

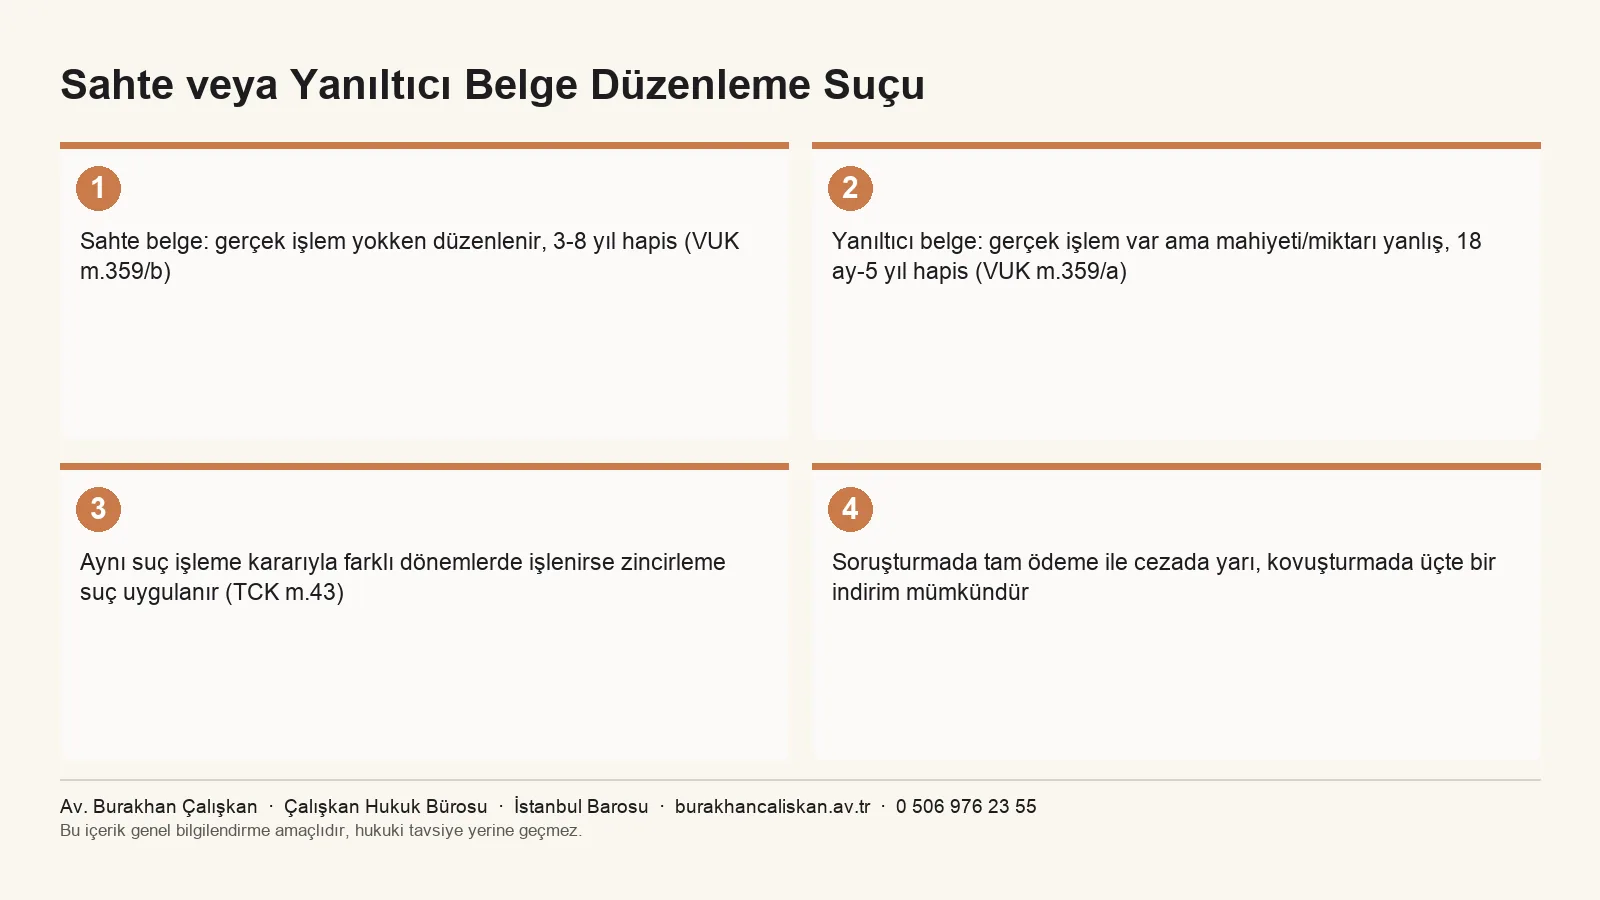
Kısa cevap: Sahte belge düzenlemek veya kullanmak, Vergi Usul Kanunu m.359/b uyarınca 3 yıldan 8 yıla kadar hapis cezasını gerektiren bir kaçakçılık suçudur. Gerçek bir işlem bulunmakla birlikte mahiyeti veya miktarı gerçeğe aykırı yansıtılan “muhteviyatı itibariyle yanıltıcı belge” düzenlemek veya kullanmak ise VUK m.359/a uyarınca 18 aydan 5 yıla kadar hapis cezasını gerektirir.
Sahte fatura, uygulamada en sık karşılaşılan vergi kaçakçılığı fiillerinden biridir ve hem düzenleyen hem de bilerek kullanan kişi bakımından ciddi hukuki sonuçlar doğurur. Bu yazıda sahte belge ile muhteviyatı itibariyle yanıltıcı belge arasındaki fark, suçun faili kimlerin olabileceği, zincirleme suç hükmünün ne zaman uygulandığı, etkin pişmanlık ile cezada indirim imkânı ve dava zamanaşımı süreleri Vergi Usul Kanunu’nun ilgili hükümleri çerçevesinde ele alınmaktadır.
Soruşturma evresinde yapılan ödeme cezada yarı oranında indirim sağlayabilir; bu nedenle zamanlama belirleyicidir.
Sahte Belge ile Muhteviyatı İtibariyle Yanıltıcı Belge Arasındaki Fark Nedir?
Kısa Cevap: Sahte belgede gerçek bir işlem veya durum yokken bunlar varmış gibi bir belge düzenlenir; muhteviyatı itibariyle yanıltıcı belgede ise gerçek bir işlem vardır, ancak bu işlemin mahiyeti veya miktarı gerçeğe aykırı biçimde yansıtılır. Bu ayrım, hem suçun niteliğini hem de öngörülen ceza miktarını doğrudan etkiler.
| Sahte Belge (VUK m.359/b) | Muhteviyatı İtibariyle Yanıltıcı Belge (VUK m.359/a) |
|---|---|
| Gerçek bir işlem/durum yoktur, varmış gibi belge düzenlenir | Gerçek bir işlem/durum vardır, mahiyeti veya miktarı gerçeğe aykırıdır |
| Örnek: hiç yapılmamış bir satışın faturası | Örnek: gerçek satışın tutarını farklı gösteren fatura |
| Hapis cezası: 3 yıldan 8 yıla kadar | Hapis cezası: 18 aydan 5 yıla kadar |
| Dava zamanaşımı: 15 yıl (TCK m.66) | Dava zamanaşımı: 8 yıl (TCK m.66) |
Bu Suçun Faili Kim Olabilir?
VUK m.359/b hem belgeyi düzenleyeni hem de bunu bilerek kullananı aynı madde altında, eşit ceza tehdidiyle sorumlu tutar. Yani sahte faturayı düzenleyen kişi kadar, gerçek bir işlem olmadığını bilerek bu faturayı kayıtlarına alan ve kullanan kişi de aynı suçun faili sayılabilir. Uygulamada sıkça karşılaşılan bir durum, bir mükellefin kendisine sunulan faturanın sahte olduğunu bilmeden kayıtlarına almasıdır; bu hâlde failin kastının, yani belgenin sahte olduğunu bilip bilmediğinin somut olay bazında değerlendirilmesi belirleyici olur.
Zincirleme Suç Hükmü Ne Zaman Uygulanır?
7394 sayılı Kanun’la VUK m.359’a eklenen hükme göre, bu maddede düzenlenen suçların birden fazla takvim yılı veya vergilendirme dönemi içinde aynı suç işleme kararının icrası kapsamında işlenmesi hâlinde, TCK m.43’teki zincirleme suç hükümleri uygulanır ve ceza dörtte birden dörtte üçe kadar artırılır. Buna karşılık, aynı beyanname dönemi içinde birden fazla kez işlenen fiiller bakımından zincirleme suç hükmü uygulanmaz; bu durum ayrı bir değerlendirme konusu olabilir.
Etkin Pişmanlık ile Cezada İndirim Mümkün mü?
Evet; VUK m.359 kapsamındaki suçlarda etkin pişmanlık hükümleri, zamanlamaya göre farklı oranlarda ceza indirimi sağlar. Soruşturma evresinde, yani dava açılmadan önce vergi aslı, gecikme faizi/zammı ve kesilen cezanın yarısının tamamen ödenmesi hâlinde hapis cezasında yarı oranında indirim uygulanır. Kovuşturma evresinde, yani dava açıldıktan sonra ancak hüküm verilmeden önce aynı ödemenin yapılması hâlinde ise indirim oranı üçte birdir.

Bu Suçta Yargılama Süreci Nasıl İşler?
VUK m.359 kapsamındaki suçların yargılama süreci, genel ceza yargılamasından farklı olarak vergi idaresinin özel bir ön aşamasını da içerir. KAŞİF gibi risk analiz sistemleri veya doğrudan ihbar üzerine başlayan bu süreç, aşağıdaki aşamalardan geçerek ceza mahkemesine ulaşır:
-
01
Vergi İncelemesi
Yetkili vergi müfettişi, mükellefin defter ve belgeleri üzerinde inceleme yapar.
-
02
Vergi Suçu Raporu ve Mütalaa
Kaçakçılık fiili tespit edilirse rapor düzenlenir; VUK m.367 uyarınca komisyon mütalaası alınması dava şartıdır.
-
03
Savcılık Soruşturması
Cumhuriyet savcısı, mütalaaya mutlak bağlı olmaksızın kamu davası açıp açmama kararını verir.
-
04
Ceza Mahkemesinde Yargılama
Dava açılırsa asliye ceza veya ağır ceza mahkemesinde (ceza üst sınırına göre) yargılama sürdürülür.
SAHTE BELGE SORUŞTURMASINDAN YARGILAMAYA GİDEN SÜREÇ
Sonuç ve Değerlendirme
Sahte belge düzenleme veya kullanma ile muhteviyatı itibariyle yanıltıcı belge düzenleme veya kullanma, Vergi Usul Kanunu m.359 kapsamında ayrı ayrı düzenlenmiş, farklı ceza aralıklarına tabi iki ayrı fiildir. Suçun birden fazla vergilendirme döneminde aynı kararla işlenmesi zincirleme suç hükümlerini gündeme getirebilir; buna karşılık erken aşamada yapılan tam ödeme, etkin pişmanlık hükümleri çerçevesinde cezada önemli bir indirim sağlayabilir. Bu tür bir iddiayla karşılaşan mükelleflerin, sürecin idari ve cezai boyutlarını birlikte değerlendirmesi önemlidir; ayrıntılı bilgi için beyaz yaka suçları kapsamındaki diğer yazılarımızı da inceleyebilirsiniz.
Sıkça Sorulan Sorular
Sahte fatura kullanmak da düzenlemek kadar mı cezalandırılır?
Evet; VUK m.359/b hem düzenleyeni hem bilerek kullananı aynı ceza tehdidine (3-8 yıl hapis) tabi tutar. Kullananın belgenin sahte olduğunu bilip bilmediği somut olayda değerlendirilir.
Zincirleme suç hükmü her durumda uygulanır mı?
Hayır; yalnızca aynı suç işleme kararıyla birden fazla takvim yılı veya vergilendirme döneminde işlenen fiillerde uygulanır. Aynı beyanname dönemi içindeki birden fazla fiilde zincirleme suç hükmü uygulanmaz.
Vergiyi ödersem ceza tamamen ortadan kalkar mı?
Hayır; ödeme cezayı tamamen ortadan kaldırmaz, ancak zamanlamaya göre soruşturma evresinde yarı, kovuşturma evresinde üçte bir oranında indirim sağlayabilir.
Dava zamanaşımı süresi ne kadardır?
TCK m.66 uyarınca sahte belge suçunda (üst sınır 8 yıl) zamanaşımı 15 yıl, yanıltıcı belge suçunda (üst sınır 5 yıl) zamanaşımı 8 yıldır.
Bilmeden sahte fatura almak da suç sayılır mı?
Suçun oluşması için failin belgenin sahte olduğunu bilerek kullanması gerekir; belgenin sahteliğinden habersiz, iyi niyetli bir mükellefin kastı somut olayda ayrıca değerlendirilir.
Vergi ziyaı cezası ile hapis cezası aynı anda mı uygulanır?
Evet; VUK m.359 kapsamındaki hapis cezası, ziyaa uğratılan vergi için VUK m.344 uyarınca ayrıca uygulanan vergi ziyaı cezasından bağımsızdır.
Yazıda anlatılanlar genel bilgilendirme amaçlıdır; somut olayınıza özgü bir değerlendirme için bize ulaşabilirsiniz.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı olarak Kartal merkezli hukuk bürosunda ekonomik suçlar ve vergi kaçakçılığı iddiaları başta olmak üzere ceza yargılaması alanındaki çalışmalarını sürdürmektedir. Sahte veya yanıltıcı belge suçlamaları, hem vergi hukuku hem ceza muhakemesi usulünün bir arada değerlendirilmesini gerektirdiğinden, bu tür dosyalarda etkin pişmanlık süresinin kaçırılmaması ve savunmanın erken aşamada kurgulanması yakından takip edilmektedir.
Hukuki Sorumluluk Reddi
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir. Kaynak: Gelir İdaresi Başkanlığı ve 213 sayılı Vergi Usul Kanunu.