

Kısa cevap: Tarihi eseri yurt dışına çıkarmanın cezası, 2863 sayılı Kültür ve Tabiat Varlıklarını Koruma Kanunu m. 68 uyarınca beş yıldan on iki yıla kadar hapis ve beş bin güne kadar adli para cezasıdır. Gümrükte veya havalimanı çıkış kontrolünde yakalanılırsa eylem teşebbüs sayılabilir ve ceza TCK m. 35 uyarınca indirilir; çıkış hattına hiç yaklaşılmadan yakalanılırsa genellikle daha hafif olan bulundurma suçu (m. 70) gündeme gelir. Ele geçen eser müzeye teslim edilir.
Tarihi eser kaçakçılığı cezası, kültür varlığını sınırın ötesine götürmeye çalışan herkes için aynı sonucu doğurmaz. Valizinde Osmanlı dönemi bir kilit bulunan turist, kamyonla sikke taşıyan kişi ve sınırı geçmiş bir kargo arasında Yargıtay ince ayrımlar yapar: suç tamamlandı mı, teşebbüste mi kaldı, yoksa henüz yurt dışına çıkarma suçunun icrasına hiç başlanmadı mı? Bu yazıda 2863 sayılı Kanun m. 68’in uygulama alanını, 5607 sayılı Kaçakçılıkla Mücadele Kanunu ile ilişkisini, gümrükte ve havalimanında yakalanma hâllerini, el koyma ve tutuklama ihtimalini, tam metni incelenen dört Yargıtay kararıyla birlikte ele alıyoruz. Toprakta bulunan eserin bildirilmesi konusunu tarlada tarihi eser bulunduğunda yapılması gerekenler yazımızda ayrıca anlattık.
Teşebbüs ile bulundurma arasındaki fark çoğu zaman yakalanılan kontrol noktasına dayanır; bu bilgi ilk tutanakta, kamera kayıtlarında ve ilk ifadede netleşir. Dosyanıza özgü değerlendirme için bize ulaşabilirsiniz.
Tarihi eser kaçakçılığı suçu nedir?
Tarihi eser kaçakçılığı, korunması gerekli taşınır kültür ve tabiat varlıklarının 2863 sayılı Kanun’a aykırı olarak yurt dışına çıkarılmasıdır. Suç, kanunda “yurt dışına çıkarma yasağına aykırı hareket” başlığıyla m. 68’de düzenlenir. Kanun bu eylemi bilerek yapılan bir kaçırma olarak cezalandırır; eserin yurt içinde elde tutulması, satılması veya bildirilmemesi ayrı maddelerin konusudur.
Yasağın kaynağı 2863 sayılı Kanun m. 32’dir: “Yurt içinde korunması gerekli taşınır kültür ve tabiat varlıkları yurt dışına çıkarılamaz.” Aynı madde, yurt dışında geçici sergileme için teminat ve sigorta şartıyla Cumhurbaşkanınca karar verilebileceğini öngörür. Yani tek meşru çıkış yolu, devletin kendi izniyle ve geri dönüş güvencesiyle yapılan geçici gönderimdir.
Ceza hükmünün metni şöyledir: “Kültür ve tabiat varlıklarını bu Kanuna aykırı olarak yurt dışına çıkaran kişi, beş yıldan oniki yıla kadar hapis ve beşbin güne kadar adlî para cezası ile cezalandırılır.” Madde bugünkü hâlini 23.01.2008 tarihli 5728 sayılı Kanun’un 411. maddesiyle almıştır. Güncel metne Mevzuat Bilgi Sistemi’ndeki 2863 sayılı Kanun metninden ulaşılabilir.
Kanunun korumaya aldığı değer, tek tek eşyaların parasal değeri değil, ülkenin kültür mirasıdır. 2863 sayılı Kanun m. 5, özel mülkiyetteki taşınmazlarda bulunan veya ileride ortaya çıkacak korunması gerekli kültür varlıklarının Devlet malı niteliğinde olduğunu söyler. Bu nedenle eserin bir pazardan para ödenerek alınmış olması, onu yurt dışına götürme hakkı vermez.
Tarihi eser kaçakçılığı cezası ne kadar?
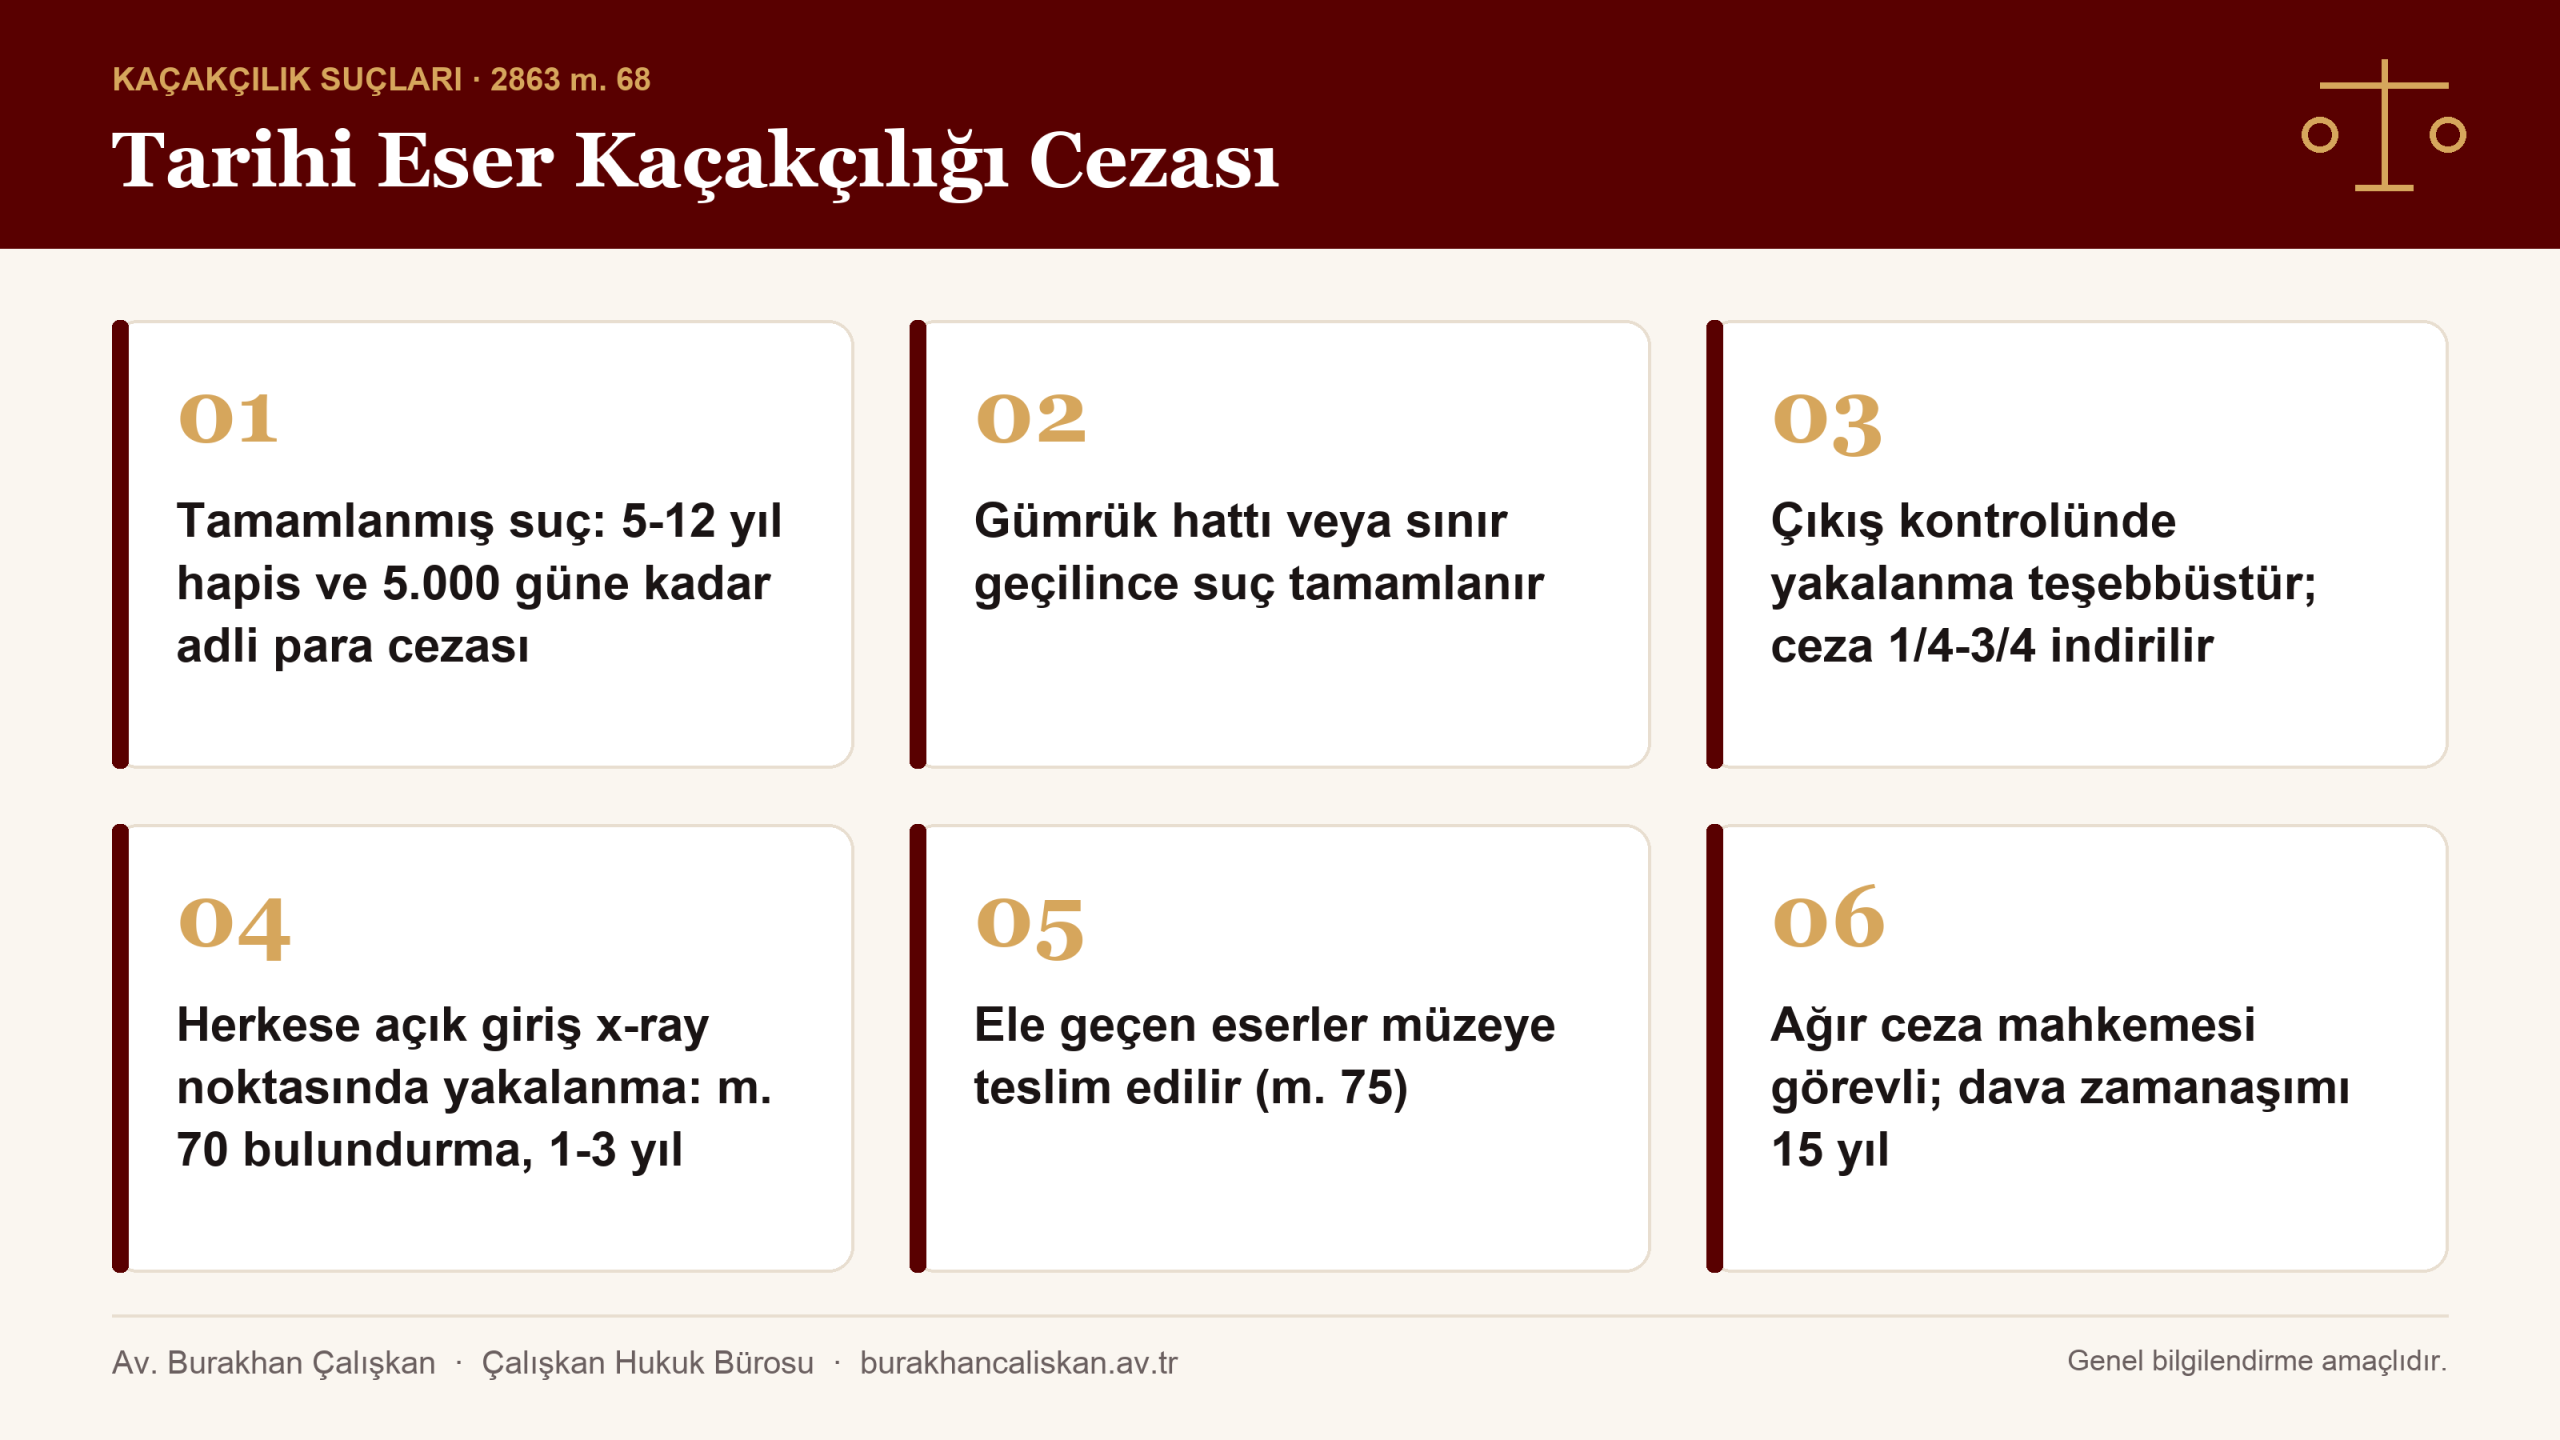
Kısa Cevap: Tamamlanmış tarihi eser kaçakçılığında ceza beş yıldan on iki yıla kadar hapis ve beş bin güne kadar adli para cezasıdır (2863 m. 68). Teşebbüste ceza dörtte birden dörtte üçe kadar indirilir (TCK m. 35/2). Çıkarma suçunun icrasına başlanmadan yakalanılırsa eylem bildirim yükümlülüğüne aykırılık (m. 67) veya kanuna aykırı bulundurma (m. 70) olarak değerlendirilebilir.
Sık rastlanan “5.000 gün adli para cezası” ifadesi tam doğru değildir: kanun beş bin günü üst sınır olarak koymuştur. Mahkeme gün sayısını TCK m. 61’deki ölçütlere göre bu sınırın altında belirler. Hapis cezası ise alt sınırı beş yıl olan, ağır bir yaptırımdır.
Yurt dışına çıkarma fiiline yakın duran diğer 2863 suçları ve cezaları aşağıdaki tabloda bir arada gösterilmiştir. Hangisinin uygulanacağı, eylemin ulaştığı aşamaya ve kişinin eserle ilişkisine göre belirlenir.
| Eylem | Dayanak | Ceza |
|---|---|---|
| Kültür varlığını yurt dışına çıkarma | m. 68 | 5-12 yıl hapis ve 5.000 güne kadar adli para cezası |
| Yurt dışına çıkarmaya teşebbüs | m. 68 + TCK m. 35/2 | m. 68 cezasından 1/4 ile 3/4 arasında indirim |
| Korunması gerekli eseri kanuna aykırı bulundurma | m. 70 (m. 24’e aykırılık) | 1-3 yıl hapis ve 3.000 güne kadar adli para cezası |
| Bulunan eseri bildirmeme | m. 67/1 | 6 ay-3 yıl hapis |
| Bildirilmemiş eseri satma, satın alma, kabul etme | m. 67/2 | 2-5 yıl hapis ve 5.000 güne kadar adli para cezası |
| Taşınmaz kültür varlığına zarar, yurt dışına kaçırma amacıyla | m. 65/1 ve 65/3 | 2-5 yıl hapis; ceza bir kat artırılır |
| İzinsiz define arama, yurt dışına kaçırma amacıyla | m. 74/2 | 3 ay-2 yıl hapis; ceza iki katına kadar artırılır |

Kaçırma amacı başka suçlarda da cezayı artırır. İzinsiz define aramada m. 74/2, fiilin “yurt dışına kültür varlıklarını kaçırma amacıyla” işlenmesini ağırlaştırıcı neden sayar; bu konudaki ceza aralıklarını izinsiz define aramanın cezası yazımızda ayrıntılı açıkladık. Taşınmaz bir yapıdan sökülen parçalar için de m. 65/3 aynı amacı cezayı bir kat artıran hâl olarak düzenler.
Hangi eşyalar “tarihi eser” sayılır?
Hukuki anlamda “tarihi eser”, 2863 sayılı Kanun’daki kültür ve tabiat varlığı kavramıyla karşılanır. m. 3, kültür varlıklarını tarih öncesi ve tarihî devirlere ait, bilim, kültür, din ve güzel sanatlarla ilgili, özgün değer taşıyan yer üstü, yer altı veya su altındaki taşınır ve taşınmaz varlıklar olarak tanımlar. Bir eşyanın bu kapsamda olup olmadığına müze uzmanları ve bilirkişiler karar verir.
m. 23, korunması gerekli taşınır kültür varlıklarını uzun bir listeyle sayar: fosiller, heykeller, figürinler, sikkeler, mühürler, el yazmaları, minyatürler, silahlar, takılar, çini ve seramik kaplar bunlardan yalnızca birkaçıdır. Aynı madde, halkın sosyal hayatını yansıtan etnografik nitelikteki eşyaları ve Millî Mücadele ile Cumhuriyetin kuruluşuna ait belge ve eşyaları da kapsama alır.
Uygulamada en çok yanılgı etnografik eserlerde yaşanır. m. 24/2 bu eserlerin yurt içinde alım, satım ve devrini serbest bırakır; fakat aynı maddenin dördüncü fıkrası, yurt dışına çıkarılacak bu tür eserlerin müzelerce veya gümrük kapılarındaki ihtisas elemanlarınca kontrol edilebileceğini, çıkışında sakınca görülenlerin yurt içinde kalmak şartıyla sahibine iade edileceğini düzenler. Yurt içinde serbestçe alınabilen bir eşya, sınır kapısında kendiliğinden serbest hâle gelmez.
Benzer bir dikkat sikkeler için de geçerlidir. m. 23, Abdülmecit’ten Vahidettin’e kadar sayılan padişahlar dönemine ait sikkelerin tescile tabi olmaksızın yurt içinde alınıp satılabileceğini öngörür. Bu istisna metinde yalnızca yurt içi alım satıma ilişkindir; yurt dışına çıkarma yönünden ayrı bir serbesti içermez.
5607 sayılı Kaçakçılık Kanunu mu, 2863 mü uygulanır?
Tarihi eserin yurt dışına çıkarılmasında kural olarak 2863 sayılı Kanun m. 68 uygulanır. 5607 sayılı Kanun m. 3/8, ihracı kanunen yasak eşyayı ülkeden çıkaranlar için bir yıldan üç yıla kadar hapis öngörür; ancak bu hükmün “fiil daha ağır cezayı gerektiren başka bir suç oluşturmadığı takdirde” uygulanacağını açıkça yazar. m. 68’in cezası daha ağır olduğundan, kültür varlığında özel düzenleme öne çıkar.
Bu ayrımın pratik sonuçları vardır. 5607 sayılı Kanun m. 3/22, o kanundaki suçlarda teşebbüsü tamamlanmış suç gibi cezalandırır. 2863 sayılı Kanun’da böyle bir hüküm yoktur; bu nedenle tarihi eser kaçakçılığında teşebbüs, TCK m. 35’in genel kuralına göre indirimli cezalandırılır. Yine 5607’deki gümrüklenmiş değer, etkin pişmanlık ve taşıt teminatı gibi kurumlar kendiliğinden 2863 dosyalarına taşınamaz. Genel kaçakçılık suçlarının yapısını kaçakçılık suçu ve cezası rehberimizde anlattık; 5607 metnine Mevzuat Bilgi Sistemi üzerinden ulaşılabilir.
Tarihi eser kaçakçılığı suçu ne zaman tamamlanır?
Suç, kültür varlığı Türkiye’nin egemenlik alanı dışına çıktığı anda tamamlanır. Gümrük kapısından çıkışta gümrük hattının geçilmesi, kapı dışındaki yollardan çıkışta karada kara sınırının, denizde karasularının aşılması bu anı belirler. Yargıtay 12. Ceza Dairesi, havalimanlarında bu anı aşamalara bölerek açıklamaktadır.
Yargıtay 12. Ceza Dairesi’nin 22.10.2020 tarihli, 2017/6750 Esas, 2020/5491 Karar sayılı kararı ile 26.12.2024 tarihli, 2022/9118 Esas, 2024/8173 Karar sayılı kararında aynı ölçütler tekrarlanmıştır. Bu kararlara göre havalimanındaki süreç kabaca şöyle işler:
- 01
Terminal girişindeki herkese açık x-ray
Herkesin girip çıkabildiği giriş kontrolünde eser bulunursa yurt dışına çıkarma suçunun icrasına henüz başlanmış sayılmaz; eylem dosyaya göre m. 67 veya m. 70 kapsamında değerlendirilir.
- 02
Check-in ve bagaj teslimi
Eserin bulunduğu bagaj check-in’de teslim edildiğinde icra hareketleri başlar; bagaj güvenlik denetiminden sonra uçağa yüklendiğinde suç tamamlanır.
- 03
Pasaport ve çıkış kontrolü
El bagajında taşınan eser için pasaport kontrolünden geçip çıkış kaydı düşüldükten sonraki son x-ray kontrolüne kadar yakalanma teşebbüstür.
- 04
Arındırılmış transit alan ve biniş
Son x-ray tamamlanıp arındırılmış alana girilmesiyle suç tamamlanır; uçağa binerken yakalanma da tamamlanmış suç sayılır.
HAVALİMANINDA TARİHİ ESER KAÇAKÇILIĞININ AŞAMALARI
Bu sıralama, kararlarda geçen ilkelerin sadeleştirilmiş bir özetidir. Her havalimanının fiziki düzeni farklı olduğundan, yakalanılan noktanın hangi aşamaya denk geldiği tutanak, kroki ve kamera kayıtlarıyla somut olarak belirlenir.
Gümrükte veya havalimanında yakalanırsam teşebbüs mü olur?
Yakalanma, eserin yurt dışına çıkarılması için icra hareketlerine başlandıktan sonra olmuşsa teşebbüs söz konusudur. TCK m. 35/2 uyarınca bu hâlde ceza, meydana gelen zarar veya tehlikenin ağırlığına göre dörtte birinden dörtte üçüne kadar indirilir. Gümrük kapısına henüz varılmamışsa ya da herkese açık bir girişte yakalanılmışsa, Yargıtay kural olarak teşebbüsü kabul etmemektedir.
Rus uyruklu sanığın valizinde, Antalya Havalimanı dış hatlar terminalinin giden yolcu bölümündeki x-ray kontrolünde metal ve ahşaptan 16 eser bulunmuştu. Sanık eserleri seyyar satıcıdan satın aldığını, tarihi eser olduklarını bilmediğini savunmuş; bilirkişi eserlerin etnografik nitelikte olduğunu, yurt dışına çıkmadan önce müze kontrolünden geçirilmesi gerektiğini bildirmişti. İlk derece mahkemesi beraat kararı vermişti. Daire, eserlerin yabancılar için ayrılmış ayrı bir kontrol noktasında ele geçirilmesi hâlinde m. 68’e teşebbüsün, tüm yolcuların kullandığı ilk giriş x-ray’inde ele geçirilmesi hâlinde ise m. 70’teki bulundurma suçunun oluşacağını belirterek beraati bozmuş; eserlerin m. 75 uyarınca müzeye teslim edilmemesini de ayrı bozma nedeni yapmıştır.
Sanık, Antalya Havalimanı dış hatlar terminalinde Helsinki’ye gitmek üzere x-ray cihazından geçerken valizinde Roma dönemine ait yaklaşık 14 cm’lik mermer bir mimari silme parçasıyla yakalanmıştı. Plajda bir çocuğun bu taşı kendisine verdiğini, sıradan bir taş sandığını savunmuş, ilk derece mahkemesi kast bulunmadığı gerekçesiyle beraat vermişti. Daire, bağımsız bilirkişi heyetinin parçanın profilleri nedeniyle sıradan bir taştan kolayca ayırt edilebildiğini ve özgün olduğunu bildirmesi karşısında savunmaya itibar edilmeyerek sanığın yurt dışına çıkarma yasağına aykırı hareket etmeye teşebbüsten cezalandırılması gerektiğine karar vermiş, eserin müzeye teslim edilmemesini de bozma nedeni saymıştır.
Bu iki karar birlikte okunduğunda, “havalimanında yakalandım” cümlesinin tek başına bir hukuki sonuç doğurmadığı görülür. Belirleyici olan, kontrol noktasının yalnızca yurt dışına çıkacak yolculara mı ayrıldığı, yoksa terminale giren herkesin mi kullandığıdır. Savunma açısından bu ayrım, alt sınırı beş yıl olan bir suç ile alt sınırı bir yıl olan bir suç arasındaki farktır.
Gümrük kapısına varmadan yakalanmak hangi suçu oluşturur?
Gümrük kapısına ya da sınıra ulaşmadan yakalanan kişi hakkında, Yargıtay’ın incelenen kararlarına göre yurt dışına çıkarma suçuna teşebbüs kabul edilmez. Eser, korunması gerekli bir kültür varlığıysa ve kişinin bunu bulundurmasına izin veren bir belge yoksa, eylem 2863 m. 70’teki bulundurma suçu (bir ila üç yıl hapis ve üç bin güne kadar adli para cezası) olarak değerlendirilebilir.
Sanık, yanındaki kültür varlıklarıyla İstanbul-Edirne TEM karayolunun Silivri mevkiinde yakalanmış ve m. 68’den mahkûm edilmişti. Daire, teşebbüsün oluşabilmesi için sanığın eserleri gümrük kapısından çıkarmak üzere kapıda ya da yakın çevresinde yakalanması gerektiğini, gümrük kapısının bulunduğu ilçe sınırlarında yakalanmanın bile icra hareketlerine başlandığını göstermeyeceğini belirtmiştir. Eserleri satmak üzere kabul ettiğine dair delil de bulunmadığından eylemin m. 70/1 kapsamında kaldığını kabul ederek mahkûmiyeti sanık lehine bozmuştur.
Bu dosyalarda savcılığın iddiası çoğu zaman “eserler yurt dışına götürülecekti” şeklindedir. Ancak amaç, tek başına icra hareketi değildir. Kişinin bulunduğu yer, sınıra uzaklığı, bilet veya rezervasyon kaydı ve yakalanma biçimi birlikte değerlendirilir. Eser satmak amacıyla alınmışsa m. 67/2, kişinin kendisi bulmuşsa ve bildirmemişse m. 67/1 de gündeme gelebilir.
“Tarihi eser olduğunu bilmiyordum” savunması kabul edilir mi?
Tarihi eser kaçakçılığı kasten işlenen bir suçtur; failin taşıdığı eşyanın kültür varlığı olduğunu bilmesi gerekir. Bu nedenle bilmeme savunması hukuken anlamlıdır, ancak tek başına yeterli sayılmaz. Mahkemeler eşyanın görünüşünü, nereden ve kaça alındığını, kişinin mesleğini ve bilirkişi raporunu birlikte değerlendirir.
Yurt dışında yaşayan ağabeyinin isteği üzerine ona dört eser götürmek isteyen sanığın bavulunda, Eskişehir’deki havalimanının ilk giriş kontrol noktasında Osmanlı dönemine ait sedef kakmalı bir tabanca, bir divitlik, bir kilit ile anahtar ve bir litürjik obje bulunmuştu. Bölge adliye mahkemesi, eserlerin etnografik olduğunu ve sanıkların suç kastı bulunmadığını kabul ederek beraat vermişti. Daire, ilk giriş noktasında yakalanma nedeniyle m. 68’in unsurlarının oluşmadığını, ancak etnografik nitelikteki bir eserin serbestçe bulundurulabileceği anlamına gelmediğini, sanığın tescile tabi taşınır kültür varlığı belgesi bulunduğuna dair bir savunması da olmadığından eylemin m. 70 kapsamında değerlendirilmesi gerektiğini belirterek kararı bozmuştur.
Bu kararlar iki noktaya işaret eder. Birincisi, “pazardan aldım”, “hediye edildi” veya “antikacıdan fatura ile aldım” savunmaları m. 68 yönünden kastı tartışmaya açabilir; fakat eserin kanuna aykırı bulundurulması ayrı bir sorumluluk doğurabilir. İkincisi, bilirkişi raporu belirleyicidir; raporun eserin dönemi, özgünlüğü, taklit olup olmadığı ve tescile tabi olup olmadığı yönünden gerekçeli olması gerekir. Gerekçesiz veya çelişkili rapora karşı yeni bilirkişi incelemesi talep edilebilir.
Antika veya hediyelik eşya alan yabancı uyruklu kişiler ve yurt dışında yaşayan vatandaşlar için en güvenli yol, eşyayı çıkıştan önce müze müdürlüğüne göstermek ve verilen belgeyi saklamaktır. m. 24/4, bu kontrolün müzelerce veya bazı gümrük kapılarındaki ihtisas elemanlarınca yapılabileceğini öngörür.
Tarihi esere, araca ve diğer eşyalara el konulur mu?
Evet. 2863 sayılı Kanun m. 75 uyarınca bu Kanun kapsamındaki suçlar nedeniyle el konulan taşınır kültür ve tabiat varlıkları müzeye teslim edilir. Yargıtay, yukarıdaki kararlarda hem beraat hem mahkûmiyet hükümlerinde bu teslimin gözetilmemesini ayrı bir bozma nedeni yapmıştır. Eser bilirkişi incelemesinde taklit çıkarsa, kültür varlığı olmadığı için iade talebi ayrıca değerlendirilir.
Eserin taşındığı araç bakımından genel hüküm TCK m. 54’tür. Kasıtlı bir suçun işlenmesinde kullanılan eşya, iyiniyetli üçüncü kişiye ait değilse müsadere edilir; ancak m. 54/3, müsaderenin işlenen suça göre daha ağır sonuçlar doğuracağı ve hakkaniyete aykırı olacağı durumlarda müsadereye hükmedilmeyebileceğini düzenler. 5607 sayılı Kanun’daki taşıt teminatı ve özel müsadere şartları ise kaçakçılık kanununa özgüdür; o kurallar için kaçakçılıkta araca el koyma yazımıza bakılabilir, fakat 2863 dosyalarında dayanak farklıdır.
Soruşturmanın ağırlığı mal varlığı tedbirlerine de yansır. CMK m. 128/2-e, 2863 sayılı Kanun m. 68 ve m. 74’teki suçları, taşınmazlara, araçlara, banka hesaplarına ve diğer mal varlığı değerlerine el konulabilecek suçlar arasında sayar. Bunun için suçun işlendiğine ve değerlerin bu suçtan elde edildiğine dair somut delillere dayanan kuvvetli şüphe ve hâkim kararı gerekir (CMK m. 128/1 ve 128/9). CMK metnine Mevzuat Bilgi Sistemi üzerinden ulaşılabilir.
Tarihi eser kaçakçılığında tutuklama ve iletişim dinlemesi olur mu?
Olabilir. CMK m. 100/3-e, 2863 sayılı Kanun m. 68 ve m. 74’teki suçları katalog suçlar arasında sayar; bu suçlarda somut delillere dayanan kuvvetli şüphe varsa tutuklama nedeni var sayılabilir. Yine CMK m. 135/8-e, aynı suçlar için iletişimin dinlenmesi ve kayda alınması tedbirine imkân tanır.
Katalog suç olması tutuklamanın zorunlu olduğu anlamına gelmez. CMK m. 100/1, işin önemi ve beklenen cezayla ölçülü olmayan tutuklamayı yasaklar. Eserin tek parça ve düşük önemde olması, kişinin yerleşik hayatı, kaçma şüphesini ortadan kaldıran bağları ve olayın teşebbüs mü bulundurma mı olduğu tartışması, adli kontrol talebinde ileri sürülebilecek somut olgulardır. Özellikle yabancı uyruklu şüphelilerde yurt dışına çıkış yasağı gibi adli kontrol tedbirleri sıkça gündeme gelir.
Tarihi eser kaçakçılığında HAGB veya erteleme mümkün mü?
Tamamlanmış suçta kural olarak mümkün değildir; teşebbüste ise ceza miktarına göre ihtimal doğabilir. Hükmün açıklanmasının geri bırakılması (CMK m. 231/5) ve hapis cezasının ertelenmesi (TCK m. 51/1) için hükmolunan cezanın iki yıl veya daha az olması gerekir. m. 68’in alt sınırı beş yıl olduğundan, bu eşik ancak indirimlerle aşağı inilirse yakalanabilir.
| Durum | Hesap | Sonuç ceza |
|---|---|---|
| Tamamlanmış suç, takdiri indirimle | 5 yıl – 1/6 (TCK m. 62) | 4 yıl 2 ay |
| Teşebbüs, en az indirim (1/4) ve takdiri indirim | 5 yıl → 3 yıl 9 ay → 1/6 indirim | 3 yıl 1 ay 15 gün |
| Teşebbüs, en fazla indirim (3/4) ve takdiri indirim | 5 yıl → 1 yıl 3 ay → 1/6 indirim | 1 yıl 15 gün |
| m. 70 bulundurma, alt sınır ve takdiri indirim | 1 yıl – 1/6 | 10 ay |
Tablodaki hesaplar, alt sınırdan başlandığı ve başka artırım bulunmadığı varsayımıyla yapılmış açıklayıcı örneklerdir. Mahkeme temel cezayı TCK m. 61’deki ölçütlere, örneğin eserin önem ve değerine göre alt sınırın üzerinde belirleyebilir; teşebbüs indirimi de tehlikenin ağırlığına göre takdir edilir. HAGB için ayrıca CMK m. 231/6’daki şartlar, erteleme için TCK m. 51/1’deki şartlar aranır ve mahkemenin kanaati belirleyicidir.
Tarihi eser kaçakçılığı davasına hangi mahkeme bakar, süreç nasıl işler?
m. 68’deki suç ağır ceza mahkemesinde görülür. 5235 sayılı Kanun m. 12, on yıldan fazla hapis cezasını gerektiren suçlara ilişkin davalarda ağır ceza mahkemelerini görevli kılar; m. 68’in üst sınırı on iki yıldır. Buna karşılık m. 70 veya m. 67 kapsamında kalan eylemler, cezalarının üst sınırı nedeniyle asliye ceza mahkemesinde görülür.
Dava zamanaşımı, TCK m. 66/1-d uyarınca beş yıldan fazla ve yirmi yıldan az hapis cezasını gerektiren suçlarda on beş yıldır; süre, cezanın kanundaki üst sınırına göre belirlenir. Teşebbüste kalan suçlarda zamanaşımı son hareketin yapıldığı günden işlemeye başlar (TCK m. 66/6).
Zorunlu müdafilik bakımından dikkat edilmesi gereken bir ayrıntı vardır. CMK m. 150/3, alt sınırı beş yıldan fazla hapis cezasını gerektiren suçlarda istem aranmadan müdafi görevlendirilmesini öngörür. m. 68’in alt sınırı tam beş yıl olduğundan bu fıkra kendiliğinden uygulanmaz; şüpheli kendisi müdafi seçebilir ya da seçebilecek durumda değilse talep ederek baro tarafından müdafi görevlendirilmesini isteyebilir (CMK m. 150/1). Çocuklar ve kendini savunamayacak durumdaki kişiler için m. 150/2 ayrıca geçerlidir.
Soruşturmada ilk adım, el konulan eserlerin müze uzmanlarınca ekspertize tabi tutulmasıdır. Ardından savcılık ifade alır, gerekirse bağımsız bilirkişi heyeti görevlendirilir. Kültür varlıklarını korumakla görevli idare, katılan sıfatıyla davaya dahil olabilir; incelenen kararların bir kısmı katılan vekilinin kanun yoluna başvurusu üzerine verilmiştir. Bu nedenle beraatle sonuçlanan bir yerel karar, istinaf ve temyiz aşamasında yeniden tartışılabilir.
Sonuç ve Değerlendirme
Tarihi eser kaçakçılığı cezası kâğıt üzerinde beş ila on iki yıl hapis olsa da, somut dosyada hangi hükmün uygulanacağını eylemin ulaştığı aşama belirler. Sınır veya gümrük hattı geçilmişse suç tamamlanmıştır; çıkışa özgü kontrol noktalarında yakalanma teşebbüs sayılabilir; terminal girişinde veya yolda yakalanma ise çoğu zaman bulundurma ya da bildirim suçlarına dönüşür.
Bu ayrımlar tutanak, kamera kaydı ve bilirkişi raporu gibi belgelere dayanır ve ilk günlerde şekillenir. Eserin niteliği, nasıl edinildiği ve kişinin bilgi durumu da cezanın türünü ve miktarını doğrudan etkiler. Her dosya kendi olgularıyla değerlendirilmelidir.
Sıkça Sorulan Sorular
Tarihi eser kaçakçılığının cezası kaç yıl?
2863 sayılı Kanun m. 68 uyarınca kültür ve tabiat varlıklarını kanuna aykırı olarak yurt dışına çıkaran kişiye beş yıldan on iki yıla kadar hapis ve beş bin güne kadar adli para cezası verilir. Eylem teşebbüste kalırsa TCK m. 35 uyarınca ceza dörtte birinden dörtte üçüne kadar indirilir. Sonuç ceza, eserin niteliğine ve yakalanma anına göre değişir.
Havalimanında valizimde tarihi eser çıktı, teşebbüs müdür?
Yakalanılan noktaya bağlıdır. Yargıtay 12. Ceza Dairesi’nin incelenen kararlarında, pasaport ve çıkış kontrolüne doğru ilerlerken, örneğin yolculara ayrılmış çıkış kontrol noktasında yakalanma teşebbüs sayılmış; herkesin girip çıktığı terminal giriş x-ray noktasında yakalanma ise teşebbüs kabul edilmemiş, eylemin m. 67 veya m. 70 kapsamında değerlendirilmesi gerektiği belirtilmiştir.
Tarihi eser olduğunu bilmiyordum, yine de ceza alır mıyım?
Suç kasten işlenebilen bir suçtur; eserin kültür varlığı olduğunun bilinmediği kanıtlanırsa m. 68 yönünden kast tartışılır. Ancak savunma tek başına yeterli sayılmaz: Yargıtay, bilirkişi raporu eserin kolayca tanınabilir nitelikte olduğunu gösterdiğinde ‘bilmiyordum’ savunmasına itibar edilmemesi gerektiğini kabul etmiştir. Eserin nereden, nasıl alındığı belgelerle desteklenmelidir.
Kapalıçarşı’dan aldığım antika hediyelik eşyayı yurt dışına götürebilir miyim?
Eşya 2863 sayılı Kanun kapsamında kültür varlığıysa serbestçe götürülemez. Etnografik nitelikteki eserlerin yurt dışına çıkarılmasında m. 24 uyarınca müze veya gümrük kapısındaki ihtisas elemanı kontrolü öngörülür. Satıcıdan alınan fatura tek başına yeterli değildir; çıkıştan önce eşyanın müzeye gösterilmesi ve verilen belgenin saklanması gerekir.
Tarihi eser kaçakçılığında tutuklama olur mu?
Olabilir. CMK m. 100/3-e, 2863 sayılı Kanun m. 68 ve m. 74’teki suçları katalog suçlar arasında sayar; kuvvetli şüphe varsa tutuklama nedeni var sayılabilir. Bu, tutuklamanın zorunlu olduğu anlamına gelmez: CMK m. 100/1’deki ölçülülük şartı her dosyada ayrıca aranır ve adli kontrol seçeneği değerlendirilir.
Tarihi eser kaçakçılığı davasına hangi mahkeme bakar?
m. 68’deki suçun hapis cezasının üst sınırı on iki yıl olduğundan, 5235 sayılı Kanun m. 12 uyarınca on yıldan fazla hapis gerektiren suçlara bakan ağır ceza mahkemesi görevlidir. Dava zamanaşımı TCK m. 66/1-d uyarınca on beş yıldır. m. 70 gibi daha hafif suçlar asliye ceza mahkemesinde görülür.
Yurt dışına çıkarılmak istenen tarihi esere ne olur?
2863 sayılı Kanun m. 75 uyarınca bu Kanun kapsamındaki suçlar nedeniyle el konulan taşınır kültür ve tabiat varlıkları müzeye teslim edilir. Yargıtay, beraat veya mahkûmiyet hükmünde bu teslimin gözetilmemesini bozma nedeni saymıştır. Eşya kültür varlığı değilse, örneğin bilirkişi taklit olduğunu belirlerse, iade talebi ayrıca değerlendirilir.
Bilirkişi raporu, kontrol noktasının yeri ve eserin edinilme biçimi, suçun m. 68, m. 70 veya m. 67 kapsamında kalıp kalmadığını belirler. Dosyanızı birlikte değerlendirmek için bize ulaşabilirsiniz.
Yazar Hakkında
Av. Burakhan Çalışkan, Çalışkan Hukuk Bürosu’nda ceza hukuku alanında çalışmakta; kaçakçılık suçları ile 2863 sayılı Kültür ve Tabiat Varlıklarını Koruma Kanunu kapsamındaki define arama, kültür varlığı bulundurma ve yurt dışına çıkarma suçlamalarında şüpheli ve sanık müdafiliği yürütmektedir. Bu dosyalarda bilirkişi raporlarının ve yakalanma tutanaklarının incelenmesi, suç vasfının doğru belirlenmesi ve el koyma kararlarına itiraz konularında çalışmaktadır. İletişim: 0 506 976 23 55.
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.