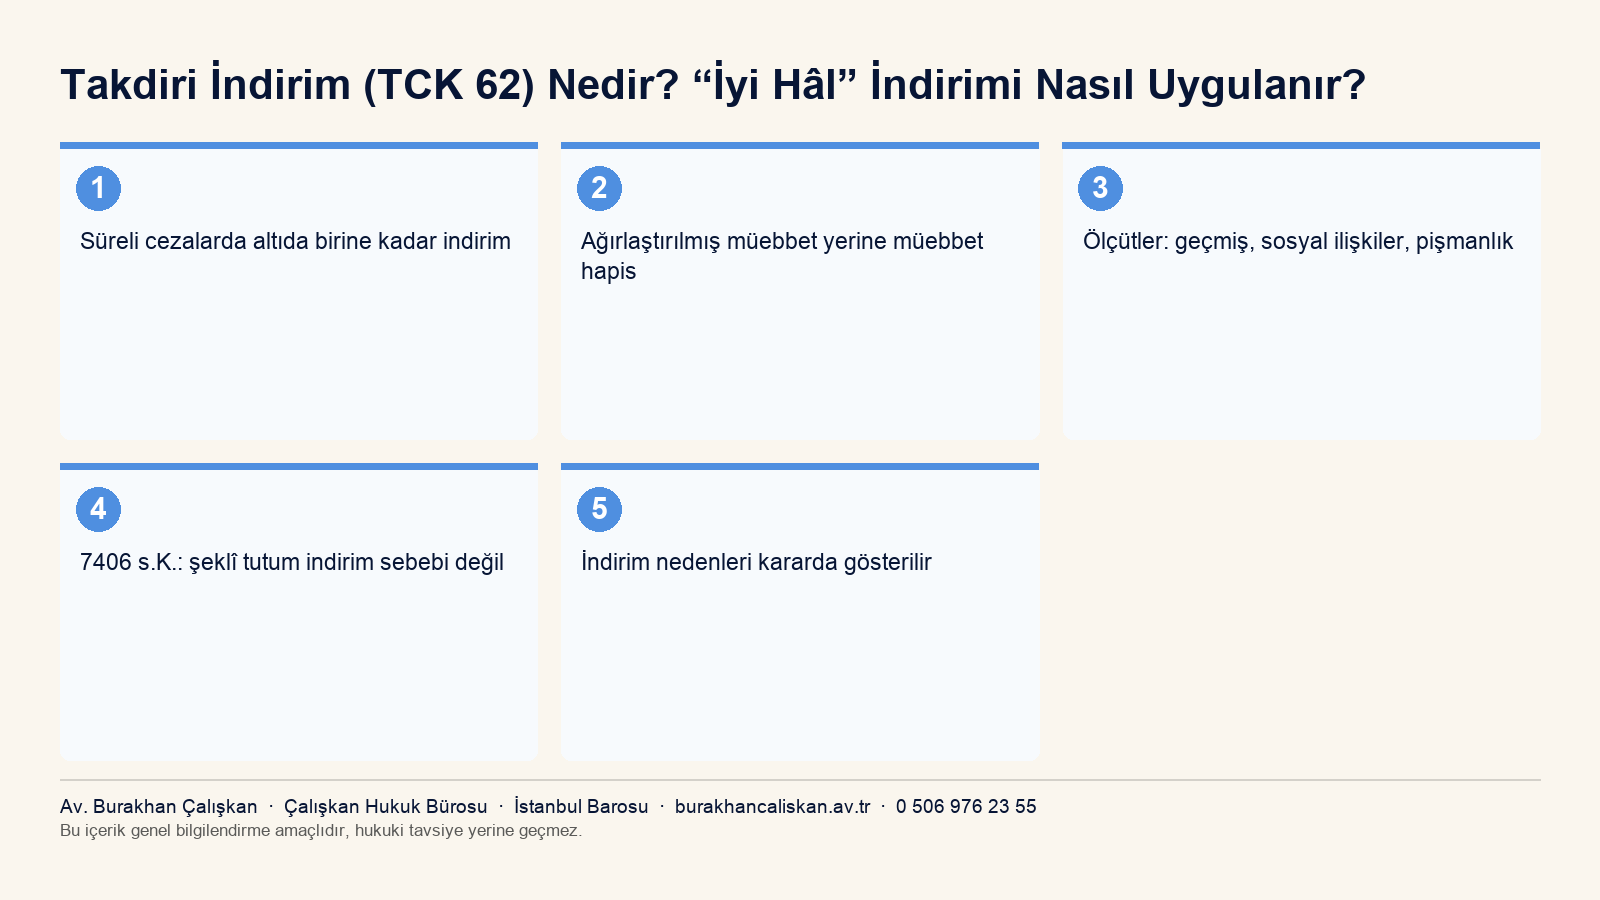
Kısa cevap: Takdiri indirim, mahkemenin failin lehine olan hususları değerlendirerek cezada yaptığı indirimdir. TCK m. 62/1 uyarınca ağırlaştırılmış müebbet yerine müebbet, müebbet yerine yirmi beş yıl hapis cezası verilir; diğer cezaların altıda birine kadarı indirilir. 12/5/2022 tarihli 7406 sayılı Kanun değişikliğinden sonra, failin duruşmada mahkemeyi etkilemeye yönelik şeklî tutum ve davranışları indirim nedeni sayılamaz ve indirim nedenleri kararda gösterilmek zorundadır.
Kamuoyunda “iyi hâl indirimi” ya da “kravat indirimi” olarak bilinen kurum, kanundaki adıyla takdiri indirim nedenleridir. Uzun süre tartışma konusu olmasının sebebi, uygulamanın bazı dosyalarda gerekçesiz kalması ve failin duruşmadaki görüntüsüne dayandırıldığı izlenimi doğurmasıydı. Kanun koyucu 2022’de bu noktaya doğrudan müdahale etti.
Bu yazıda takdiri indirimin ne olduğunu, hangi hususların dikkate alınabileceğini, 7406 sayılı Kanun’la getirilen sınırı, indirimin ceza hesabındaki yerini ve gerekçe zorunluluğunun ne anlama geldiğini ele alıyorum.
Failin geçmişi, sosyal durumu ve fiilden sonraki tutumu belgeyle ortaya konduğunda değerlendirme sağlıklı yapılır. Bu konuda bize ulaşabilirsiniz.
Takdiri indirim nedir?
Takdiri indirim, kanunda önceden sayılmış belirli bir sebebe değil, mahkemenin somut olaydaki değerlendirmesine dayanan bir indirim kurumudur. Kanun bir indirim zorunluluğu getirmez; mahkemeye bir imkân tanır. Bu yönüyle etkin pişmanlık ya da haksız tahrik gibi şartları kanunda ayrıntılı gösterilen kurumlardan ayrılır.
Ancak bu takdir yetkisi sınırsız değildir. Kanun hem hangi hususların dikkate alınabileceğini saymış, hem de indirim nedenlerinin kararda gösterilmesini zorunlu kılmıştır. Yani takdir, gerekçelendirilebilir olmak zorundadır.
Kurumun amacı, kanunun soyut olarak belirlediği ceza aralığının somut kişiye uyarlanmasıdır. Aynı suçu işleyen iki kişinin durumu her zaman aynı değildir; kanun bu farkı gözetmek için mahkemeye sınırlı bir esneklik tanır. Ancak bu esneklik, cezanın belirlenmesindeki nesnelliği ortadan kaldıracak biçimde kullanılamaz.
İndirim oranları
TCK m. 62/1 üç ayrı rejim öngörür:
- Ağırlaştırılmış müebbet hapis cezası yerine müebbet hapis cezası verilir.
- Müebbet hapis cezası yerine yirmi beş yıl hapis cezası verilir.
- Diğer cezaların altıda birine kadarı indirilir.
Son bentteki “altıda birine kadar” ifadesi bir üst sınır belirler. Mahkeme daha düşük oranda indirim yapabilir; ancak altıda birden fazla indirim yapamaz. Uygulamada çoğu kararda üst sınır olan altıda bir oranı tercih edilir, fakat bu bir zorunluluk değildir ve tercih edilen oranın da gerekçesi bulunmalıdır.
Hangi hususlar dikkate alınır?
TCK m. 62/2, takdiri indirim nedeni olarak göz önünde bulundurulabilecek hususları sayar:
- Failin geçmişi: daha önce hüküm giyip giymediği, geçmişteki tutumu.
- Sosyal ilişkileri: aile durumu, çalışma hayatı, çevresiyle ilişkisi.
- Fiilden sonraki davranışları: zararın giderilmesi, mağdura karşı tutum.
- Yargılama sürecindeki pişmanlığını gösteren davranışlar.
- Cezanın failin geleceği üzerindeki olası etkileri.
Bu sayım örnek niteliğindedir; maddede “gibi hususlar” ifadesi kullanılmıştır. Ancak sayımın yönü bellidir: hepsi failin kişiliğine ve fiil sonrası tutumuna ilişkindir.
Burada sık gözden kaçan bir sınır vardır: suçun işleniş biçimi, kastın yoğunluğu ve meydana gelen zarar gibi hususlar temel cezanın belirlenmesinde (TCK m. 61) değerlendirilir. Aynı hususun takdiri indirim aşamasında yeniden ele alınması çifte değerlendirme sorunu doğurur ve kanun yolu aşamasında eleştiri konusu yapılabilir.
7406 sayılı Kanun değişikliği: “kravat indirimi” tartışması
Takdiri indirim uzun yıllar boyunca, özellikle kadına yönelik şiddet dosyalarında kamuoyunun tepkisini çekti. Eleştirinin odağında, failin duruşmadaki kılık kıyafetine ya da mahkeme önündeki tavrına dayanılarak indirim yapıldığı izlenimi vardı.
12/5/2022 tarihli 7406 sayılı Kanun ile TCK m. 62’de iki yönlü bir değişiklik yapıldı:
- “Yargılama sürecindeki davranışlar” ifadesi daraltılarak, pişmanlığı gösteren davranışlara indirgendi.
- Failin, mahkemeyi etkilemeye yönelik şeklî tutum ve davranışlarının takdiri indirim nedeni olarak dikkate alınamayacağı açıkça düzenlendi.
Değişikliğin pratik anlamı şudur: duruşmadaki kıyafet, hitap biçimi ya da mahkeme önünde takınılan geçici tavır, tek başına indirim gerekçesi olamaz. İndirim, failin fiil sonrasındaki gerçek tutumuna ve maddede sayılan somut hususlara dayanmalıdır.
Değişiklik, takdiri indirimi ortadan kaldırmadı; kurum yürürlüktedir ve uygulanmaya devam eder. Yapılan şey, indirimin dayanağını nesnel bir zemine çekmek ve kararın denetlenebilirliğini artırmaktır.
Gerekçe zorunluluğu
TCK m. 62/2’nin son cümlesi açıktır: takdiri indirim nedenleri kararda gösterilir. Bu, iki yönlü bir zorunluluktur.
Birincisi, indirim uygulanırken hangi hususa dayanıldığı yazılmalıdır. “Failin duruşmadaki iyi hâli” gibi kalıp ifadeler, değişiklik sonrası yetersizdir. İkincisi, indirim uygulanmazken de bunun sebebi açıklanmalıdır; çünkü karar denetlenebilir olmalıdır.
Gerekçesiz uygulama ya da uygulamama, kanun yolu aşamasında ileri sürülebilecek bir hukuka aykırılıktır. İstinaf incelemesinin nasıl yürüdüğü konusunda istinafta duruşma açılması yazısına bakabilirsiniz.
Gerekçe zorunluluğunun bir başka sonucu, kararın okunabilir olmasıdır. Hükümde yalnız “takdiren indirim uygulanmıştır” denilmesi, hangi hususun esas alındığını göstermez; bu da kararın denetimini fiilen imkânsız kılar. Aynı şekilde indirim uygulanmayan kararlarda “takdiren indirim uygulanmasına yer olmadığına” biçimindeki kalıp ifade de tek başına yeterli değildir.
Uygulamada bu eksikliğin sık görülmesinin sebebi, takdiri indirimin hükmün sonunda, neredeyse rutin bir adım gibi ele alınmasıdır. Oysa kanun bunu açıkça bir gerekçelendirme yükümlülüğüne bağlamıştır ve 2022 değişikliği bu yükümlülüğü daha da belirginleştirmiştir.
Ceza hesabında takdiri indirimin yeri
Takdiri indirim, ceza hesabının son adımıdır. TCK m. 61/5 uyarınca belirlenen ceza üzerinden sırasıyla teşebbüs, iştirak, zincirleme suç, haksız tahrik, yaş küçüklüğü, akıl hastalığı ve cezada indirim yapılmasını gerektiren kanuni nedenler uygulanır; takdiri indirim bunların ardından gelir.
CEZA HESABINDA TAKDİRİ İNDİRİMİN SIRASI
Sıralamanın önemi şuradan gelir: aynı oranlar farklı sırayla uygulandığında sonuç ceza değişir. Ayrıca takdiri indirim, sonuç cezayı belirli eşiklerin altına indirebilir ve bu da cezanın seçenek yaptırıma çevrilmesi ya da ertelenmesi ihtimalini doğurabilir. Bu eşikler için hapis cezasının paraya çevrilmesi ve seçenek yaptırımlar yazısını inceleyebilirsiniz.
Teşebbüs indiriminin aynı hesap içindeki yeri ve etkisi için suça teşebbüs ve cezada indirim yazısına da bakabilirsiniz.
Takdir yetkisinin sınırları
Takdiri indirim, adından da anlaşılacağı gibi bir takdir yetkisidir; fakat ceza hukukunda takdir, keyfilik anlamına gelmez. Bu yetkinin üç sınırı vardır ve hepsi kanun yolu aşamasında denetlenir.
Birinci sınır: kapsam. Mahkeme yalnız maddede sayılan türden hususları dikkate alabilir. Suçun ağırlığı, toplumdaki tepki ya da benzeri dosyalardaki uygulama gibi ölçütler takdiri indirimin dayanağı olamaz.
İkinci sınır: oran. Süreli cezalarda indirim altıda biri aşamaz. Bu üst sınırın aşılması doğrudan bir hukuka aykırılıktır.
Üçüncü sınır: gerekçe. Kararda hangi hususun dikkate alındığı gösterilmelidir. Gerekçenin denetlenebilir olması, takdir yetkisini keyfilikten ayıran temel güvencedir.
Bu üç sınır birlikte okunduğunda ortaya şu çıkar: takdiri indirim, mahkemenin dilediği gibi kullanabileceği bir lütuf değil, kanunun çerçevesini çizdiği ve gerekçelendirilmesi gereken bir değerlendirmedir. Uygulamada kararların bu üç başlık üzerinden incelenmesi, itirazın en sağlam zeminini oluşturur.
Ceza hesabında takdiri indirimden önce uygulanan kanuni nedenlerden biri de akıl hastalığıdır; bunu akıl hastalığı (TCK 32) ve kusur yeteneği yazısında anlattım.
Videolu anlatım: hâkim kararını neye göre verir?
Hâkim Kararını Neye Göre Verir? — Av. Burakhan Çalışkan
Uygulamada takdiri indirim
Takdiri indirim her suç tipinde gündeme gelebilir; ancak tartışmanın yoğunlaştığı alanlar vardır.
Uyuşturucu kullanma dosyaları
TCK m. 191 kapsamındaki dosyalarda süreç çoğu zaman hüküm aşamasına gelmeden, kamu davasının açılmasının ertelenmesi ve denetimli serbestlik üzerinden yürür. Bu nedenle takdiri indirim tartışması daha az gündeme gelir; ancak denetim süreci ihlalle sonuçlanıp hüküm kurulduğunda ceza hesabının son adımı olarak yine karşımıza çıkar.
Bu dosyalarda kişinin tedavi sürecine katılımı ve denetim yükümlülüklerine uyumu, fiilden sonraki tutumu gösteren somut veriler arasında değerlendirilebilir. Sürecin işleyişi için uyuşturucu kullanma suçunda denetimli serbestlik yazısına bakabilirsiniz.
Uyuşturucu ticareti dosyaları
Bu dosyalarda takdiri indirim, etkin pişmanlık ve denetimli serbestlik gibi kurumlarla birlikte değerlendirilir. Etkin pişmanlık kanunda özel olarak düzenlenmiş bir indirim sebebi olduğundan takdiri indirimden önce uygulanır; ikisi birbirinin alternatifi değildir. Uyuşturucu ticaretindeki etkin pişmanlık rejimi için TCK 192/1 kapsamında etkin pişmanlık yazısına bakabilirsiniz.
Cinsel suç dosyaları
Bu dosyalarda takdiri indirim, kamuoyunun en yakından izlediği konulardan biridir. 7406 sayılı Kanun değişikliğinin çıkış noktası da büyük ölçüde bu alandaki tartışmalardır. Dikkat edilmesi gereken nokta, mağdurun davranışına dayanan değerlendirmelerin takdiri indirim kapsamında da yer bulamayacağıdır; bu husus haksız tahrik bakımından da geçerlidir. Konuyu cinsel suçlarda haksız tahrik yazısında ayrıca ele aldım.
Kamu görevlisinin işlediği suçlar
Görevi kötüye kullanma, zimmet ve rüşvet gibi dosyalarda takdiri indirim, sonuç cezanın seçenek yaptırıma çevrilme ya da erteleme eşiğine düşüp düşmeyeceğini belirleyebildiği için ayrı bir önem taşır. Bu dosyalardaki değerlendirme için görevi kötüye kullanmada çevirme ve erteleme yazısını inceleyebilirsiniz.
Mal varlığına karşı suçlar
Hırsızlık, dolandırıcılık ve güveni kötüye kullanma gibi dosyalarda zararın giderilmiş olması, takdiri indirim bakımından en sık ileri sürülen husustur. Burada dikkat edilmesi gereken nokta, bazı suç tiplerinde zararın giderilmesinin zaten kanunda özel bir indirim sebebi olarak düzenlenmiş olmasıdır.
Böyle bir düzenleme varsa önce o özel hüküm uygulanır; takdiri indirim ise ayrıca değerlendirilir. Aynı olgunun iki kez indirim sebebi yapılıp yapılamayacağı ise kararda açıklanması gereken bir husustur. Bu dosyalardaki kazanç ve iade tartışmaları için müsadere ve kazanç müsaderesi yazısına bakabilirsiniz.
Çok failli dosyalarda
Birden fazla sanığın bulunduğu dosyalarda takdiri indirim her sanık için ayrı ayrı değerlendirilir; çünkü ölçütler kişiye özgüdür. Bir sanık hakkında indirim uygulanması diğerleri bakımından kendiliğinden sonuç doğurmaz. Sanıkların dosyadaki konumlarının nasıl belirlendiği konusunda suça iştirakte fail, azmettiren ve yardım eden ayrımı yazısına bakabilirsiniz.
Takdiri indirim nasıl desteklenir?
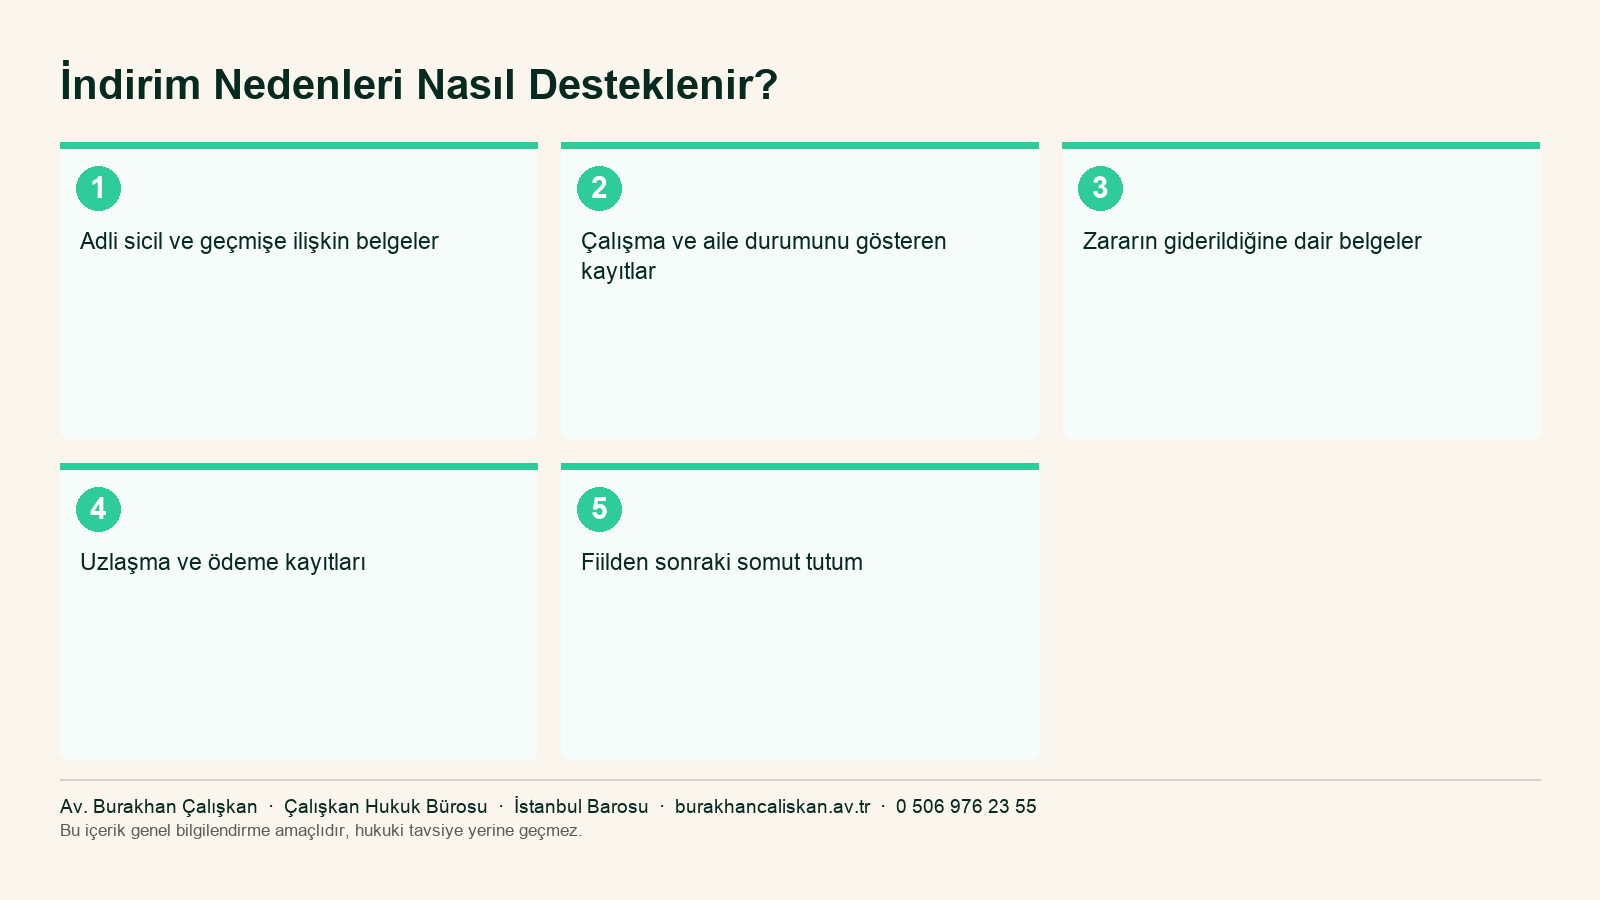
Mahkeme indirimi kendiliğinden değerlendirir; ancak değerlendirme dosyadaki verilere dayanır. Dosyada hiçbir veri yoksa, maddede sayılan hususların somutlaşması da mümkün olmaz. Bu nedenle savunmanın görevi, ölçütlere karşılık gelen bilgileri usulünce sunmaktır:
- Adli sicil kaydı ve geçmişe ilişkin belgeler.
- Çalışma durumu, aile ve bakım yükümlülüklerini gösteren belgeler.
- Zararın giderildiğine ilişkin ödeme veya uzlaşma belgeleri.
- Öğrenim durumu ve cezanın geleceğe etkisini gösteren veriler.
- Fiilden sonraki tutumu gösteren somut davranışlar.
Buradaki ölçü, gösterişli bir anlatım değil, belgeye dayalı bir sunumdur. Değişiklik sonrası kanunun vurgusu tam olarak budur: şeklî görüntü değil, somut ve gerçek tutum.
Bu belgelerin hangi aşamada sunulacağı da önemlidir. Hüküm aşamasına bırakılan bir sunum, mahkemenin değerlendirmesine yetişmeyebilir. Uygulamada en sağlıklı yol, savunmanın yazılı olarak sunulduğu aşamada bu verilerin de dosyaya girmesidir. Böylece mahkeme, karar öncesinde ölçütlere karşılık gelen somut bilgilere sahip olur.
Bir başka pratik nokta, belgelerin güncel olmasıdır. Yıllar önce alınmış bir belge, kişinin hüküm anındaki durumunu göstermeyebilir. Özellikle çalışma durumu, sağlık ve aile yükümlülüklerine ilişkin belgelerin güncel tarihli olması, değerlendirmenin dayanağını güçlendirir.
Ceza Davasında İyi Savunma Nasıl Olur? — Av. Burakhan Çalışkan
Takdiri indirimle karıştırılan kurumlar
Takdiri indirim, cezayı azaltan ya da infazını etkileyen başka kurumlarla sık sık karıştırılır. Oysa her birinin dayanağı, şartları ve sonucu farklıdır.
Tablodaki kurumların bir kısmı aynı dosyada birlikte gündeme gelebilir. Örneğin etkin pişmanlık uygulanan bir dosyada takdiri indirim de ayrıca değerlendirilir; ikisi birbirini dışlamaz. Buna karşılık uzlaştırma sağlandığında dosya zaten sonuçlandığı için ceza hesabına hiç geçilmez.
Sanığın duruşmaya katılmaması indirimi etkiler mi?
Duruşmaya katılmama tek başına indirimin uygulanmamasının gerekçesi yapılamaz. Sanığın savunma hakkı, katılım biçimini kendi seçmesini de kapsar ve kanun bu tercihi bir indirim ölçütü olarak saymamıştır.
Ancak fiil sonrasındaki tutum maddede sayılan hususlar arasındadır. Bu nedenle sanığın sürece hiç dâhil olmaması, pişmanlığı gösteren davranışların dosyada hiç yer almaması sonucunu doğurabilir. Aradaki fark önemlidir: olumsuz bir değerlendirme değil, dosyada dayanak bulunmaması söz konusudur.
Mağdur ve katılan bakımından takdiri indirim
Takdiri indirim yalnız sanığı ilgilendiren bir konu değildir. Katılan sıfatını kazanan mağdur da hükme karşı kanun yoluna başvurabilir ve indirimin gerekçesiz ya da hatalı uygulandığını ileri sürebilir.
Özellikle 7406 sayılı Kanun değişikliğinden sonra, şeklî tutuma dayandırıldığı anlaşılan indirimler bu yönüyle tartışmaya açıktır. Mağdur vekilinin bu noktayı hükümden hemen sonra değerlendirmesi, kanun yolu süresinin kaçırılmaması bakımından önem taşır.
Sık yapılan hatalar
- İndirimi kendiliğinden beklemek: mahkeme değerlendirir, ancak dayanak veriler dosyaya sunulmalıdır.
- Şeklî tutuma güvenmek: 7406 sayılı Kanun sonrası duruşmadaki görüntü indirim sebebi değildir.
- Çifte değerlendirme: temel cezada dikkate alınan bir husus takdiri indirimde tekrar kullanılamaz.
- Gerekçesizliği tartışmamak: indirimin uygulanmaması da gerekçelendirilmelidir.
- Sıralamayı atlamak: takdiri indirim, kanuni indirim nedenlerinden sonra uygulanır.
- Etkin pişmanlıkla karıştırmak: ikisi ayrı kurumlardır ve birlikte uygulanabilir.
Sonuç ve değerlendirme
Takdiri indirim, ceza hesabının son ve çoğu zaman en görünür adımıdır. Kanun mahkemeye bir takdir yetkisi tanır; ancak bu yetki hem kapsam hem gerekçe bakımından sınırlandırılmıştır. 2022 değişikliğinden sonra failin duruşmadaki şeklî tutumu indirim gerekçesi olmaktan çıkmış, indirim nedenlerinin kararda gösterilmesi zorunluluğu pekiştirilmiştir.
Bu nedenle takdiri indirim tartışması, “iyi hâl” gibi belirsiz bir ifadeye değil, maddede sayılan somut hususlara dayandırılmalıdır. Aynı şekilde indirimin uygulanmadığı kararlarda da gerekçenin denetlenmesi gerekir.
Buradaki açıklamalar genel niteliktedir ve somut bir olay hakkında sonuç bildirmez. Kanun metninin tamamı için Türk Ceza Kanunu kaynağına bakılabilir. İlgili diğer başlıkları Cinsel Suçlar Bilgi Merkezi ve Uyuşturucu Suçları Bilgi Merkezi sayfalarında bulabilirsiniz.
Sıkça Sorulan Sorular
Takdiri indirim ne kadardır?
TCK m. 62/1 uyarınca ağırlaştırılmış müebbet hapis cezası yerine müebbet hapis, müebbet hapis cezası yerine yirmi beş yıl hapis cezası verilir. Diğer cezaların ise altıda birine kadarı indirilir; oran mahkemece belirlenir ve kararda gösterilir.
“İyi hâl indirimi” ile takdiri indirim aynı şey midir?
Halk arasında iyi hâl indirimi denilen kurum, kanundaki adıyla takdiri indirim nedenleridir. Kanunda “iyi hâl” diye bir ölçüt yoktur; TCK m. 62/2 hangi hususların dikkate alınabileceğini ayrıca saymıştır.
Duruşmadaki kıyafet veya tavır indirim sebebi olur mu?
Olmaz. 12/5/2022 tarihli 7406 sayılı Kanun ile yapılan değişiklikten sonra, failin duruşmada mahkemeyi etkilemeye yönelik şeklî tutum ve davranışları takdiri indirim nedeni olarak dikkate alınamaz.
Takdiri indirim için talepte bulunmak şart mıdır?
Şart değildir; mahkeme şartların varlığını kendiliğinden değerlendirir. Ancak indirim nedenlerini destekleyen somut verilerin dosyaya sunulması, değerlendirmenin sağlıklı yapılmasını sağlar.
Takdiri indirim uygulanmazsa ne yapılabilir?
Uygulanmama gerekçesi kararda gösterilmelidir. Gerekçesiz ya da kalıp bir ifadeyle yetinilen kararlar, istinaf ve temyiz aşamasında bu yönüyle denetlenebilir.
Sabıkasız olmak indirimi garanti eder mi?
Etmez. Failin geçmişi maddede sayılan hususlardan yalnız biridir; sosyal ilişkiler, fiilden sonraki tutum ve cezanın geleceğe etkisi gibi ölçütlerle birlikte değerlendirilir. Hiçbir ölçüt tek başına sonuç doğurmaz.
Takdiri indirim hangi aşamada uygulanır?
TCK m. 61/5’teki sıralamada en sonda yer alır. Teşebbüs, iştirak, zincirleme suç, haksız tahrik, yaş küçüklüğü ve akıl hastalığı gibi nedenlerden sonra uygulanır ve sonuç cezayı belirleyen son adımdır.
Etkin pişmanlık ile takdiri indirim aynı anda uygulanabilir mi?
Uygulanabilir. Etkin pişmanlık kanunda özel olarak düzenlenmiş bir indirim sebebidir; takdiri indirim ise genel niteliktedir. Şartları ayrı ayrı gerçekleştiğinde ikisi birlikte değerlendirilir.
Takdiri indirimin uygulanıp uygulanmadığını ve gerekçesinin yeterliliğini birlikte değerlendirebiliriz.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı olarak Kartal’daki bürosunda ceza hukuku alanında çalışmaktadır. Ceza hesabının denetlenmesi, indirim nedenlerinin dosyaya usulünce sunulması ve gerekçe eksikliklerinin kanun yolu aşamasında ileri sürülmesi, doğrudan çalışma alanı içinde yer alır. Ağır ceza ve asliye ceza mahkemelerinde müdafilik ve vekillik görevi yürütmekte; mevzuat değişikliklerini bu sitede ve YouTube kanalında paylaşmaktadır.
Hukuki Sorumluluk Reddi
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.