Kısa cevap: Görevi kötüye kullanma suçu (TCK m. 257), maddenin kendi metninde yer alan “kanunda ayrıca suç olarak tanımlanan haller dışında” ifadesi nedeniyle tamamlayıcı (tali/ikincil) niteliktedir. Kamu görevlisinin fiili zimmet, irtikap, rüşvet veya ihaleye fesat karıştırma gibi özel bir suç tipine giriyorsa, görevi kötüye kullanma hükmü değil o özel hüküm uygulanır.
TCK m. 257’nin “tamamlayıcı” veya “tali” bir suç olarak nitelendirilmesi, kanun metninin ta kendisinden kaynaklanan bir tasnif meselesidir. Bu yazıda, bu niteliğin ne anlama geldiği, hangi hâllerde m. 257’nin devre dışı kaldığı ve bu ayrımın soruşturma sürecindeki pratik önemi ele alınmaktadır.
“Tamamlayıcı Suç” Ne Anlama Gelir?
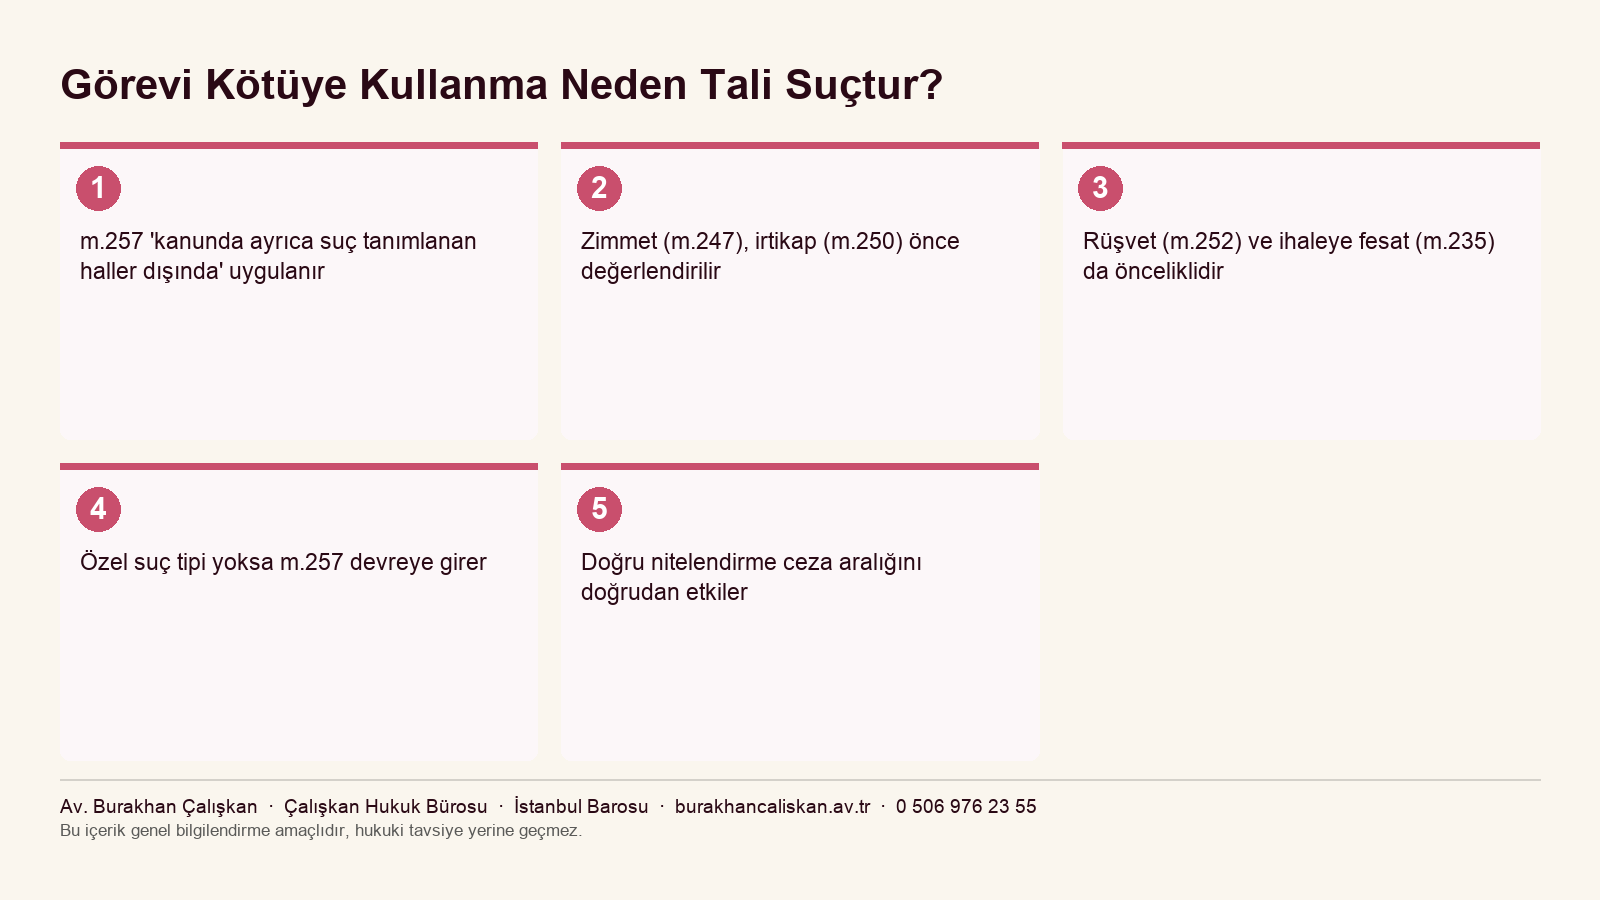
TCK m. 257/1 ve m. 257/2, fıkralarının başında “Kanunda ayrıca suç olarak tanımlanan haller dışında” ibaresini taşır. Bu ifade, kanun koyucunun görevi kötüye kullanma suçunu, kamu görevlisinin görev alanındaki her türlü hukuka aykırı davranışı kapsayan genel bir “yedek” hüküm olarak tasarladığını gösterir. Yani m. 257, önce başka bir özel suç tipinin uygulanıp uygulanamayacağına bakılan, ancak hiçbiri uygulanamıyorsa devreye giren tamamlayıcı bir normdur.
Bu yapı, ceza hukukunda “genel norm – özel norm” ilişkisinin bir görünümüdür: kamu görevlisinin görevi kötüye kullanır nitelikteki her fiili için önce özel bir suç tipinin (zimmet, irtikap, rüşvet, ihaleye fesat karıştırma gibi) uygulanıp uygulanamayacağı değerlendirilir; özel bir hüküm varsa o hüküm uygulanır, m. 257 uygulanmaz.
Hangi Suçlar m. 257’nin Önüne Geçer?
Zimmet (TCK m. 247), irtikap (TCK m. 250), rüşvet (TCK m. 252) ve ihaleye fesat karıştırma (TCK m. 235) gibi suçlar, kamu görevlisinin görevini kötüye kullandığı fiiller için özel olarak düzenlenmiş hükümlerdir ve bu suçlardan biri oluştuğunda TCK m. 257 uygulanmaz. Bu suçların her biri, görevi kötüye kullanmanın belirli bir görünüm biçimini (malı zimmetine geçirme, nüfuzunu kullanarak menfaat elde etme, rüşvet anlaşması, ihale sürecine müdahale) ayrı ve daha ağır cezalarla düzenlemiştir.
Örneğin bir kamu görevlisinin görevi nedeniyle zilyetliğinde bulunan bir malı kendi zimmetine geçirmesi, TCK m. 247 kapsamında beş yıldan on iki yıla kadar hapis cezasını gerektirir; bu fiil aynı zamanda “görevin gereklerine aykırı davranış” niteliği taşısa da, ayrı ve özel bir suç tipi olarak düzenlendiğinden m. 257 uygulama alanı bulmaz.
Görevi Kötüye Kullanma Ne Zaman Gerçek Anlamda Uygulanır?
Doğrudan cevap: TCK m. 257, kamu görevlisinin fiili hiçbir özel suç tipinin unsurlarını taşımıyor, ancak yine de görevin gereklerine aykırı davranış sonucunda kişilerin mağduriyetine, kamunun zararına veya haksız menfaate yol açıyorsa uygulanır. Bu, uygulamada en sık karşılaşılan görevi kötüye kullanma dosyalarının büyük bölümünü oluşturur.
Bu tür fiillere örnek olarak bir kamu görevlisinin yetkisini keyfi biçimde kullanarak bir başvuruyu mevzuata aykırı şekilde reddetmesi, görev tanımı dışına çıkarak bir kişiye haksız avantaj sağlaması veya bir denetim görevini kasten eksik yerine getirmesi sayılabilir; bunlar zimmet, irtikap veya rüşvet gibi belirli bir kalıba oturmadığı için m. 257 kapsamında değerlendirilir.
Tamamlayıcı Nitelik Soruşturmayı Nasıl Etkiler?
Bir soruşturmada kamu görevlisinin fiili önce özel suç tipleri açısından değerlendirilir; ancak bu değerlendirme sonucunda özel bir suç tipinin unsurları oluşmuyorsa, savcılık m. 257 kapsamında iddianame düzenleyebilir. Bu sıralı değerlendirme, hem soruşturma makamı hem de savunma açısından dosyanın hangi hükme göre nitelendirileceğini belirleyen kritik bir aşamadır.
Savunma açısından, isnat edilen fiilin aslında özel bir suç tipinin (örneğin irtikap veya zimmet) unsurlarını taşımadığının, dolayısıyla en fazla m. 257 kapsamında değerlendirilebileceğinin ortaya konması, ceza miktarını doğrudan etkileyebilecek bir savunma hattı oluşturabilir; zira m. 257’nin öngördüğü ceza aralığı (altı ay – iki yıl / üç ay – bir yıl), özel suç tiplerinin cezalarına göre genellikle daha düşüktür.
Görevi İhmal ile Bağlantısı Nedir?
TCK m. 257/2’de düzenlenen görevi ihmal de aynı tamamlayıcılık ilkesine tabidir ve “kanunda ayrıca suç olarak tanımlanan haller dışında” uygulanır. İki fıkra arasındaki icrai/ihmali ayrımına ilişkin ayrıntılı açıklama için Görevi İhmal ile Görevi Kötüye Kullanma Arasındaki Fark Nedir? başlıklı yazımıza bakılabilir.
Aynı tamamlayıcılık mantığı, Görevi Kötüye Kullanma Suçu Nedir, Cezası Ne Kadardır? başlıklı yazımızda da açıklanan temel unsurların bir uzantısıdır ve dosyanın doğru suç tipine göre nitelendirilmesi açısından belirleyicidir.
Sonuç ve Değerlendirme
TCK m. 257’nin tamamlayıcı (tali) niteliği, kanun metninde açıkça yer alan bir tasnif meselesidir: fiil özel bir suç tipinin unsurlarını taşıyorsa o hüküm, taşımıyorsa görevi kötüye kullanma hükmü uygulanır. Bu ayrımın doğru yapılması, hem uygulanacak ceza aralığını hem de savunmanın kurgulanma biçimini doğrudan etkiler. Somut bir dosyada hangi hükmün uygulanacağı, fiilin niteliğine ve delillere göre değişir.
Tali nitelik tartışmasının somutlaştığı örneklerden biri, sırrın açıklanması fiilidir; bu ayrımı göreve ilişkin sırrın açıklanması suçu yazısında anlattım.
İhmal suretiyle işlenen fiillerin hangi madde kapsamında değerlendirileceği tartışmalıdır; denetim görevinin ihmali örneğini denetim görevini ihmal eden amirin durumu yazısında inceledim.
Nüfuz ticareti ile rüşvetin sınırını çizen ölçütleri rüşvet ile nüfuz ticareti (TCK m. 255) ayrımı yazısında karşılaştırdım.
Aynı fiilin birden fazla suç tipine girdiği hâllerde uygulanacak içtima kuralını fikri içtima ve bileşik suç ayrımı yazısında anlattım.
Sıkça Sorulan Sorular
Görevi kötüye kullanma suçu neden tali suç sayılır?
TCK m. 257’nin fıkraları “kanunda ayrıca suç olarak tanımlanan haller dışında” ibaresiyle başladığından, zimmet, irtikap, rüşvet gibi özel suç tipleri oluştuğunda uygulanmaz; sadece bunlardan hiçbiri oluşmuyorsa devreye girer.
Zimmet ile görevi kötüye kullanma aynı anda uygulanabilir mi?
Hayır, zimmet suçu oluştuğunda görevi kötüye kullanma hükmü ayrıca uygulanmaz; fiil TCK m. 247 kapsamında değerlendirilir. Bu, kanunun genel-özel norm ilişkisinin bir sonucudur.
Bir fiilin hangi suça gireceğine kim karar verir?
Soruşturma aşamasında savcılık, kovuşturma aşamasında ise mahkeme, fiilin unsurlarını inceleyerek hangi suç tipine uyduğuna karar verir. Bu değerlendirme somut delillere ve olayın özelliklerine göre değişir.
Tali suç olması cezayı azaltır mı?
Tali suç niteliği tek başına bir ceza indirimi getirmez; ancak m. 257’nin ceza aralığı genellikle zimmet veya rüşvet gibi özel suç tiplerine göre daha düşüktür. Hangi hükmün uygulanacağı doğru nitelendirmeye bağlıdır.
İhaleye fesat karıştırma ile görevi kötüye kullanma birlikte mi değerlendirilir?
Hayır, ihaleye fesat karıştırmanın unsurları oluştuğunda TCK m. 235 uygulanır, görevi kötüye kullanma hükmü ayrıca uygulanmaz. Fiil ihale sürecine özgü unsurları taşımıyorsa m. 257 gündeme gelebilir.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı olarak ceza hukuku alanında çalışmalarını sürdürmektedir. Kamu görevlilerine ilişkin soruşturma dosyalarında fiilin görevi kötüye kullanma mı, yoksa zimmet, irtikap veya rüşvet gibi özel bir suç tipi mi olduğunun doğru nitelendirilmesi konusundaki uygulama gelişmelerini takip etmekte, güncel mevzuat ve Yargıtay içtihadını yakından izleyerek içerik üretimine katkı sağlamaktadır.
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.
Dosyanızdaki fiilin hangi suç tipine girdiğinin değerlendirilmesi için iletişime geçebilirsiniz.