Kısa cevap: Beykoz sigorta ve tazminat avukatı; bedensel zarar, destekten yoksun kalma, değer kaybı ve mahrumiyet bedeli taleplerini yürütür. Tutarı belirleyen iki teknik başlık ise faizin başlangıcı — haksız fiilde fiil tarihi (TBK m.117) — ve faizle karşılanmayan aşkın zarardır (m.122).

Trafik kazası dosyalarında talep genellikle onarım bedeli, değer kaybı ve mahrumiyet bedeli üzerinden kurulur. Ancak nihai tutarı belirleyen kalem çoğu zaman bunların toplamı değil, faizin hangi tarihten itibaren işlediğidir. Beykoz, Kavacık ve Paşabahçe çevresinden gelen dosyalarda da en sık gözden kaçan nokta budur.
Bu sayfada önce sigorta ve tazminat avukatının hangi taleplere baktığını ve sürecin hangi adımlardan geçtiğini ele alıyoruz. Ardından diğer sayfalarımızda ayrıntılı işlenmeyen bir alana iniyoruz: temerrüt, faiz oranı ve bileşik faiz yasağı, aşkın zarar ve seçimlik haklar. İş ilişkisinden doğan zararlar için iş avukatı sayfamıza bakabilirsiniz.
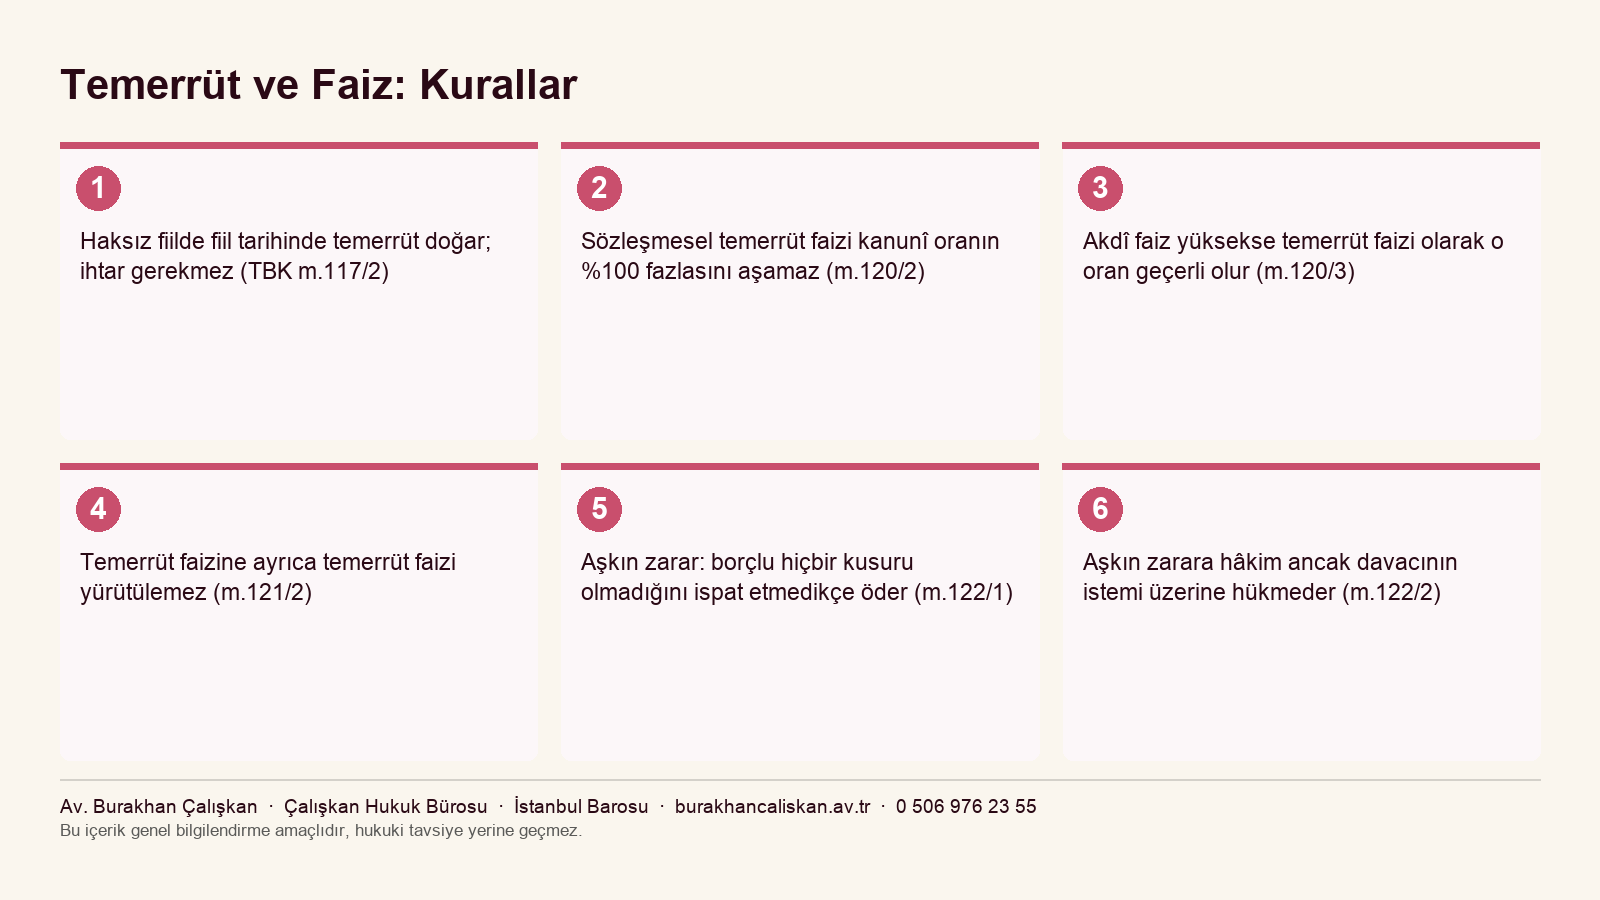
Haksız fiilde fiilin işlendiği tarihte borçlu temerrüde düşmüş olur; ayrıca ihtar aranmaz (TBK m.117/2). Bu, kaza tarihinden itibaren faiz talebini mümkün kılar. Dosyanızı değerlendirmek için Çalışkan Hukuk Bürosu ile iletişime geçebilirsiniz.
Sigorta ve Tazminat Avukatı Hangi Taleplere Bakar?
Kısa cevap: Bedensel zarar, destekten yoksun kalma, araç değer kaybı, mahrumiyet bedeli, hasar bedeli; sigortaya başvuru ve ret kararına itiraz; ayrıca temerrüt faizi, aşkın zarar ve rücu uyuşmazlıkları.
Değer kaybı ile mahrumiyet bedeli sık karıştırılır: birincisi onarım sonrasında aracın piyasa değerindeki düşüşü, ikincisi aracın kullanılamadığı süre boyunca doğan zararı karşılar. İkisi ayrı kalemlerdir ve ayrı ayrı talep edilmelidir.
Tazminat Talebi Hangi Adımlarla Yürür?
Kısa cevap: Kayıtların toplanması, kusur ve sorumlu tespiti, poliçe incelemesi, yazılı başvuru, temerrüdün tespiti, dava veya tahkim, hesap raporu ve tahsil.
Beykoz’da adliye bulunmadığından dosyalar Kartal’daki İstanbul Anadolu Adliyesi’nde görülür.
Borçlu Ne Zaman Temerrüde Düşer?
Kısa cevap: Kural ihtardır; ancak haksız fiilde fiil tarihinde, sebepsiz zenginleşmede zenginleşme tarihinde temerrüt kendiliğinden doğar. İyiniyetli sebepsiz zenginleşende ise bildirim şarttır.
Temerrüt Faizi: Oran ve Sınırlar
Kısa cevap: Sözleşme yoksa mevzuattaki oran uygulanır; sözleşmeyle kararlaştırılan oran kanunî oranın yüzde yüz fazlasını aşamaz. Akdî faiz daha yüksekse o oran temerrüt faizi olarak geçerli olur ve faize faiz yürütülemez.
Aşkın Zarar: Faizi Aşan Zararın İstenmesi
Kısa cevap: Faizin karşılamadığı zarar ayrıca istenebilir; borçlu ancak hiçbir kusuru bulunmadığını ispatlayarak kurtulur. Miktar aynı davada belirlenebiliyorsa hâkim davacının istemi üzerine buna da hükmeder.
Faiz ve aşkın zarar dosyada nasıl kurgulanır?
Aşkın zarar, uygulamada en az talep edilen kalemlerdendir; oysa uzun süren dosyalarda gecikmenin gerçek maliyeti çoğu zaman yasal faizin üzerindedir. Kanunun kurduğu denge açıktır: ispat külfeti alacaklıda başlar, kusursuzluk savunması borçluya geçer.
Süre Verme ve Seçimlik Haklar
Kısa cevap: Karşılıklı borç yükleyen sözleşmelerde kural uygun süre vermektir; üç hâlde süre gerekmez. Alacaklı ifa + gecikme tazminatı, ifadan vazgeçip müspet zarar veya dönme seçeneklerinden birini kullanır.
Görevli ve Yetkili Mahkeme
Haksız fiilden doğan tazminat davaları kural olarak asliye hukuk mahkemesinde; sigorta sözleşmesinden doğan uyuşmazlıklar asliye ticaret mahkemesinde görülür. Yetki bakımından davalının yerleşim yeri yanında haksız fiilin işlendiği veya zararın meydana geldiği yer mahkemesi de yetkilidir. Sigorta uyuşmazlıklarında ayrıca sigorta tahkim yolu değerlendirilir. Beykoz’da ayrı bir adliye bulunmadığından dosyalar İstanbul Anadolu Adliyesi’nde görülür.
Dosyanız Değerlendirilirken Nelere Bakılır?
İlk başlık hukuki sebeptir: talep haksız fiile mi, sözleşmeye mi dayanıyor; bu, temerrüt anını değiştirir.
İkincisi faiz başlangıcıdır; haksız fiilde fiil tarihi esas alınmış mı, ihtar gereksiz yere beklenmiş mi.
Üçüncüsü orandır: sözleşmesel bir oran varsa üst sınır aşılmış mı, akdî faiz kuralı gözetilmiş mi.
Dördüncüsü aşkın zarardır; faizle karşılanmayan somut bir kayıp var mı ve açıkça talep edilmiş mi.
Beşincisi seçimlik haktır: sözleşmesel ilişkide ifa mı, müspet zarar mı, dönme mi tercih edilecek.
Temerrüt faizini aşan zarara hâkim ancak davacının istemi üzerine hükmedebilir (TBK m.122/2). Bu nedenle talebin dilekçede açıkça yer alması gerekir. Dosyanızı değerlendirmek için Çalışkan Hukuk Bürosu ile iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Beykoz sigorta ve tazminat avukatı hangi taleplere bakar?
Bedensel zarar, destekten yoksun kalma, araç değer kaybı, mahrumiyet bedeli ve hasar bedeli talepleri ile sigortaya başvuru, eksik ödeme ve ret kararına itiraz başlıca alanlardır. Temerrüt faizi, aşkın zarar ve rücu uyuşmazlıkları da bu kapsamdadır.
Tazminat talebi hangi adımlarla yürür?
Kaza ve zarar kayıtları toplanır, kusur dağılımı ve poliçe kapsamı çıkarılır, sigortacıya yazılı başvuru yapılır. Faizin başlangıcı belirlenir; anlaşma sağlanamazsa dava veya sigorta tahkimi yoluna gidilir, hesap raporu alınır ve tahsil aşamasına geçilir.
Borçlu ne zaman temerrüde düşer?
Muaccel bir borcun borçlusu, alacaklının ihtarıyla temerrüde düşer. İfa günü birlikte belirlenmişse bu günün geçmesiyle; haksız fiilde fiilin işlendiği, sebepsiz zenginleşmede zenginleşmenin gerçekleştiği tarihte temerrüt doğar (TBK m.117).
Trafik kazasında faiz ne zaman başlar?
Haksız fiilde fiilin işlendiği tarihte borçlu temerrüde düşmüş olur (m.117/2). Bu nedenle haksız fiil kaynaklı taleplerde ayrıca ihtar aranmaksızın faiz işlemeye başlar.
Sebepsiz zenginleşmede de ihtar gerekmez mi?
Kural olarak zenginleşmenin gerçekleştiği tarihte temerrüt doğar. Ancak sebepsiz zenginleşenin iyiniyetli olduğu hâllerde temerrüt için bildirim şarttır (m.117/2).
Temerrüt faizi oranı nasıl belirlenir?
Uygulanacak yıllık temerrüt faizi oranı, sözleşmede kararlaştırılmamışsa faiz borcunun doğduğu tarihte yürürlükte olan mevzuat hükümlerine göre belirlenir (m.120/1).
Sözleşmeyle istenilen oran kararlaştırılabilir mi?
Hayır. Sözleşme ile kararlaştırılacak yıllık temerrüt faizi oranı, kanunî orana göre belirlenen yıllık faiz oranının yüzde yüz fazlasını aşamaz (m.120/2).
Sözleşmede akdî faiz var ama temerrüt faizi yoksa ne olur?
Akdî faiz oranı kararlaştırılmakla birlikte temerrüt faizi kararlaştırılmamışsa ve yıllık akdî faiz oranı kanunî orandan fazlaysa, temerrüt faizi oranı hakkında akdî faiz oranı geçerli olur (m.120/3).
Faiz borcunda temerrüt faizi ne zaman işler?
Faiz veya irat borcunu ya da bağışladığı bir miktar parayı ödemekte temerrüde düşen borçlu, icra takibine girişildiği veya dava açıldığı günden başlayarak temerrüt faizi ödemekle yükümlüdür (m.121/1).
Faize faiz işletilebilir mi?
Hayır. Temerrüt faizine ayrıca temerrüt faizi yürütülemez (m.121/2). Bu, bileşik faiz uygulamasının açık bir yasağıdır.
Aşkın zarar nedir?
Alacaklı, temerrüt faizini aşan bir zarara uğramışsa, borçlu kendisinin hiçbir kusuru bulunmadığını ispat etmedikçe bu zararı da gidermekle yükümlüdür (m.122/1).
Aşkın zararda ispat yükü kimde?
Alacaklı zararının temerrüt faizini aştığını ortaya koyar; borçlu ise sorumluluktan kurtulmak için hiçbir kusurunun bulunmadığını ispat etmek zorundadır (m.122/1).
Kısmen kusurlu olduğumu söylemem yeterli mi?
Kanun ‘hiçbir kusuru bulunmadığını ispat etmedikçe’ demektedir. Bu nedenle kısmî kusursuzluk savunması aşkın zarardan kurtulmak için yeterli değildir (m.122/1).
Aşkın zarar aynı davada hükme bağlanır mı?
Temerrüt faizini aşan zarar miktarı görülmekte olan davada belirlenebiliyorsa, davacının istemi üzerine hâkim esas hakkında karar verirken bu zararın miktarına da hükmeder (m.122/2).
Aşkın zararı talep etmezsem hâkim kendiliğinden hükmeder mi?
Hayır. Madde açıkça ‘davacının istemi üzerine’ demektedir. Bu nedenle aşkın zararın dava dilekçesinde veya usulüne uygun biçimde talep edilmesi gerekir.
Borçluya süre vermek zorunda mıyım?
Karşılıklı borç yükleyen sözleşmelerde temerrüt hâlinde diğer taraf, ifa için uygun bir süre verebilir veya hâkimden süre verilmesini isteyebilir (m.123).
Hangi hâllerde süre vermeye gerek yoktur?
Borçlunun durumundan veya tutumundan sürenin etkisiz olacağı anlaşılıyorsa; temerrüt sonucunda ifa alacaklı için yararsız kalmışsa; ifanın belirli bir zamanda gerçekleşmemesi üzerine artık kabul edilmeyeceği sözleşmeden anlaşılıyorsa süre gerekmez (m.124).
Temerrüt hâlinde hangi seçeneklerim var?
Borcun ifasını ve gecikme tazminatını isteyebilirsiniz; ifadan ve gecikme tazminatından vazgeçtiğinizi hemen bildirerek ifa edilmemesinden doğan zararın giderilmesini isteyebilirsiniz ya da sözleşmeden dönebilirsiniz (m.125).
Sözleşmeden dönersem ne olur?
Taraflar karşılıklı olarak ifa yükümlülüğünden kurtulur ve daha önce ifa ettikleri edimleri geri isteyebilirler. Borçlu temerrüde düşmekte kusuru olmadığını ispat edemezse, sözleşmenin hükümsüz kalması sebebiyle uğranılan zarar da istenebilir (m.125/3).
Sürekli edimli sözleşmelerde durum farklı mı?
İfasına başlanmış sürekli edimli sözleşmelerde alacaklı; ifa ve gecikme tazminatı isteyebileceği gibi sözleşmeyi feshederek, sözleşmenin süresinden önce sona ermesi yüzünden uğradığı zararın giderilmesini de isteyebilir (m.126).
Değer kaybı ve mahrumiyet bedeli aynı şey mi?
Hayır. Değer kaybı, onarım sonrasında aracın piyasa değerindeki düşüşü; mahrumiyet bedeli ise aracın kullanılamadığı süre boyunca doğan zararı ifade eder. İkisi ayrı kalemler olarak talep edilir.
Sigortacı eksik ödeme yaparsa ne yapılabilir?
Eksik ödeme ve ret gerekçesi incelenerek fark tutarı için başvuru yenilenir; sonuç alınamazsa dava veya sigorta tahkimi yoluna gidilir. Bu süreçte faizin başlangıcı ve oranı ayrıca değerlendirilir.
Beykoz’daki tazminat davaları hangi mahkemede görülür?
Haksız fiilden doğan tazminat davaları kural olarak asliye hukuk mahkemesinde; sigorta sözleşmesinden doğan uyuşmazlıklar asliye ticaret mahkemesinde görülür. Beykoz’da ayrı bir adliye bulunmadığından dosyalar İstanbul Anadolu Adliyesi’nde görülür.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı avukat olarak Kartal’daki bürosunda tazminat ve sigorta dosyalarını takip etmektedir. Beykoz, Kavacık, Paşabahçe ve çevre mahallelerden gelen dosyalarda; trafik kazası kaynaklı bedensel zarar ve destekten yoksun kalma taleplerinden değer kaybı ve mahrumiyet bedeline, sigortacıya başvuru ve ret kararına itirazdan temerrüt faizi ile aşkın zarar tartışmalarına kadar zarar görenleri temsil etmektedir. İletişim: 0 506 976 23 55 — Cevizli Mahallesi, Ulubey Sokak, No: 4A D: 46, Kartal/İstanbul.
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu — mevzuat.gov.tr (m.117, 120-126)
- 2918 sayılı Karayolları Trafik Kanunu — mevzuat.gov.tr (işletenin sorumluluğu ve zorunlu mali sorumluluk sigortası)
- 3095 sayılı Kanunî Faiz ve Temerrüt Faizine İlişkin Kanun — faiz oranlarının belirlenmesi
Hukuki Sorumluluk Reddi
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.