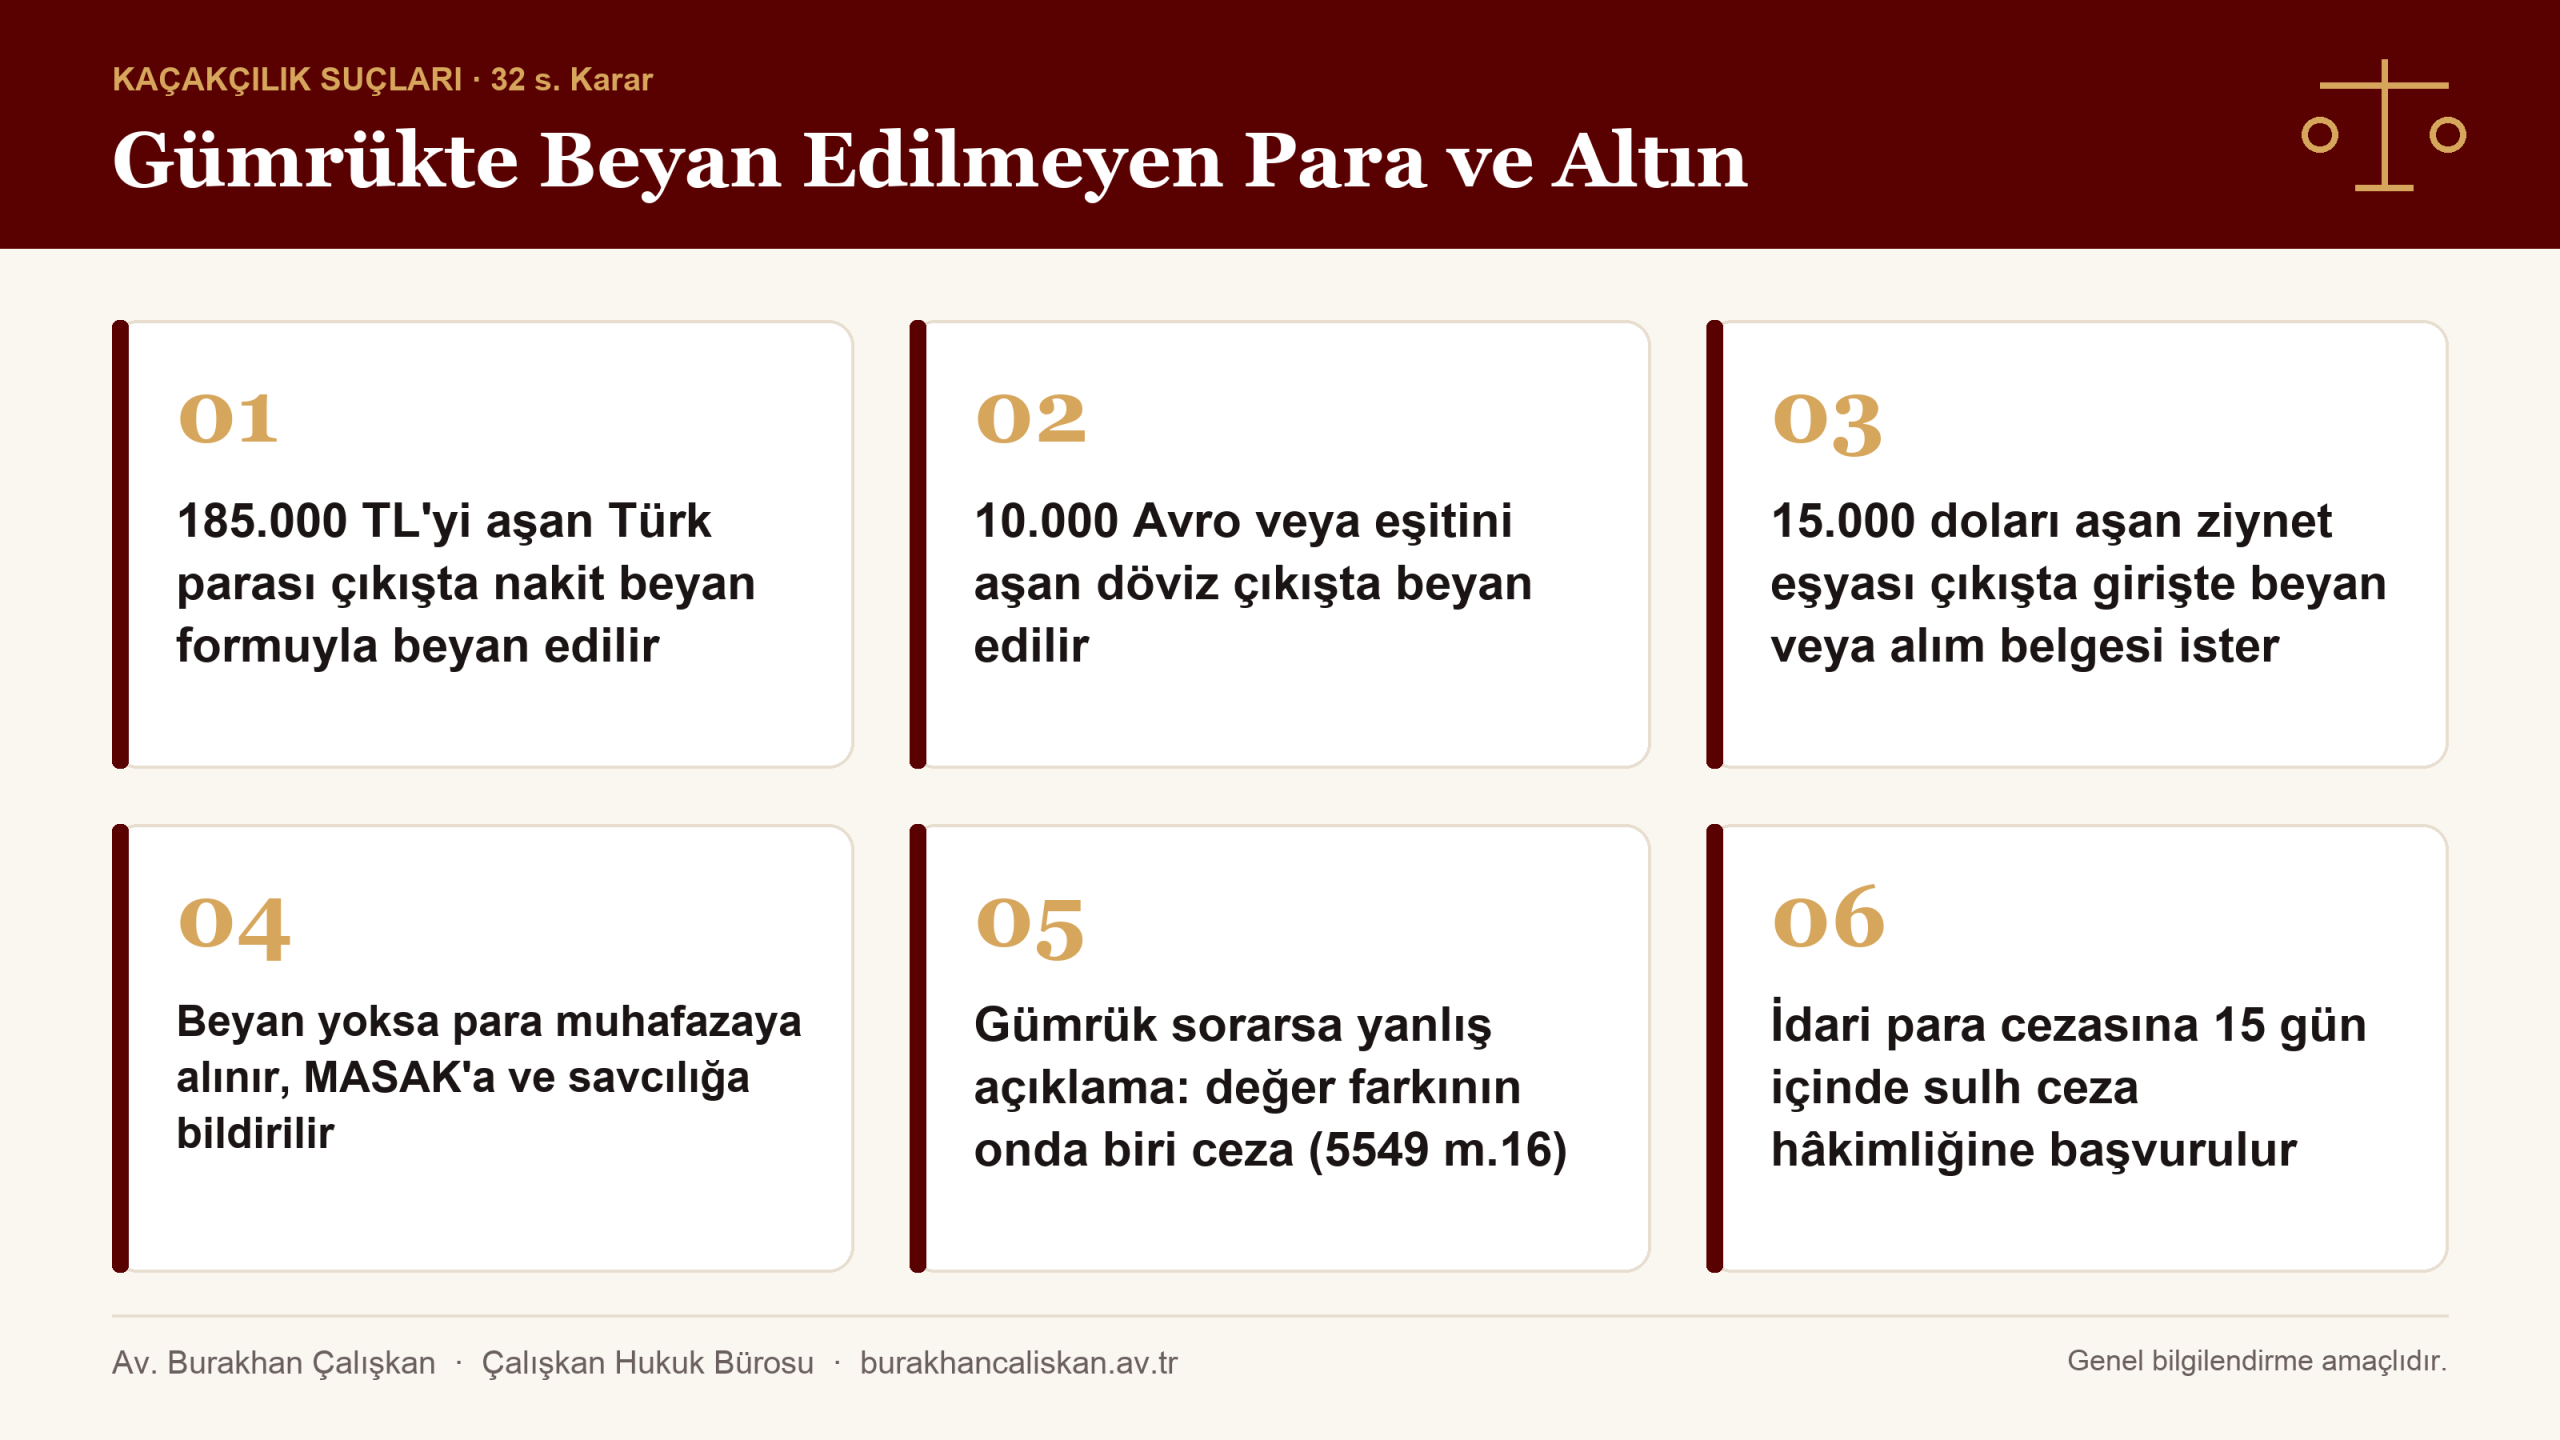
Kısa cevap: Gümrükte beyan edilmeyen para kendiliğinden suç değildir; çoğu durumda idari para cezası ve paranın muhafazaya alınması sonucunu doğurur. Yurt dışına çıkışta 185.000 TL’yi aşan Türk parası ile 10.000 Avro veya eşitini aşan döviz nakit beyan formuyla beyan edilir. Beyan yoksa para muhafazaya alınır, MASAK’a ve Cumhuriyet savcılığına bildirilir; külçe altın gibi eşyanın beyansız yurda sokulması ise kaçakçılık suçu oluşturabilir.
- Türk parası ve dövizi yurt dışına çıkarmak serbesttir; sınır bir yasak değil, beyan eşiğidir (32 sayılı Karar m. 3 ve m. 4).
- Çıkışta beyan eşiği Türk parası için 185.000 TL, döviz için 10.000 Avro veya eşitidir (Tebliğ No: 2008-32/34 m. 3/5 ve m. 4/2).
- Beyansız çıkışta para muhafaza altına alınır, MASAK’a ve savcılığa bildirilir; yaptırımı Cumhuriyet savcısı verir.
- Gümrük sorduğunda yapılan eksik açıklama, gerçek tutarla söylenen tutar arasındaki farkın onda biri kadar idari para cezası gerektirir (5549 sayılı Kanun m. 16).
- Değeri 15.000 ABD dolarını aşmayan kişisel ziynet eşyası serbestçe getirilip götürülür; külçe altın ise beyana tabidir.
Gümrükte beyan edilmeyen para; tatile, düğüne, ev alımına ya da yurt dışındaki işine nakit götüren kişilerin havalimanında en sık karşılaştığı sorunlardan biridir. Bu yazıda Türk Parası Kıymetini Koruma Hakkında 32 sayılı Karar, 1567 sayılı Türk Parasının Kıymetini Koruma Hakkında Kanun, 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun ve 5607 sayılı Kaçakçılıkla Mücadele Kanunu’nun güncel metinleriyle sınırları, yaptırımları ve itiraz yolunu anlatıyoruz.
İdari para cezası kararı size tebliğ edildiği gün itiraz süresi işlemeye başlar. Tutanak, döviz kuru ve beyan eşiği hesabı süre dolmadan incelenmelidir.
Gümrükte beyan edilmeyen paraya ne olur?
Kısa Cevap: Gümrükte beyan edilmeyen para, beyan eşiğini aşıyorsa gümrük idaresince muhafaza altına alınır. Olay şüpheli işlem kabul edilerek Mali Suçları Araştırma Kurulu Başkanlığına (MASAK) bildirilir; ayrıca 1567 sayılı Kanun m. 3 uyarınca idari para cezası verilebilmesi için Cumhuriyet savcılığına haber verilir. Kural olarak ceza davası değil, idari yaptırım süreci başlar.
Döviz için Tebliğ m. 4/3 şöyle der:
“Yolcu beraberi yapılan 10.000 Avro veya eşitini aşan döviz çıkışlarında beyanda bulunulmaması veya yanlış ya da yanıltıcı beyanda bulunulduğunun tespiti halinde söz konusu değerler gümrük idaresince muhafaza altına alınır ve durum şüpheli kabul edilerek Mali Suçları Araştırma Kurulu Başkanlığına bildirilir.”
Türk parası için aynı düzen Tebliğ m. 3/6’da yer alır. Muhafaza, paranın devlete geçmesi değil, yaptırım ve inceleme bitene kadar tutulmasıdır.
Yurt dışına para çıkarma limiti 2026’da ne kadar?
Yurt dışına para çıkarma limiti 2026 itibarıyla Türk parası için 185.000 TL, döviz için 10.000 Avro veya eşitidir. Bu tutarlar bir tavan değil, beyan eşiğidir: eşiği aşan tutar yasaklanmaz, gümrük idaresine Ticaret Bakanlığının yayımladığı nakit beyan formu doldurularak bildirilir. Para çıkarmak yasak değildir: 32 sayılı Karar m. 3/a ve m. 4/a Türk parası ile dövizin ihracını serbest bırakır.
Türk parası eşiği Tebliğ’de 28 Mart 2025 tarihli değişiklikle 185.000 TL’ye yükseltilmiştir. Döviz eşiğinde farklı para cinslerinin Avro karşılığı birlikte değerlendirilir; örneğin 6.000 Avro ile 6.000 ABD dolarının toplam karşılığı 10.000 Avro’yu aşabilir.
Beyan edilmeyen döviz için hangi ceza uygulanır?
Beyan edilmeyen döviz için uygulanacak ceza, 1567 sayılı Kanun m. 3’teki iki fıkradan hangisinin seçildiğine göre büyük fark gösterir. Birinci fıkra, Cumhurbaşkanı kararlarındaki yükümlülüklere aykırılığı maktu idari para cezasıyla; ikinci fıkra ise kıymetlerin izinsiz çıkarılmasını rayiç bedele bağlı ağır bir cezayla yaptırıma bağlar. Cezaya karar veren makam Cumhuriyet savcısıdır.
1567 sayılı Kanun m. 3/1: maktu idari para cezası
Kanun metni, Cumhurbaşkanı kararlarındaki yükümlülüklere aykırı hareket edene “üçbin Türk Lirasından yirmibeşbin Türk Lirasına kadar idarî para cezası” öngörür. Tutarlar Kabahatler Kanunu m. 17/7 uyarınca her yıl yeniden değerleme oranında artırılır. Tebliğ m. 3/6 ve m. 4/3, savcılığa bildirimin “3 üncü maddesinin birinci fıkrası uyarınca” işlem yapılması için yapıldığını açıkça yazar.
1567 sayılı Kanun m. 3/2: rayiç bedelin yarısından iki katına kadar
7555 sayılı Kanun’la (RG 24.07.2025) değişen ikinci fıkraya göre, fiil kıymetlerin izinsiz yurttan çıkarılması veya yurda sokulması niteliğindeyse ve 5607 sayılı Kanun’a göre suç ya da kabahat oluşturmuyorsa, kişiye “eşya ve kıymetlerin rayiç bedelinin yarısından iki katına kadar” idari para cezası verilir; teşebbüste ceza yarı oranında indirilir.
Yargıtay hangi fıkrayı uyguluyor?
Yargıtay 7. Ceza Dairesi’nin 22.11.2021 tarihli, 2021/20751 Esas, 2021/16387 Karar sayılı kararında, yurt dışına çıkışta üzerinde beyan edilmemiş 20.000 ABD doları ile 10.000 Avro bulunan yolcuya m. 3/2 uygulanmıştı. Daire, cezanın yalnız eşiği aşan 20.000 ABD doları üzerinden, kabahat tarihindeki kurla ve teşebbüs indirimiyle hesaplanmasına karar verdi.
Aynı Daire’nin 20.04.2026 tarihli, 2026/573 Esas, 2026/4683 Karar sayılı kararı ise farklı bir sonuca ulaştı. Daire, Türk parası ve dövizin çıkarılması izne bağlı olmadığından “izinsiz olarak yurttan çıkartılmalarından da bahsedilemeyeceği” gerekçesiyle 2.919.789,62 TL’lik m. 3/2 cezasını kanun yararına bozarak iptal etti; beyansızlığın ancak m. 3/1 kabahatini oluşturabileceğini belirtti. Her iki karar da 7555 sayılı Kanun öncesindeki olaylara ilişkindir.
Gümrük memuru sorduğunda yanlış açıklama yapmanın sonucu nedir?
Gümrük memuru sorduğunda yanlış açıklama yapmak, 5549 sayılı Kanun m. 16 uyarınca ayrı bir kabahattir. Yurda para getiren ya da yurt dışına para çıkaran yolcu, gümrük idaresinin talebi üzerine tam ve doğru açıklama yapmakla yükümlüdür. Yükümlülük giriş ve çıkışta, tutar eşiğinden bağımsız olarak geçerlidir.
Kanuna göre açıklama yapmayan yolcuya taşıdığı değerin, eksik tutar söyleyene ise gerçek değerle açıkladığı değer arasındaki farkın onda biri kadar idari para cezası kesilir; değerler muhafazaya alınır ve durum MASAK’a bildirilir. 1.500 TL’ye kadar olan farklar için bu hüküm uygulanmaz. Bu cezayı gümrük idaresi verir.
Örnek hesap: Sorulduğunda 10.000 Avro taşıdığını söyleyen yolcunun valizinde 30.000 Avro çıktığını varsayalım. Fark 20.000 Avro’dur; cezanın esası bunun onda biri olan 2.000 Avro’nun Türk lirası karşılığıdır. Hiç açıklama yapılmasaydı esas 3.000 Avro karşılığı olurdu.
Kabahatin oluşması için önce paraya ilişkin açıklama istenmiş olmalıdır. Yargıtay 7. Ceza Dairesi’nin 21.04.2025 tarihli, 2025/1539 Esas, 2025/5663 Karar sayılı kararında, yeşil hattan geçerken bagajında 74.204.000 Japon yeni bulunan yolcuya yalnız “gümrüğe tabi eşyanız var mı” diye sorulduğu, paraya yönelik açıklama istenmediği ve nakit açıklama tutanağı düzenlenmediği gerekçesiyle ceza iptal edildi.
Yurt dışına altın götürmek veya altınla girmek serbest mi?
Yurt dışına altın götürmek, altının türüne göre değişir. 32 sayılı Karar m. 7/5 uyarınca yolcular, kendilerine ait, değeri 15.000 ABD dolarını aşmayan ve ticari amaç taşımayan ziynet eşyasını serbestçe yurda getirebilir ve yurt dışına çıkarabilir.
Değeri 15.000 ABD dolarını aşan ziynetin çıkarılması, Karar’ın ifadesiyle “girişte beyan edilmiş olmasına veya Türkiye’de satın alındığını tevsik etme şartına bağlıdır.” Bu yüzden değerli takıyla gelişte beyanda bulunmak veya kuyumcu faturasını saklamak dönüşü kolaylaştırır.
Külçe, bar veya granül hâlindeki işlenmemiş altın ise ziynet sayılmaz. Karar m. 7/2-a, bunların ithal ve ihracında gümrük idaresine beyan verilmesini şart koşar; ithali de kural olarak kıymetli madenler aracı kuruluşlarına bırakılmıştır. Yukarıdaki 2021 tarihli kararda, beyan edilmemiş 666,56 gram külçe altın için ayrıca idari para cezası uygulandığı görülmektedir.
Beyan edilmeyen para kaçakçılık suçu sayılır mı?
Beyan edilmeyen nakit para, kural olarak kaçakçılık suçu değil, kabahat olarak ele alınır. Türk parası ve dövizin giriş ve çıkışı serbest olduğundan mevzuat bunlar için yalnız beyan ve açıklama yükümlülüğü öngörür.
5607 sayılı Kanun m. 3/1, “Eşyayı, gümrük işlemlerine tabi tutmaksızın ülkeye sokan kişi” için bir yıldan beş yıla kadar hapis ve on bin güne kadar adli para cezası öngörür. Gümrük Kanunu m. 3/23 eşyayı “her türlü madde, ürün ve değer” olarak tanımlar. Yargıtay 7. Ceza Dairesi’nin 24.05.2016 tarihli, 2014/28903 Esas, 2016/7485 Karar sayılı kararında, Suriye’den girişte üst aramasında beyansız 10,2 kg külçe gümüş bulunan sanığın eyleminin 5607 sayılı Kanun m. 3/1’deki suçu oluşturduğu kabul edilerek beraat kararı bozulmuştur.
Kaçakçılık suçlarının cezaları, değer indirimleri ve yargılama süreci kaçakçılık suçu ve cezası rehberimizde ayrıntılı olarak anlatılmıştır; soruşturma aşamasında ödeme yoluyla indirim imkânı için kaçakçılıkta etkin pişmanlık yazımıza bakılabilir.
El konulan para geri alınır mı?
Gümrükte el konulan para, kural olarak idari süreç ve MASAK incelemesi bittikten sonra geri alınabilir. Kabahatler Kanunu m. 18/1, kabahatin konusunu oluşturan eşyanın mülkiyetinin kamuya geçirilmesini ancak kanunda açık hüküm bulunan hâllere bağlar. 1567 sayılı Kanun m. 3’ün güncel metninde böyle bir hüküm yer almaz.
Durumu değiştiren, MASAK bildiriminden sonra paranın bir suçtan elde edildiğine dair emare çıkmasıdır. Bu hâlde dosya suç gelirlerinin aklanması (TCK m. 282) yönünden soruşturmaya dönüşebilir ve el koyma ceza muhakemesi hükümlerine göre sürer. Paranın kaynağını gösteren banka dökümü veya döviz alım belgesi erkenden sunulmalıdır; MASAK incelemesinde izlenecek yol ayrı yazıda anlatılmıştır.
İdari para cezasına nasıl itiraz edilir?
Gümrükte beyan edilmeyen para nedeniyle verilen idari para cezasına karşı, kararın tebliğ veya tefhim tarihinden itibaren en geç on beş gün içinde sulh ceza hâkimliğine başvurulur (Kabahatler Kanunu m. 27/1). Süre içinde başvurulmazsa karar kesinleşir. Ödeme süresi içinde ödenen cezada yüzde 25 indirim yapılır ve ödeme başvuru hakkını etkilemez (m. 17/6).
Beyansız para tespitinden itiraza süreç
Başvuruda sık tartışılan noktalar; cezanın paranın tamamı üzerinden hesaplanması, m. 3/2’nin seçilmesi, kur tarihi ve açıklama talebinin tutanakta görünmemesidir. Yurt dışında yaşayanlar için yurt dışında yaşayanların Türkiye’deki davalarını nasıl takip edeceği ayrıca önem taşır.
Uygulamada sık yapılan hatalar
Gümrükte beyan edilmeyen para dosyalarında hataların çoğu, beyan eşiğinin “yasak sınır” sanılmasından doğar. Yolcu, beyanın serbest olduğunu bilmediği için parayı valizin farklı bölümlerine dağıtır veya gizler; gizleme ise iyi niyet savunmasını zayıflatır ve MASAK değerlendirmesinde dosyanın şüpheli görünmesine yol açar.
- Dövizin toplamını hesaplamamak: farklı cinslerin toplam Avro karşılığı eşiği aşabilir.
- Memurun sorusuna tahmini veya düşük tutar söylemek: 5549 sayılı Kanun m. 16 farka göre ceza öngörür.
- Değerli takıyla gelişte beyan yapmamak: 15.000 ABD dolarını aşan ziynetin dönüşte çıkarılması belgeye bağlanır.
- Paranın kaynağına ilişkin belgeyi geç sunmak ve 15 günlük başvuru süresini kaçırmak.
Özetle gümrükte beyan edilmeyen para kural olarak kabahattir; hangi fıkranın uygulanacağı konusunda aynı Daire’nin kararları farklılık gösterdiğinden cezanın dayanağı ve hesabı somut dosyada incelenmelidir. Diğer ceza hukuku konuları ceza hukuku makaleleri dizinimizde yer almaktadır.
Sıkça Sorulan Sorular
Yurt dışına çıkarken yanımda ne kadar nakit para taşıyabilirim?
Taşınabilecek para için üst sınır yoktur; 32 sayılı Karar çıkışı serbest bırakır. Sınır beyan içindir: 185.000 TL’yi aşan Türk parası ve 10.000 Avro veya eşitini aşan döviz, nakit beyan formuyla bildirilerek çıkarılır.
Beyan sınırı aile için mi, kişi başına mı uygulanır?
Tebliğ, beyan yükümlülüğünü yolcu beraberi yapılan çıkışlara bağlar; bu nedenle değerlendirme, parayı taşıyan her yolcu yönünden ayrı yapılır.
Yurt dışından Türkiye’ye döviz getirirken beyan zorunlu mu?
Yurda döviz ve Türk parası getirmek serbesttir ve 32 sayılı Karar girişte bir tutar sınırı koymaz. Ancak 5549 sayılı Kanun m. 16 uyarınca gümrük idaresi sorduğunda tam ve doğru açıklama yapmak zorunludur. Sorulduğu hâlde açıklama yapmamak veya eksik tutar söylemek idari para cezası ve muhafaza sonucunu doğurur.
Gümrükte el konulan döviz ne zaman geri verilir?
Gümrükte beyan edilmeyen para, idari yaptırım süreci ve MASAK değerlendirmesi tamamlanana kadar muhafaza altında kalır. 1567 sayılı Kanun m. 3’te paranın mülkiyetinin kamuya geçirilmesine dair açık hüküm bulunmadığından, ayrıca bir suç soruşturması yoksa iade talep edilebilir.
Beyan edilmeyen altın bileziğim için ceza alır mıyım?
Kendinize ait, ticari amaç taşımayan ve değeri 15.000 ABD dolarını aşmayan ziynet eşyasını yurt dışına çıkarmak ve yurda getirmek 32 sayılı Karar m. 7/5 uyarınca serbesttir. Bu sınırı aşan ziynetin çıkışı, girişte beyan edilmiş olmasına veya Türkiye’de satın alındığının belgelenmesine bağlıdır.
Gümrükteki para cezasına ne kadar sürede itiraz edilir?
İdari para cezasına karşı kararın tebliğ veya tefhim tarihinden itibaren en geç on beş gün içinde sulh ceza hâkimliğine başvurulur (Kabahatler Kanunu m. 27/1). Süre kaçırılırsa karar kesinleşir. Süresinde ödeme yüzde 25 indirim sağlar.
Beyan etmediğim para yüzünden kara para aklama soruşturması açılır mı?
Beyansızlık tek başına aklama suçu değildir. Gümrük durumu MASAK’a bildirir; paranın suçtan elde edildiğine dair somut emare çıkarsa TCK m. 282 kapsamında soruşturma gündeme gelebilir.
Uygulanan fıkra, beyan eşiği hesabı ve paranın iadesi için dosyanızdaki belgeleri inceleyebiliriz; somut durumunuza göre bilgi almak için bize ulaşabilirsiniz.
Yazar Hakkında
Av. Burakhan Çalışkan, Kartal’daki Çalışkan Hukuk Bürosu’nda ceza hukuku alanında çalışmaktadır. Kaçakçılık, 1567 sayılı Kanun’a muhalefet ve gümrükte muhafazaya alınan nakit nedeniyle verilen idari para cezalarına karşı sulh ceza hâkimliği başvurularını, MASAK bildirimi sonrası yürütülen süreçleri ve iade taleplerini takip etmektedir. Bu yazı, 32 sayılı Karar, 2008-32/34 sayılı Tebliğ, 1567, 5549 ve 5607 sayılı Kanunların güncel metinleri ile tam metni incelenen Yargıtay kararları esas alınarak hazırlanmıştır.
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.