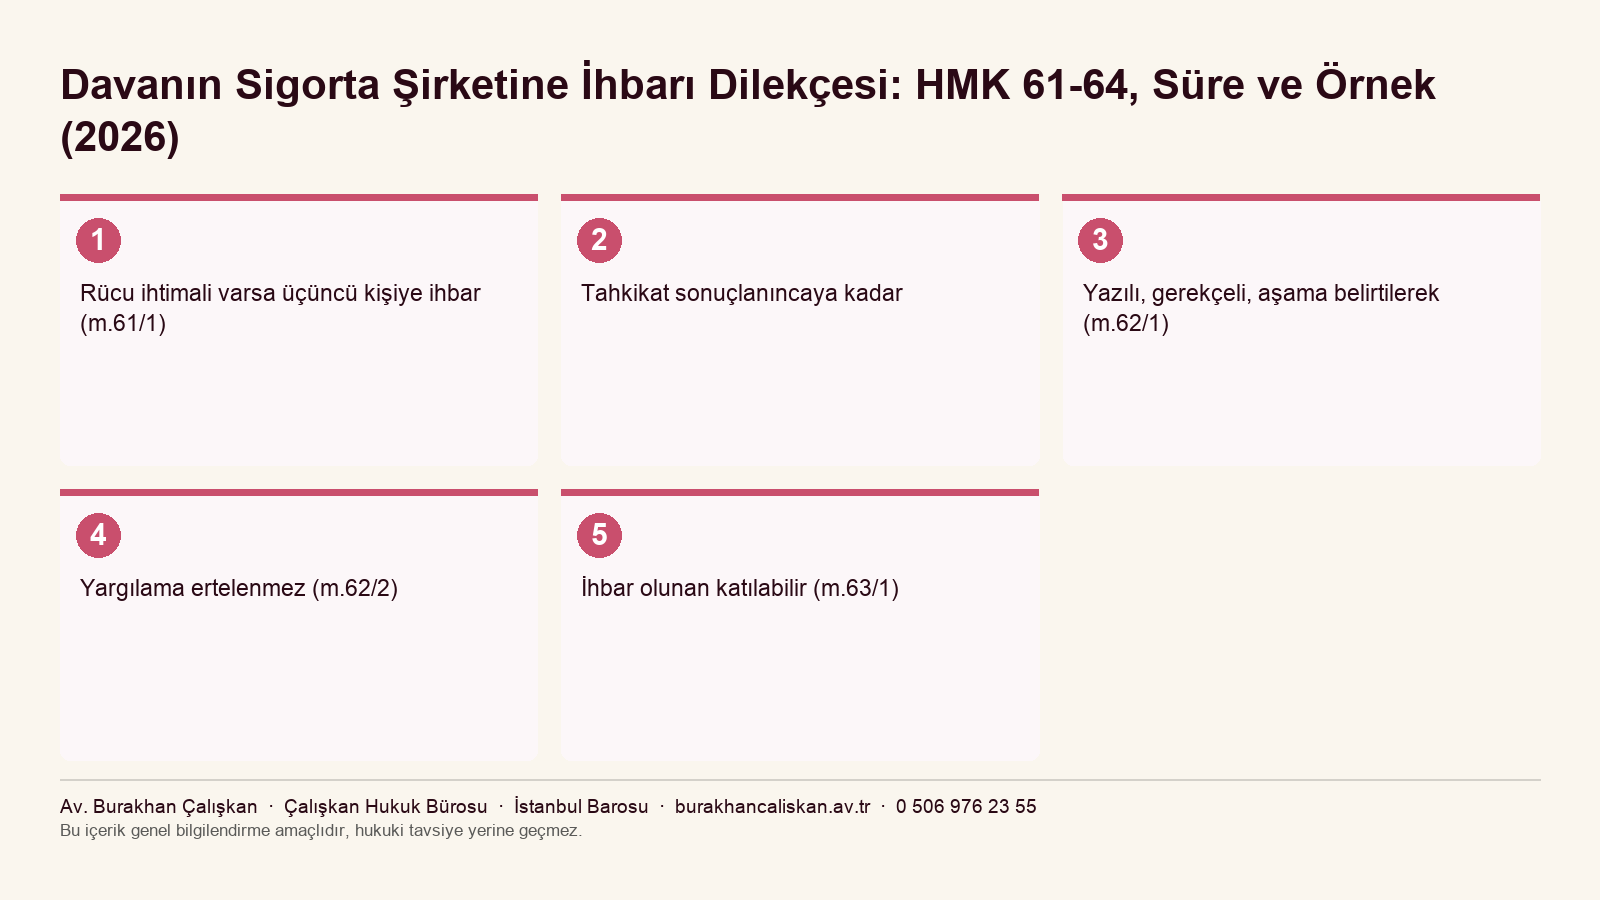
📌 Kısa Cevap: Davanın ihbarı, HMK m.61-64’e göre taraflardan birinin, davayı kaybettiği takdirde üçüncü kişiye rücu edeceğini veya üçüncü kişinin kendisine rücu edeceğini düşünerek davayı o kişiye bildirmesidir. Sigorta şirketi bakımından bu, çoğu kez davalı sigortalının (araç sahibi, işleten, işveren, sürücü) mahkemeye verdiği yazılı bir dilekçeyle sigorta şirketinin davadan haberdar edilmesi anlamına gelir. İhbar, tahkikat sonuçlanıncaya kadar yapılabilir (HMK m.61/1), yazılı olmalı, gerekçeyi ve yargılamanın aşamasını içermelidir (m.62/1) ve yargılamayı geciktirmez (m.62/2). İhbar olunan sigorta şirketi davaya katılmak zorunda değildir, ancak katılırsa davayı kazanmasında hukuki yararı olan taraf yanında yer alır (m.63/1).
Ne işe yarar? Sigorta şirketini davadan haberdar eder; ileride sigortalının sigorta şirketine rücu etmesi veya sigorta şirketinin sigortalıya rücu etmesi hâlinde ihbarın hukuki etkisini (HMK m.64, m.69/2) doğurur.
Kim verir, kime? Davanın tarafı (çoğunlukla davalı) veya vekili; davayı gören mahkemeye, ihbar olunan sigorta şirketine tebliğ edilmek üzere.
Süre Tahkikat sonuçlanıncaya kadar (HMK m.61/1); ihbar yargılamanın ertelenmesine yol açmaz (m.62/2).
Dayanak HMK m.61-64 ve m.69/2; TTK m.1472, 1475, 1476, 1478; KTK m.97 ve m.109.
Trafik kazası, iş kazası, araç hasarı veya mesleki sorumluluk gibi davalarda davalıların poliçeli bir sigortası bulunur. Davalı sigortalı, dava kendisine karşı açılmışsa ve sigorta şirketi davaya dahil edilmemişse, sigorta şirketinin davadan haberdar olmasını ve gerekirse davaya katılmasını sağlamak isteyebilir. Bu, hem savunmanın güçlenmesi hem de dava sonunda sigorta şirketine karşı doğabilecek hakların korunması bakımından önemlidir. Bu yazıda ihbarın HMK’daki şartlarını, ihbar edenin ve ihbar olunanın hukuki durumunu, sigorta şirketinin davaya katılma imkânını, TTK ve KTK’daki ilgili hükümlerle ilişkisini ve iki şablon metni birlikte ele alıyoruz. Zorunlu mali sorumluluk sigortası ve değer kaybı gibi konular için “Araç Değer Kaybı Dava Dilekçesi” ve “Sigorta Davası Dava Dilekçesi” yazılarımıza da bakabilirsiniz.
Dosyanızdaki aşamayı, poliçeleri ve süreleri birlikte inceleyip uygun yolu belirleyelim.
Davanın ihbarı nedir? HMK m.61-64 ne diyor?
HMK m.61/1’e göre taraflardan biri davayı kaybettiği takdirde üçüncü kişiye veya üçüncü kişinin kendisine rücu edeceğini düşünüyorsa, tahkikat sonuçlanıncaya kadar davayı üçüncü kişiye ihbar edebilir. Aynı maddenin ikinci fıkrası, dava kendisine ihbar edilen kişinin de aynı şartlarda bir başkasına ihbarda bulunmasının mümkün olduğunu ve bu şekilde ihbarın tevali ettirilebileceğini belirtir. Madde 62’ye göre ihbar yazılı olarak yapılır; ihbar sebebinin gerekçeleriyle birlikte açıklanması ve yargılamanın hangi aşamada bulunduğunun belirtilmesi gerekir. Ayrıca davanın ihbarı sebebiyle yargılama bir başka güne bırakılamaz ve ihbarın tevali etmesi gibi zorunlu olan durumlar dışında süre verilemez. Madde 63/1 dava kendisine ihbar edilen kişinin, davayı kazanmasında hukuki yararı olan taraf yanında davaya katılabileceğini, madde 64 ise ihbar edilen davada verilen hükmün ihbar eden kişiye etkisi hakkında 69. maddenin ikinci fıkrası hükmünün kıyasen uygulanacağını söyler.
Bu hükümlerin ortak noktası, ihbarın rücu ilişkisinin korunmasına hizmet etmesidir. İhbar eden, kendisine karşı açılan davanın sonuçlarından dolayı ileride üçüncü kişiye rücu etmeyi veya üçüncü kişinin kendisine rücu etmesini bekliyorsa, bu üçüncü kişiyi davadan haberdar eder ve ona, ihbar sonrasında davada yer alma imkânı tanır. Kanun ihbarı bir yükümlülük olarak düzenlememiştir; ihbar bir hak ve usul imkânıdır. İhbar edilmemesi ihbar edenin sonraki rücu davasında aleyhine sonuç doğurabilir; zira üçüncü kişi, asıl davanın yürütülmesinde kendisine söz hakkı tanınmadığını ileri sürebilir. Hangi hâllerde böyle bir itirazın dinleneceği, HMK m.69/2’deki istisna hâllerine ve somut yargılamanın seyrine bağlıdır.
İhbarın aşaması ve süresi: tahkikat sonuçlanıncaya kadar
İhbarın hangi aşamada yapılacağı HMK m.61/1’de açıkça yazılıdır: tahkikat sonuçlanıncaya kadar. Tahkikat, dilekçeler aşamasından sonra ön inceleme duruşması ve tahkikat duruşmasıyla devam eden delillerin toplandığı aşamadır; tahkikatın sona ermesi, tarafların beyanlarının ve delillerin dosyaya girmesi ve sözlü yargılamaya geçilmesiyle gerçekleşir. İhbar, tahkikat devam ettiği sürece yapılabilir; ancak her ek gecikme, ihbar olunanın savunma imkânlarını kullanması bakımından zorluk doğurabileceği için ihbarın mümkün olduğunca erken, çoğu kez cevap dilekçesiyle birlikte yapılması önerilir. HMK m.62/1 gereği ihbar dilekçesinde yargılamanın hangi aşamada bulunduğunun belirtilmesi zorunludur; bu ifade ihbar olunana, davaya hangi noktada katılacağı bilgisini verir ve HMK m.68/1 uyarınca katılan müdahilin davayı ancak bulunduğu noktadan itibaren takip edebileceği kuralıyla uyumludur.
İhbar sebebiyle yargılama bir başka güne bırakılamayacağından, ihbar yapılması dosyanın ilerleyişini durdurmaz. İhbar olunan sigorta şirketi, ihbar dilekçesinin tebliğinden sonra katılmak isterse mevcut aşamadan itibaren davayı takip eder; katılmaz ise dava, ihbar olunan olmaksızın sürer. İhbar olunanın tebliğ alınmasını beklemek için yargılamayı ertelemek mümkün olmadığından, ihbar dilekçesinin ve tebligat giderlerinin bir an önce hazırlanması gerekir. Tebligat adreslerinin doğru ve güncel olması (özellikle sigorta şirketinin merkez veya mevzuat uyarınca bildirdiği adresin) ihbarın zamanında sonuç doğurması için önemlidir.
Sigorta şirketine ihbar hangi davalarda gündeme gelir?
Sigorta şirketine ihbar, sigortalının davalı olduğu ve sigorta şirketinin poliçe kapsamında sorumluluk taşıyabileceği davalarda anlam kazanır. Aşağıdaki tablo, uygulamada sık görülen durumları ve ilgili kanun hükümlerini özetler.
İhbar olunan sigorta şirketinin durumu: katılma, katılmama ve fer’i müdahale
HMK m.63/1 uyarınca dava kendisine ihbar edilen kişi, davayı kazanmasında hukuki yararı olan taraf yanında davaya katılabilir. Sigorta şirketi ihbar edildiğinde üç ayrı yol izleyebilir: ihbara cevap verip davaya katılmak, ihbarı kabul etmeyip itiraz etmek veya hiç cevap vermeden dosyanın yoluna devam etmesine izin vermek. Katılma yolu seçilirse sigorta şirketi, HMK m.66 ve devamındaki fer’i müdahale hükümlerine göre davayı kazanmasında hukuki yararı bulunan taraf yanında ve ona yardımcı olmak amacıyla, tahkikat sona erinceye kadar davada yer alır. HMK m.67/1 uyarınca müdahale talebinde bulunan üçüncü kişi, yanında katılmak istediği tarafı, müdahale sebebini ve bunun dayanaklarını belirten bir dilekçeyle mahkemeye başvurur; müdahale dilekçesi davanın taraflarına tebliğ edilir ve mahkeme gerekirse taraflarla birlikte üçüncü kişiyi de dinlemek üzere davet eder (m.67/2). Müdahale talebinin kabulü hâlinde müdahil davayı ancak bulunduğu noktadan itibaren takip edebilir ve yanında katıldığı tarafın yararına olan iddia veya savunma vasıtalarını ileri sürebilir; onun işlem ve açıklamalarına aykırı olmayan her türlü usul işlemini yapabilir (m.68/1).
Katılmayan ihbar olunan bakımından da ihbarın etkisi yok değildir. HMK m.64, ihbar edilen davada verilen hükmün ihbar eden kişiye etkisi hakkında HMK m.69/2’nin kıyasen uygulanacağını belirtir. m.69/2’ye göre fer’i müdahilin, tarafla rücu ilişkisinde, asıl davadaki uyuşmazlık hakkında yanlış karar verildiği iddiası dinlenmez. Kanun bunun istisnalarını da sayar: müdahil, zamanında ihbar yapılmadığı için davaya geç katıldığını veya yanında katıldığı tarafın iddia ve savunma imkânlarını kullanmasını engellediğini ya da kendisince bilinmeyen iddia ve savunma imkânlarının, tarafın ağır kusuru sebebiyle kullanılamadığını belirterek, yanında katıldığı tarafın yargılamayı hatalı yürüttüğünü ileri sürebilir. Bu nedenle ihbarın zamanında, gerekçeli ve eksiksiz yapılması önemlidir: ihbarın geç yapılması veya ihbar eden tarafın ağır kusurlu davranması, ihbarın rücu ilişkisindeki etkisini azaltabilir.
İhbar ile davalı gösterme (doğrudan dava) arasındaki fark
İhbar ile sigorta şirketini davalı olarak göstermek aynı şey değildir. İhbar, mevcut bir davanın tarafının üçüncü kişiyi davadan haberdar etmesidir; ihbar olunan, ihbarla birlikte davanın tarafı olmaz, yalnızca davaya katılma imkânı kazanır ve ihbar eden bakımından rücu ilişkisinde etki doğurur. Sigorta şirketini davalı olarak göstermek ise zarar görenin sigorta şirketine karşı doğrudan dava açmasıdır. TTK m.1478/1’e göre zarar gören, uğradığı zararın sigorta bedeline kadar olan kısmının tazminini, sigorta sözleşmesi için geçerli zamanaşımı süresi içinde kalmak şartıyla, doğrudan sigortacıdan isteyebilir. KTK m.97 de zorunlu mali sorumluluk sigortası bakımından zarar görenin dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunması gerektiğini, sigorta kuruluşunun başvuru tarihinden itibaren en geç 15 gün içinde başvuruyu yazılı olarak cevaplamaması veya verilen cevabın talebi karşılamadığına ilişkin uyuşmazlık olması hâlinde zarar görenin dava açabileceğini veya 5684 sayılı Kanun çerçevesinde tahkime başvurabileceğini düzenler. Bu hükümler, zarar görenin sigortacıya karşı yöneltebileceği doğrudan talebi düzenler; davalı sigortalının ihbar imkânı ise ayrı bir mekanizmadır.
KTK m.109, motorlu araç kazalarından doğan maddi zararların tazminine ilişkin taleplerin zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve her hâlde kaza gününden başlayarak on yıl içinde zamanaşımına uğradığını, zamanaşımının tazminat yükümlüsüne karşı kesilmesi hâlinde sigortacıya karşı da kesilmiş sayılacağını belirtir. Davalı sigortalının sigorta şirketine ihbar etmesi, kural olarak zarar görenin sigortacıya karşı zamanaşımını kendiliğinden kesen bir işlem olarak düzenlenmemiştir; zamanaşımı kesintisi için zarar gören tarafın sigortacıya karşı ayrıca dava açması gerekir. Bu nedenle ihbar, zarar görenin sigortacıya karşı hakkını korumak için değil, davalı sigortalının kendi rücu veya hukuki koruma ihtiyacını korumak için kullanılan bir araçtır.
TTK m.1475-1476: sigortalının sigortacıya bildirim yükümlülüğü
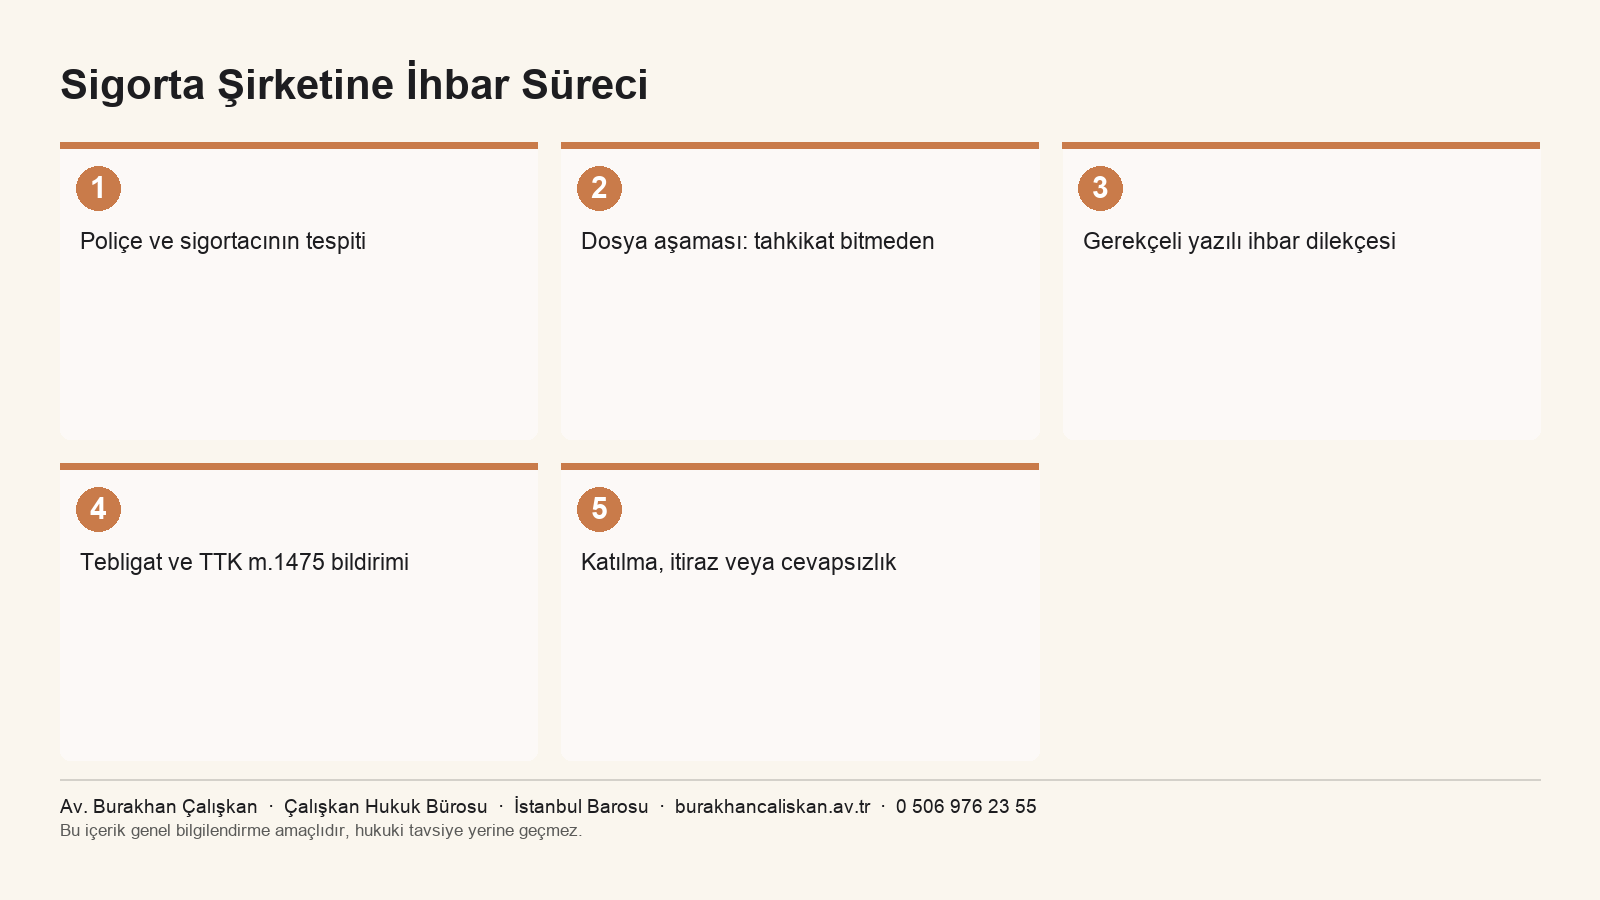
Sorumluluk sigortalarında davanın ihbarı ile birlikte düşünülmesi gereken başka bir mekanizma, sigorta sözleşmesinden doğan bildirim yükümlülüğüdür. TTK m.1475/1 uyarınca sigortalı, sorumluluğunu gerektirecek olayları on gün içinde sigortacıya bildirir; m.1475/2 uyarınca kendisine yöneltilen istemi, aksi kararlaştırılmamışsa derhâl sigortacıya bildirir. m.1476/1’e göre sigortacı, bildirimde bulunulması tarihinden itibaren beş gün içinde, zarara uğrayanın istemleriyle ilgili olarak sigortalının adına, fakat sorumluluk ve tüm giderler kendisine ait olmak üzere gerekli hukuki işlemlerin gerçekleştirilip kararların alınmasını ve ayrıca savunmaya yardımda bulunmayı üstlenip üstlenmeyeceğini sigortalıya bildirir; aksi hâlde m.1476/4 uygulanır: sigortacı bildirimde bulunmamışsa sigortalı aleyhine kesinleşen tazminatı öder. Ancak sigortalının sigortacının onayını almadan yaptığı sulh sözleşmesi, bildirimden itibaren onbeş gün içinde onay verilmemişse sigortacıya karşı geçersizdir. Bu hükümler, poliçe kapsamında sorumluluğun sigortacıya bildirilmesinin ve savunma ile ilgili iş birliğinin sözleşmeden doğan bir yükümlülük olduğunu gösterir; mahkemedeki ihbar ise bu bildirimin yargılama içinde görünür hâle getirilmesidir.
Bu iki mekanizmanın birbirinin yerine geçmediğini vurgulamak gerekir: TTK m.1475’teki bildirim sigorta sözleşmesinden doğan bir yükümlülüktür ve çoğu kez mahkemeye başvurmadan, noter veya yazılı bildirimle yerine getirilir; HMK m.61’deki ihbar ise dava açıldıktan sonra mahkeme aracılığıyla yapılan usul işlemidir. Sigortalı, dava açılır açılmaz TTK m.1475/2 uyarınca sigorta şirketine derhâl yazılı bildirimde bulunmalı, ayrıca gerekli görürse mahkemeden HMK m.61 uyarınca ihbar talep etmelidir. Poliçenin türü (örneğin zorunlu mali sorumluluk, ihtiyari mali sorumluluk, kasko, işveren sorumluluk veya mesleki sorumluluk) hangi hükümlerin uygulanacağını belirler; poliçe ve genel şartlar mutlaka incelenmelidir.
İhbar dilekçesi adım adım nasıl hazırlanır?
Sigorta şirketine ihbar süreci
Şablon 1: Davanın sigorta şirketine ihbarı dilekçesi (davalı sigortalı)
Aşağıdaki metin, trafik kazası kaynaklı tazminat davasında davalı olan araç sahibi/sürücünün, sigorta şirketinin davadan haberdar edilmesi için hazırladığı genel şablondur. Köşeli parantezli alanlar kendi dosyanıza göre doldurulmalı, dosyadaki aşama ve poliçe bilgileri güncel belgelerden alınmalıdır. Şablon sonuç vaadi içermez; ihbarın şartlarının oluşup oluşmadığı poliçe kapsamına ve rücu ihtimaline göre ayrıca değerlendirilmelidir.
[İL] [NUMARA] ASLİYE HUKUK MAHKEMESİ SAYIN HÂKİMLİĞİ’NE
Dosya No: [20XX/XXX Esas]
Davayı İhbar Eden (Davalı): [Ad Soyad], T.C. Kimlik No: […]
Vekili: Av. [Ad Soyad]
Davacı: [Ad Soyad / unvan]
Davacı Vekili: Av. [Ad Soyad]
İhbar Olunan (Üçüncü Kişi): [Sigorta şirketinin ticaret unvanı]
Adresi: [Tebligata elverişli güncel adres]
Konu: HMK m.61-64 uyarınca davanın sigorta şirketine ihbarı talebimizden ibarettir.
AÇIKLAMALAR
1. Davacı tarafından müvekkil aleyhine [dava konusu: örneğin maddi/manevi tazminat veya araç değer kaybı] istemiyle açılan işbu dava, Sayın Mahkemenizin yukarıda yazılı dosyasında görülmektedir. Dava, [kaza/olay tarihi] tarihinde meydana gelen [kazanın kısa özeti] nedeniyle açılmıştır.
2. Müvekkilin maliki/işleteni olduğu [plaka] plakalı aracın [zorunlu mali sorumluluk sigortası / ihtiyari mali sorumluluk sigortası / kasko] sigortası, ihbar olunan [Sigorta şirketi unvanı] tarafından [poliçe numarası] numaralı ve [başlangıç tarihi] – [bitiş tarihi] tarihleri arasında geçerli poliçeyle yapılmıştır. Kaza tarihinde poliçe yürürlüktedir.
3. Dava şu anda [dilekçeler aşamasında / ön inceleme aşamasında / tahkikat aşamasında] olup tahkikat henüz sona ermemiştir. Müvekkil, davayı kaybettiği takdirde ihbar olunana rücu edeceği veya ihbar olunanın kendisine rücu edeceği düşüncesiyle, sigorta şirketinin davadan haberdar edilmesinde hukuki yararı bulunmaktadır. Müvekkil, sigorta şirketine TTK m.1475 uyarınca [tarih] tarihinde ayrıca yazılı bildirimde bulunmuştur [bildirim yapıldıysa].
4. Yukarıda açıklanan nedenlerle HMK m.61 ve devamı hükümleri uyarınca işbu davanın ihbar olunan sigorta şirketine ihbar edilmesi gerekmektedir. Dava dilekçesi, cevap dilekçesi ve poliçe örneği ekte sunulmuştur.
SONUÇ VE İSTEM: Yukarıda arz ve izah olunan nedenlerle, davanın [Sigorta şirketi unvanı]’na ihbar edilmesini, ihbar dilekçesi ve dava dosyasındaki dilekçelerin ihbar olunana tebliğine karar verilmesini saygılarımla arz ve talep ederim. [Tarih]
Davalı Vekili
Av. [Ad Soyad / İmza]
Ekler: Dava dilekçesi ve cevap dilekçesi örneği, poliçe örneği, TTK m.1475 bildirim belgesi (varsa), vekâletname, tebligat gider avansı dekontu.
Şablon 2: İhbar olunan sigorta şirketinin davaya katılma (fer’i müdahale) dilekçesi
İhbar olunan sigorta şirketi davaya katılmak isterse HMK m.66-67 uyarınca müdahale dilekçesi verir. Aşağıdaki şablon, ihbar edilen sigorta şirketinin davalı sigortalı yanında davaya katılma talebini içeren genel örnektir. Sigorta şirketinin poliçe kapsamındaki itirazları (teminat dışı kalma, limit, kusur vb.) dosyaya göre ayrıca belirtilmelidir.
[İL] [NUMARA] ASLİYE HUKUK MAHKEMESİ SAYIN HÂKİMLİĞİ’NE
Dosya No: [20XX/XXX Esas]
Davacı: [Ad Soyad / unvan]
Davalı: [Ad Soyad]
Davaya Katılmak İsteyen (Müdahil): [Sigorta şirketi unvanı], Vekili: Av. [Ad Soyad]
Konu: Dava ihbarı üzerine davalı yanında davaya katılma (fer’i müdahale) talebimizdir.
AÇIKLAMALAR
1. Davalı tarafından davanın tarafımıza ihbar edilmesi üzerine ihbar dilekçesi [tarih] tarihinde tarafımıza tebliğ edilmiştir.
2. Davalının maliki/işleteni olduğu [plaka] plakalı araç için tarafımızca [poliçe numarası] numaralı poliçe düzenlenmiştir. Dava sonucunda verilecek hükmün poliçe kapsamında sorumluluğumuzu etkileyecek olması nedeniyle davayı kazanmasında hukuki yararımız bulunmaktadır.
3. Bu nedenle HMK m.63/1 ve m.66 uyarınca davalı yanında davaya katılmak istiyoruz. Davaya, bulunduğu noktadan itibaren (HMK m.68/1) katılmakta olup davalı yararına olan iddia ve savunma vasıtalarını ileri sürme hakkımız saklıdır.
4. [Poliçe kapsamına, teminat limitine, kusura veya rizikonun teminat dışı kalmasına ilişkin ayrı beyanlar yazılacaktır.]
SONUÇ VE İSTEM: Yukarıda açıklanan nedenlerle, davalı yanında davaya katılmamıza (fer’i müdahale) karar verilmesini ve müdahale dilekçemizin davanın taraflarına tebliğini saygılarımla arz ve talep ederim. [Tarih]
Müdahil Vekili Av. [Ad Soyad / İmza]
Sık yapılan hatalar
- İhbarı geç yapmak. HMK m.61/1 uyarınca ihbar tahkikat sonuçlanıncaya kadar yapılabilir; tahkikat bittikten sonra yapılan ihbar şartlarını taşımaz. Ayrıca geç ihbar, HMK m.69/2’deki istisna hâlleri bakımından ihbar eden aleyhine değerlendirilebilir.
- Gerekçesiz ve aşamasız ihbar. HMK m.62/1 ihbar sebebinin gerekçeleriyle birlikte açıklanmasını ve yargılamanın hangi aşamada bulunduğunun belirtilmesini ister; bu unsurlar eksikse mahkeme tamamlatma isteyebilir.
- Yanlış sigorta şirketi veya yanlış poliçe. Zorunlu mali sorumluluk, ihtiyari mali sorumluluk ve kasko poliçeleri farklı şirketlerden alınmış olabilir; ihbar edilecek şirketin kaza tarihindeki poliçeyle uyumlu olduğundan emin olunmalıdır.
- İhbarı doğrudan dava sanmak. İhbar olunan sigorta şirketi davalı olmaz; zarar görenin sigortacıya karşı doğrudan davası (TTK m.1478, KTK m.97) ayrıdır ve zamanaşımı bakımından ayrı değerlendirilmelidir.
- TTK m.1475 bildirimini atlamak. Sorumluluk sigortalarında sigortalı kendisine yöneltilen istemi derhâl sigortacıya bildirmelidir; yalnızca mahkemedeki ihbarla yetinmek poliçeden doğan yükümlülüğü yerine getirmeyebilir.
- Yargılamanın ertelenmesini beklemek. HMK m.62/2 uyarınca ihbar sebebiyle yargılama bir başka güne bırakılamaz; ihbar olunan katılmadan da dava sürer.
- Tebligat adresi hatası. Sigorta şirketinin güncel tebligat adresi yazılmazsa ihbar olunana tebliğ geciktiğinden ihbarın etkisi zayıflayabilir.
İhbar sonrasında dosyada neler olabilir?
- Senaryo 1 – Sigorta şirketi davaya katılır: Sigorta şirketi HMK m.66-67 uyarınca müdahale dilekçesi verir, mahkeme müdahale talebini inceler; kabulü hâlinde şirket davayı bulunduğu noktadan itibaren davalı yararına takip eder.
- Senaryo 2 – Sigorta şirketi ihbarı reddeder: Sigorta şirketi poliçe kapsamında sorumluluğunun bulunmadığını ileri sürebilir; bu itiraz, sonraki rücu davasında değerlendirilir ve ihbarın rücu ilişkisindeki etkisi HMK m.64 ve m.69/2 çerçevesinde tartışılır.
- Senaryo 3 – Sigorta şirketi cevap vermez: İhbar olunan katılmazsa dava onun katılımı olmaksızın sürer; ihbar edenin ileride rücu davası açması hâlinde ihbarın yapılmış olması ve tebliğ tarihi önem taşır.
- Senaryo 4 – Zarar gören sigortacıyı da dava etmiştir: Sigortacı zaten davalıysa ayrıca ihbara gerek kalmaz; davalı sigortalı ile sigortacı arasındaki iç ilişki poliçeye ve TTK hükümlerine göre belirlenir.
Sonuç ve değerlendirme
Davanın sigorta şirketine ihbarı, HMK m.61-64’te düzenlenen ve rücu ilişkisinin korunmasına hizmet eden bir usul işlemidir. Tahkikat sonuçlanıncaya kadar yapılabilir, yazılı olmalıdır, gerekçeyi ve yargılamanın aşamasını içermelidir ve yargılamayı geciktirmez. İhbar olunan sigorta şirketi davaya katılmak zorunda değildir; katılırsa fer’i müdahil olarak davalı yanında yer alır, katılmazsa ihbarın etkisi HMK m.69/2’nin kıyasen uygulanmasıyla belirlenir. TTK m.1475-1476’daki sigortacıya bildirim yükümlülüğü ile KTK m.97 ve TTK m.1478’deki doğrudan başvuru/dava imkânı, ihbarla birlikte değerlendirilmesi gereken ayrı mekanizmalardır. İhbar dilekçesi poliçe, aşama ve ihbar sebebini eksiksiz içermelidir; zamanaşımı, poliçe kapsamı ve rücu ihtimali gibi konular somut dosyaya göre ayrıca değerlendirilmelidir.
İlgili yazılarımız
Araç Değer Kaybı Dava Dilekçesi · Sigorta Davası Dava Dilekçesi · Sigorta Tahkim Islah Dilekçesi · Olay Yeri Terk Sigorta Şirketine İhtar Örneği · Değer Kaybı Davası · Tüm makaleler
Davanın ihbarı nedir ve HMK’nın hangi maddelerinde düzenlenmiştir?
Davanın ihbarı, HMK m.61-64’te düzenlenen ve taraflardan birinin davayı kaybettiği takdirde üçüncü kişiye veya üçüncü kişinin kendisine rücu edeceğini düşünmesi hâlinde davayı bu üçüncü kişiye bildirmesidir. HMK m.61/1 uyarınca taraflardan biri, davayı kaybettiği takdirde üçüncü kişiye veya üçüncü kişinin kendisine rücu edeceğini düşünüyorsa tahkikat sonuçlanıncaya kadar davayı üçüncü kişiye ihbar edebilir.
Davanın ihbarı hangi aşamaya kadar yapılabilir?
HMK m.61/1’e göre ihbar, tahkikat sonuçlanıncaya kadar yapılabilir. Bu nedenle davalının, davayı sigorta şirketine ihbar etmeyi düşünüyorsa tahkikat sona ermeden, mümkün olan en erken aşamada ve çoğu kez cevap dilekçesiyle birlikte veya hemen sonrasında talepte bulunması yerinde olur.
İhbar dilekçesinde neler yazılmalıdır?
HMK m.62/1 uyarınca ihbar yazılı olarak yapılır; ihbar sebebinin gerekçeleriyle birlikte açıklanması ve yargılamanın hangi aşamada bulunduğunun belirtilmesi gerekir. Pratikte mahkeme ve dosya bilgileri, taraflar, ihbar olunan sigorta şirketinin unvanı ve adresi, poliçe numarası ve tarihleri, ihbar nedeni ve kazanın/olayın özeti dilekçede yer almalıdır.
İhbar yargılamayı geciktirir mi?
HMK m.62/2 uyarınca davanın ihbarı sebebiyle yargılama bir başka güne bırakılamaz ve ihbarın tevali etmesi gibi zorunlu olan durumlar dışında süre verilemez. İhbar sonrası dosya, ihbar olunanın katılmasını beklemeksizin yoluna devam eder.
İhbar edilen sigorta şirketi davaya katılmak zorunda mıdır?
Hayır. HMK m.63/1’e göre dava kendisine ihbar edilen kişi, davayı kazanmasında hukuki yararı olan taraf yanında davaya katılabilir; katılma bir yükümlülük değil, bir imkândır. Katılmayan ihbar olunan bakımından da ihbarın etkisi, HMK m.64 uyarınca m.69/2 hükmünün kıyasen uygulanmasıyla belirlenir.
İhbarın sonraki rücu davasına etkisi nedir?
HMK m.64, ihbar edilen davada verilen hükmün ihbar eden kişiye etkisi hakkında HMK m.69/2’nin kıyasen uygulanacağını belirtir. m.69/2’ye göre fer’i müdahilin, tarafla rücu ilişkisinde, asıl davadaki uyuşmazlık hakkında yanlış karar verildiği iddiası dinlenmez; ancak müdahil, zamanında ihbar yapılmadığı için davaya geç katıldığını veya yanında katıldığı tarafın iddia ve savunma imkânlarını kullanmasını engellediğini ya da kendisince bilinmeyen iddia ve savunma imkânlarının tarafın ağır kusuru sebebiyle kullanılamadığını belirterek tarafın yargılamayı hatalı yürüttüğünü ileri sürebilir.
Trafik kazası davalarında sigorta şirketine ihbar gerekir mi?
Trafik kazasından zarar gören, KTK m.97 uyarınca dava açmadan önce sigorta kuruluşuna yazılı başvuru yapar ve belirli şartlarda doğrudan dava açabilir; TTK m.1478 de zarar görene, sigorta bedeline kadar olan kısmın tazminini doğrudan sigortacıdan isteme hakkı tanır. Zarar gören sigortacıyı da dava ederse sigortacı zaten davanın tarafı olduğundan ihbar gündeme gelmez; sigortacı davalı değilse ve davalı sigortalı, sigorta şirketinin davadan haberdar edilmesinde yarar görüyorsa HMK m.61 çerçevesinde ihbar yoluna başvurabilir.
TTK’ya göre sigortalı aleyhine istem ileri sürüldüğünde ne yapmalıdır?
TTK m.1475/2 uyarınca sigortalı, kendisine yöneltilen istemi, aksi kararlaştırılmamışsa derhâl sigortacıya bildirir. m.1476 uyarınca sigortacı, bildirimin yapıldığı tarihten itibaren beş gün içinde zarara uğrayanın istemleriyle ilgili olarak sigortalının adına gerekli hukuki işlemlerin gerçekleştirilmesini ve savunmaya yardımı üstlenip üstlenmeyeceğini sigortalıya bildirir; bildirimde bulunmamışsa sigortalı aleyhine kesinleşen tazminatı öder.
Poliçelerinizi ve dosyanızdaki aşamayı birlikte inceleyip ihbar dilekçesini hazırlayalım.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı olup Kartal’daki bürosunda hukuk ve ceza davalarında müvekkillerine hukuki destek vermektedir. Bu yazı, güncel mevzuat metinleri dikkate alınarak hazırlanmıştır; örnek dilekçeler genel şablondur ve somut olaya göre uyarlanmalıdır.
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.