📌 Kısa Cevap: Sigorta Tahkim Komisyonunda başvuru dilekçesinde talep edilen tutar, bilirkişi raporu sonrası artırılabilir; bunun yolu HMK m.176-182’deki ıslahtır. 5684 sayılı Sigortacılık Kanunu m.30/23 uyarınca kanunda hüküm bulunmayan hâllerde HMK hükümleri sigortacılıktaki tahkim hakkında da kıyasen uygulanır. Aynı başvuruda ancak bir kez ıslah yapılabilir (HMK m.176/2) ve ıslah tahkikatın sona ermesine kadar yapılabilir (HMK m.177/1). Komisyona başvuru için önce sigorta şirketine yazılı başvuru yapılması şarttır (5684 m.30/13); hakemler dört ay içinde karar vermek zorundadır (m.30/16). Bu nedenle ıslah dilekçesi, bilirkişi raporu tebliğ edildikten sonra gecikmeden ve doğru muhatapla sunulmalıdır.
Ne işe yarar? Başvuru dilekçesinde belirtilen talep miktarını veya usul işlemini, bilirkişi raporu ile ortaya çıkan gerçek zarara göre artırmak/düzeltmek için kullanılır.
Kim verir, kime? Başvurucu (sigortalı, zarar gören, hak sahibi) veya vekili; Sigorta Tahkim Komisyonuna, ilgili dosyayı yürüten hakem veya heyete hitaben.
Süre Tahkikatın sona ermesine kadar (HMK m.177/1); hakemlerin karar verme süresi dört aydır (5684 m.30/16); tek bir ıslah hakkı vardır (HMK m.176/2).
Dayanak 5684 sayılı Sigortacılık Kanunu m.30; Sigortacılıkta Tahkime İlişkin Yönetmelik m.16; HMK m.176-182; KTK m.97 ve m.109; 7589 sayılı Kanunla eklenen HMK m.109/4.
Trafik kazası sonrası araç değer kaybı, kasko veya trafik sigortası kaynaklı tazminat gibi sigorta uyuşmazlıklarında başvurucu çoğu zaman başvuru dilekçesinde gerçek zararı henüz bilmez. Dosya hakeme geçer, bilirkişi raporu hazırlanır ve rapor, başvuruda istenen tutardan farklı bir miktar ortaya koyar. Bu aşamada talebin artırılması gerekir; aksi hâlde HMK m.26 uyarınca hâkim, tarafların talep sonuçlarıyla bağlıdır ve ondan fazlasına karar veremez. Bu yazıda sigorta tahkimine başvurunun şartlarını, hakemin yargılama usulünü, ıslahın hangi hükümlere dayandığını, 16/7/2026 tarihli 7589 sayılı Kanunla HMK’da yapılan değişikliklerin ıslah ve talep artırımı bakımından ne anlama geldiğini, ıslah dilekçesinin nasıl hazırlanacağını ve iki ayrı şablon metni (başvurucu ıslah dilekçesi ve sigorta şirketinin karşı beyanı) ele alıyoruz. Konuyla bağlantılı olarak “Değer Kaybı Bilirkişi Raporuna İtiraz Dilekçesi” ve “Araç Değer Kaybı Dava Dilekçesi” yazılarımıza da göz atabilirsiniz.
Bilirkişi raporunu ve dosyadaki süreleri birlikte inceleyip ıslah dilekçesini hazırlayalım.
Sigorta Tahkim Komisyonu nedir, hangi uyuşmazlıkları çözer?
5684 sayılı Sigortacılık Kanunu m.30/1’e göre sigorta ettiren veya sigorta sözleşmesinden menfaat sağlayan kişiler ile riski üstlenen taraf arasında sigorta sözleşmesinden doğan uyuşmazlıkların çözümü amacıyla Türkiye Sigorta ve Reasürans Şirketleri Birliği nezdinde Sigorta Tahkim Komisyonu oluşturulur. Sigortacılık yapan kuruluşlardan tahkim sistemine üye olmak isteyenler, durumu yazılı olarak Komisyona bildirmek zorundadır. Sigorta tahkim sistemine üye olan kuruluşlarla uyuşmazlığa düşen kişi, uyuşmazlık konusu sözleşmede özel bir hüküm olmasa bile tahkim usulünden faydalanabilir. İlgili mevzuat ile zorunlu tutulan sigortalardan kaynaklanan bu kapsamdaki uyuşmazlıklar için ilgili kuruluş sigorta tahkim sistemine üye olmasa dahi hak sahipleri bu bölüm hükümlerine göre tahkim usulünden faydalanabilir. Bu nedenle zorunlu trafik sigortası uyuşmazlıkları bakımından sigorta şirketinin tahkim sistemine üye olup olmaması, hak sahibinin tahkimden yararlanmasına engel değildir. Tahkim, mahkemeye alternatif bir yoldur; uygulamada araç değer kaybı, kasko hasar bedeli, trafik sigortası kaynaklı maddi zarar, sağlık gideri, destekten yoksun kalma tazminatı gibi taleplerde başvurulan yol olarak karşımıza çıkar.
Komisyon bir mahkeme değildir; uyuşmazlıkları sigorta hakemleri çözer. Kanun, hakemlerin hayat ve hayat dışı sigorta gruplarının sadece birinde görev yapacağını (m.30/7), belirli nitelikleri taşımasını (m.30/8) ve tarafsız olmasını (m.30/19) öngörür; sigorta şirketlerinin, acentelerin, eksperlerin ve brokerlerin ortakları, yönetim ve denetiminde bulunan kişiler ile bu kuruluşlarda mesleki faaliyette bulunanlar hakemlik yapamaz. Taraflar, HMK’da yer alan hâkimi ret nedenlerine dayanarak hakemi reddedebilir; ret talebi Komisyona, durumun öğrenildiği tarihten itibaren en geç beş iş günü içinde dilekçeyle yapılır (m.30/15). Yönetmelik m.17 hakemi ret nedenlerini ayrıca sayar ve beş iş günü içinde yazılı ret süresini tekrarlar.
Başvuru şartları: önce sigorta şirketine başvuru, sonra Komisyon
5684 sayılı Kanun m.30/13 başvurunun ön şartını açıkça koyar: Komisyona gidilebilmesi için sigortacılık yapan kuruluşla uyuşmazlığa düşen kişinin uyuşmazlığa konu olay ile ilgili olarak sigortacılık yapan kuruluşa gerekli başvuruları yapmış ve talebinin kısmen ya da tamamen olumsuz sonuçlandığını belgelemiş olması gerekir. Sigortacılık yapan kuruluşun başvuru tarihinden itibaren onbeş iş günü içinde yazılı olarak cevap vermemesi de Komisyona başvuru için yeterlidir. KTK m.97 de zorunlu mali sorumluluk sigortası bakımından benzer bir düzenleme içerir: zarar görenin sigorta kuruluşuna yazılı başvuruda bulunması gerekir, sigorta kuruluşu başvuru tarihinden itibaren en geç 15 gün içinde başvuruyu yazılı olarak cevaplamazsa veya verilen cevap talebi karşılamazsa zarar gören dava açabilir veya 5684 sayılı Kanun çerçevesinde tahkime başvurabilir. İki hükmün gün sayımındaki farkı (m.30/13’te onbeş iş günü, KTK m.97’de 15 gün) dikkate alarak başvuru tarihinden itibaren geçen sürenin sigorta şirketine yapılan yazılı başvurunun tarihine göre hesaplanması gerekir; kuşku varsa daha uzun olan süre beklenmelidir.
Başvuru yeri ve biçimi konusunda Sigortacılıkta Tahkime İlişkin Yönetmelik m.16/1, tahkim için Komisyonun merkezine, başvuru yapan kişinin ikametgâhının bulunduğu ya da rizikonun gerçekleştiği yerdeki büroya veya Komisyonun elektronik ortamından başvurulabileceğini belirtir. Başvurularda Komisyonun internet sayfasında yayımlanan güncel başvuru formu, uyuşmazlığa ilişkin bilgi ve belgeler, başvuru ücreti ile tebligat giderinin yatırıldığına dair belgelerin yer alması gerekir. Raportör, ön incelemede sigortacılık yapan kuruluşa gerekli başvuruların yapılıp yapılmadığını ve uyuşmazlığın mahkemeye, icra takibine, HMK’ya göre tahkime ya da Tüketici Sorunları Hakem Heyetine intikal edip etmediğini ilgilinin beyanına göre tespit eder (Yönetmelik m.16/2). Kanun m.30/14 de mahkemeye ve Tüketicinin Korunması Hakkında Kanun hükümleri uyarınca Tüketici Sorunları Hakem Heyetine intikal etmiş uyuşmazlıklar ile ilgili olarak Komisyona başvuru yapılamayacağını hükme bağlar. Başvuru ücretinin tutarı Kurum tarafından belirlendiğinden ve zaman zaman güncellendiğinden bu yazıda sabit bir rakam verilmemiştir; güncel tutar Komisyonun internet sayfasından kontrol edilmelidir.
Hakemin yargılama usulü: evrak üzerinden karar ve dört aylık süre
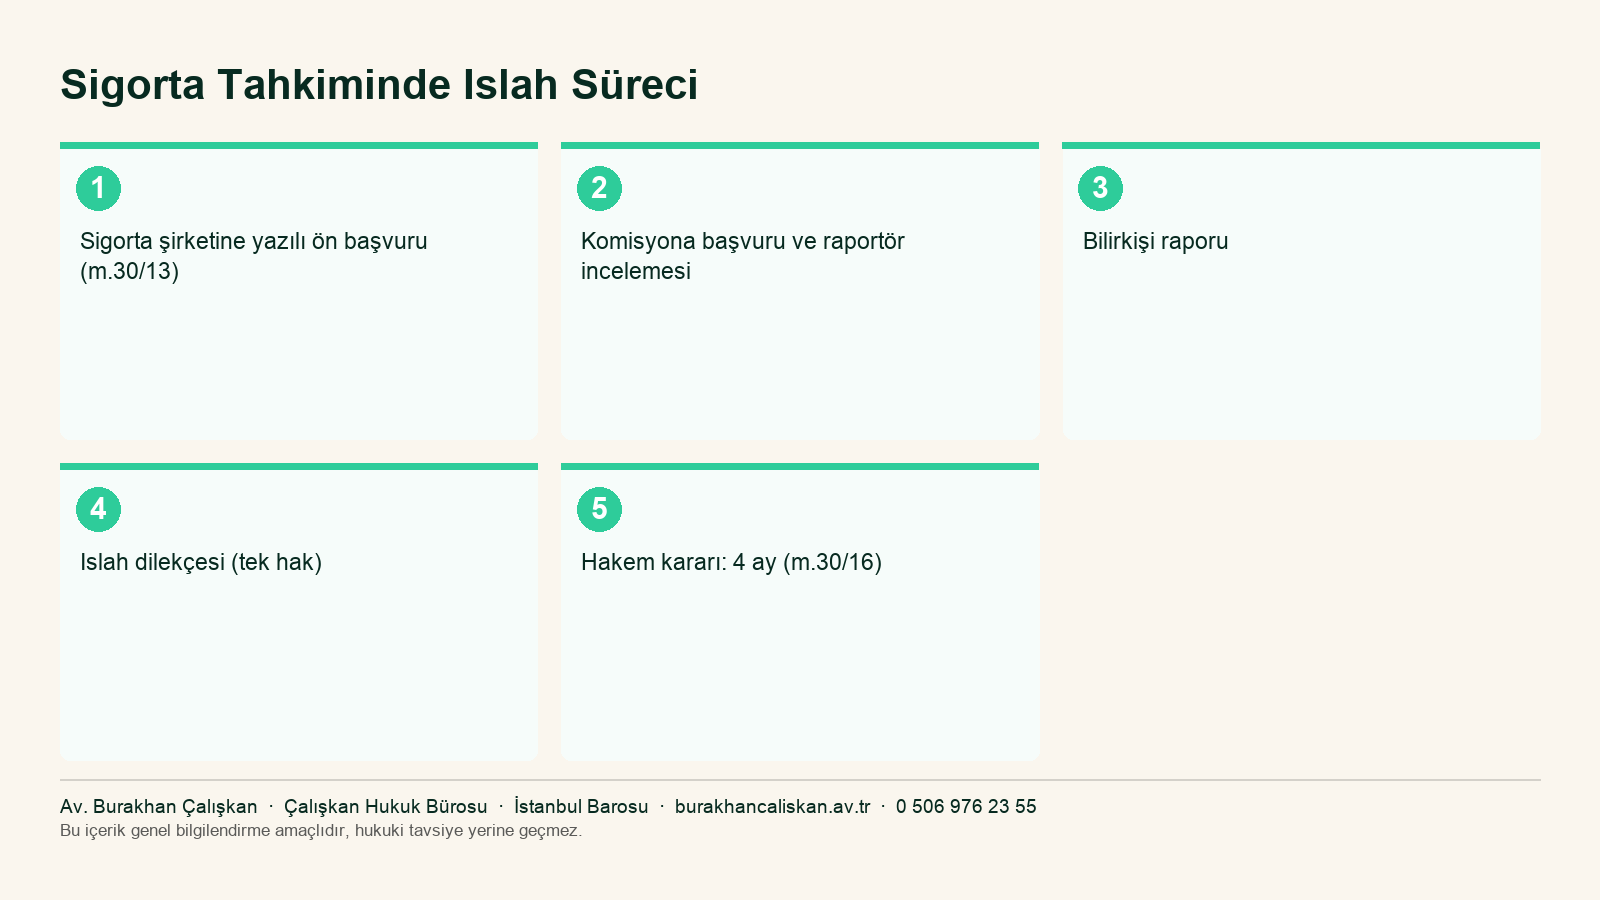
Komisyona başvuru önce raportör tarafından incelenir; raportörler en geç onbeş gün içinde incelemelerini tamamlamak zorundadır (5684 m.30/15; Yönetmelik m.16/6). Raportör tarafından çözümlendirilemeyen başvurular sigorta hakemine iletilir. Hakem, kanuna göre sadece kendisine verilen evrak üzerinden karar verir; yani klasik mahkeme yargılamasındaki gibi duruşma yapılmaz ve savunma ile deliller yazılı olarak dosyaya sunulur. Uyuşmazlık konusu miktar kanundaki parasal sınır ve üzerinde ise en az üç hakemden oluşan heyet kurulması zorunludur; heyet kararını çoğunlukla verir. Hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermeye mecburdur; aksi hâlde uyuşmazlık yetkili mahkemece halledilir, ancak bu süre tarafların açık ve yazılı muvafakatleriyle uzatılabilir (m.30/16; Yönetmelik m.16/10). Komisyon Müdürü kararı en geç üç iş günü içinde taraflara bildirir. Yönetmelik m.16/12 uyarınca hakem, çözümü hukuk dışında özel veya teknik bilgiyi gerektiren hâllerde taraflardan birinin talebi üzerine yahut kendiliğinden bilirkişinin oy ve görüşünün alınmasına karar verir. Araç değer kaybı ve hasar bedeli gibi sigorta uyuşmazlıklarında ıslah ihtiyacı çoğunlukla bu bilirkişi raporu ile doğar.
Bu yapı, ıslahın tahkimdeki zamanlamasını doğrudan etkiler: dosya dört ay gibi kısa bir süre içinde karara bağlanacağından, bilirkişi raporu tebliğ edildikten sonra ıslah dilekçesi bekletilmeden verilmelidir. Rapora itiraz hakkı ayrıdır ve ıslah ile birbirinin yerine geçmez; rapora yapılacak itiraz raporun içeriğini tartışırken, ıslah talep miktarının artırılmasını sağlar. İki işlem aynı dilekçede yapılabileceği gibi ayrı dilekçelerle de yapılabilir; hangisinin tercih edileceği dosyadaki işleyişe ve hakemin yönlendirmesine bağlıdır.
Islah nedir? HMK m.176-182 ve 5684 sayılı Kanun m.30/23
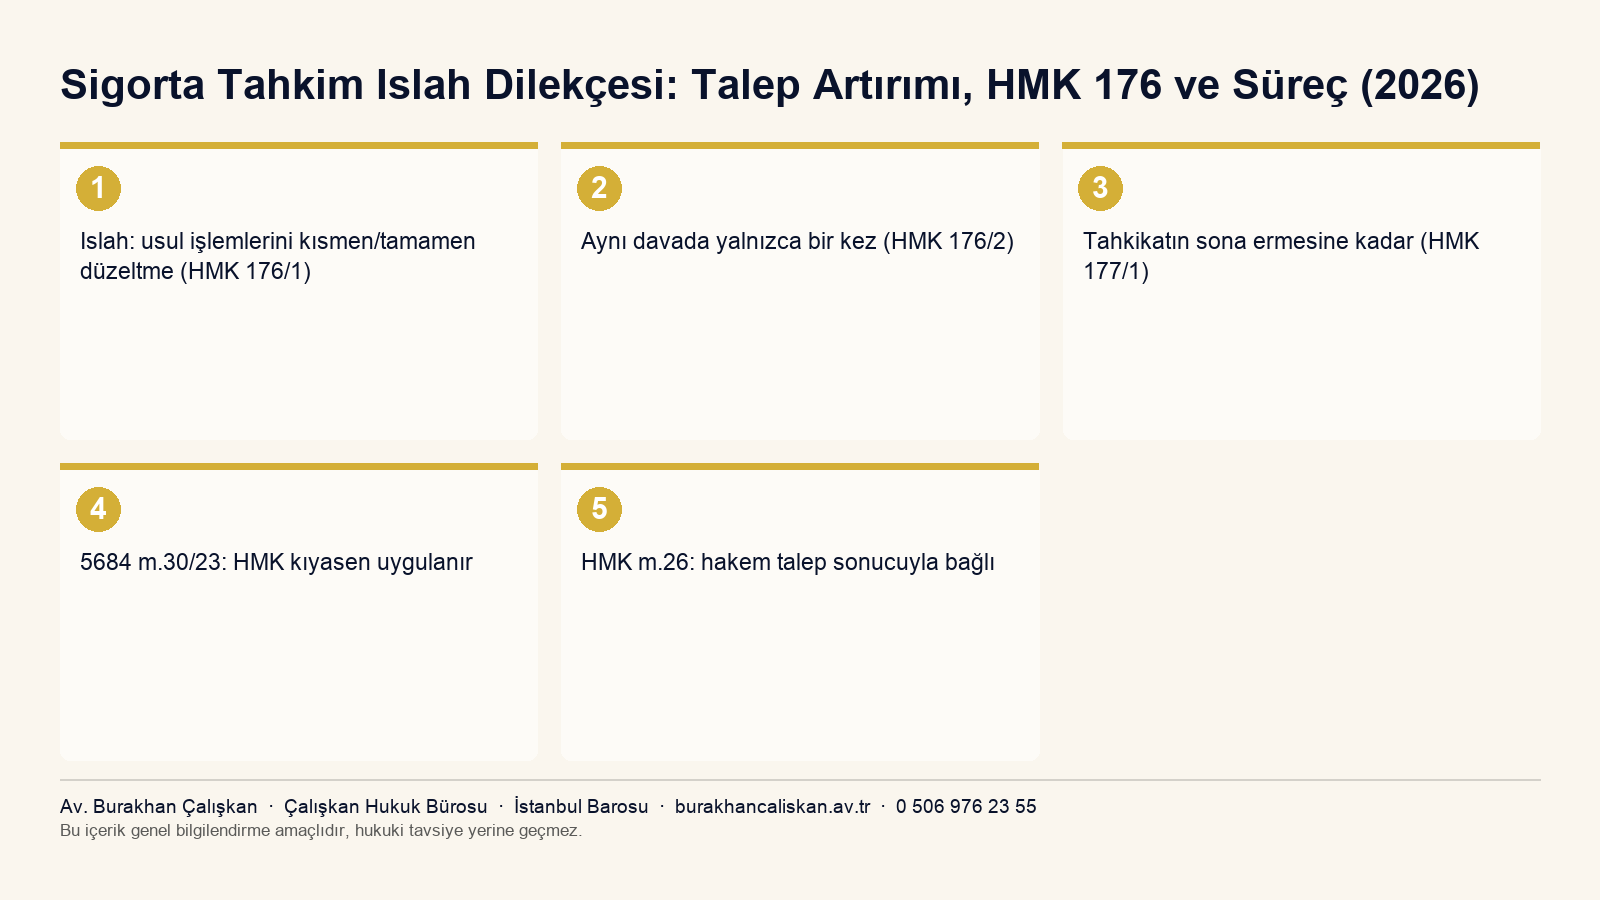
Islah, HMK m.176/1’e göre tarafların yapmış oldukları usul işlemlerini kısmen veya tamamen düzeltebilmeleridir. Aynı davada taraflar ancak bir kez ıslah yoluna başvurabilir (m.176/2). Islah, tahkikatın sona ermesine kadar yapılabilir; sözlü veya yazılı olabilir ve karşı taraf duruşmada hazır değilse veya ıslah talebi duruşma dışında yapılıyorsa yazılı talep ya da tutanak örneği haber vermek amacıyla karşı tarafa bildirilir (m.177/1 ve 177/3). Sigorta tahkiminde duruşma olmadığı için ıslah dilekçesinin karşı tarafa bildirilmesi ve dosya üzerinden karar verilmesi söz konusudur. 5684 sayılı Kanun m.30/23, kanunda hüküm bulunmayan hâllerde HMK hükümlerinin sigortacılıktaki tahkim hakkında da kıyasen uygulanacağını belirttiğinden ıslah bu yolla tahkime taşınır. Sigortacılıkta Tahkime İlişkin Yönetmelikte ıslahı doğrudan düzenleyen ayrı bir madde yer almamaktadır; bu nedenle ıslahın kapsamı ve sınırları hakem uygulamasına ve HMK’nın kıyasen uygulanmasına göre şekillenir.
Tablodaki hükümlerin sigorta tahkimine kıyasen uygulanması, her hükmün birebir aynı sonucu doğuracağı anlamına gelmez. Örneğin HMK m.178’deki teminat, ıslah nedeniyle geçersiz hâle gelen işlemlerin giderlerini ve karşı tarafın zararını karşılamak üzere öngörülmüştür; talep miktarını artıran bir ıslahta geçersiz hâle gelen işlem bulunmayabilir ve dolayısıyla teminatın gündeme gelip gelmeyeceği somut olaya bağlıdır. Hakem uygulaması ve Komisyonun güncel yönlendirmeleri bu konuda belirleyici olduğundan, ıslah dilekçesi hazırlanmadan önce dosyanın bulunduğu aşama ve hakemin vermiş olduğu ara bildirimler kontrol edilmelidir.
Islah mı, talep artırımı mı? 7589 sayılı Kanunla HMK’daki değişiklik
Konuyu 2026 yılı itibarıyla güncel tutan önemli bir gelişme, 16/7/2026 tarihli ve 7589 sayılı Kanunla HMK’da yapılan değişikliktir. Kanun, HMK m.107’de düzenlenen belirsiz alacak davasını mülga etmiş (HMK m.107, 7589 sayılı Kanunun 19. maddesiyle mülga edilmiştir) ve HMK m.109’a dördüncü bir fıkra eklemiştir. Eklenen m.109/4’e göre alacağın sadece bir kısmının dava edildiği durumlarda talep konusu, aynı davada bir defaya mahsus olmak üzere iddianın genişletilmesi yasağına tabi olmaksızın tahkikatın sona ermesine kadar artırılabilir; bu durumda zamanaşımı, artırılan kısım bakımından da dava tarihinden itibaren kesilmiş sayılır. HMK’nın değişiklik tablosuna göre bu değişiklikler 31/7/2026 tarihinde yürürlüğe girmiştir. Bu düzenleme, sigorta tahkiminde sıkça başvurulan “fazlaya ilişkin haklar saklı kalmak kaydıyla” kısmi talep stratejisini doğrudan ilgilendirir.
Uygulamada bu iki yol arasındaki fark şudur: ıslah, yapılmış bir usul işleminin düzeltilmesidir ve aynı davada ancak bir kez yapılabilir; HMK m.109/4’teki talep artırımı ise alacağın yalnızca bir kısmının dava edilmiş olması şartına bağlı, aynı davada bir defaya mahsus olmak üzere yapılabilen ve zamanaşımını artırılan kısım için de dava tarihinden itibaren kesilmiş sayan ayrı bir imkândır. Bu yeni hükmün sigorta tahkimine kıyasen uygulanıp uygulanmayacağı ve başvuru dilekçesinde “fazlaya ilişkin haklar saklıdır” kaydı ile talep artırımının ıslah harç/ücret sonuçlarının ne olacağı henüz hakem uygulamasıyla netleşmemiş olabilir; bu nedenle başvurucu bakımından hangi yolun izleneceği, dosyanın aşaması ve zamanaşımı riski birlikte değerlendirilerek belirlenmeli, Komisyonun ve hakemlerin güncel yaklaşımı teyit edilmelidir. Bu yazıdaki şablonlar iki yol bakımından da uyarlanabilir biçimde hazırlanmıştır.
Zamanaşımı ve ıslah: iki yıllık ve on yıllık süreler
Trafik kazasından doğan maddi zarar talepleri KTK m.109 uyarınca zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve her hâlde kaza gününden başlayarak on yıl içinde zamanaşımına uğrar; ceza kanununda daha uzun bir zamanaşımı öngörülen suçtan doğan davalarda bu süre de uygulanır. Madde ayrıca zamanaşımının tazminat yükümlüsüne karşı kesilmesi hâlinde sigortacıya karşı da kesilmiş sayılacağını düzenler. Kasko ve diğer sigorta sözleşmelerinde ise TTK m.1420/1 uyarınca sigorta sözleşmesinden doğan bütün istemler alacağın muaccel olduğu tarihten başlayarak iki yıl ve her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl geçmekle zamanaşımına uğrar (1482. madde saklıdır); diğer kanunlardaki hükümler saklı tutulmuştur. Bu süreler, sigorta tahkimine başvuru tarihi ile ıslah tarihi arasında bir zamanaşımı riski doğup doğmadığını değerlendirirken esas alınmalıdır.
Islahla artırılan kısım bakımından zamanaşımının hangi tarihte kesilmiş sayılacağı, uygulamada tartışmalı bir konudur; ıslah yoluyla artırılan miktar için artırım tarihinin esas alınması gündeme gelebilmektedir. Bu nedenle ıslah dilekçesi, başvuru dilekçesinde talep edilmeyen kısmın zamanaşımı süresi dolmadan sunulmalıdır. Zamanaşımının kesilmesinin hangi tarihte gerçekleşeceğini ve HMK m.109/4’ün bu konudaki etkisini somut dosyada değerlendirirken ilgili mevzuatın güncel metni ve hakem uygulaması dikkate alınmalıdır.
Islah dilekçesi adım adım nasıl hazırlanır?
Sigorta tahkiminde ıslah süreci
Şablon 1: Başvurucunun ıslah (talep artırım) dilekçesi
Aşağıdaki metin, bilirkişi raporu sonrası araç değer kaybı veya benzeri bir maddi zarar kaleminde talebin artırılması için hazırlanmış genel şablondur. Köşeli parantezli alanlar kendi dosyanıza göre doldurulmalıdır. Şablon sonuç vaadi içermez; ıslahın şartlarının oluşup oluşmadığı, sürelerin dolup dolmadığı ve başvuru ücreti konusundaki güncel uygulama dosya bazında kontrol edilmelidir.
SİGORTA TAHKİM KOMİSYONU BAŞKANLIĞI’NA
Başvuru Sayısı: [20XX.E.XXXXX]
Sigorta Hakemi/Heyeti: [Hakem adı soyadı]
Başvuran: [Ad Soyad / unvan], T.C. Kimlik/Vergi No: […]
Başvuran Vekili: Av. [Ad Soyad]
Sigorta Kuruluşu: [Sigorta şirketinin unvanı]
Uyuşmazlık Konusu: [Trafik sigortası / kasko kaynaklı araç değer kaybı / hasar bedeli]
Konu: HMK m.176 ve devamı uyarınca ıslah (talep artırım) dilekçemizdir.
AÇIKLAMALAR
1. Başvurucu adına, [kaza/rizikonun gerçekleştiği tarih] tarihinde meydana gelen [kaza/olay] nedeniyle uğranılan zararın tazmini istemiyle [başvuru tarihi] tarihinde Komisyonunuza başvuruda bulunulmuş, sigorta kuruluşuna yapılan ön başvuru [tarih] tarihinde [reddedilmiş / cevapsız bırakılmış]tır.
2. Başvuru dilekçemizde [kalem: araç değer kaybı] bakımından [başvuru tutarı] tutarında talepte bulunulmuş, fazlaya ilişkin haklarımız [saklı tutulmuştur / ayrıca bir kayıt konulmamıştır].
3. Sayın Hakemliğinizce yaptırılan bilirkişi incelemesi sonucunda düzenlenen ve [tarih] tarihinde tarafımıza tebliğ edilen bilirkişi raporunda, [kalem] bakımından zararın [rapor tutarı] olarak hesaplandığı, bu hâliyle başvuru dilekçemizdeki talep ile arasında [fark tutarı] fark bulunduğu anlaşılmıştır.
4. Bu nedenle 12/1/2011 tarihli ve 6100 sayılı HMK m.176 ve devamı hükümleri, 5684 sayılı Sigortacılık Kanunu m.30/23 uyarınca kıyasen uygulanmak üzere, başvuru dilekçemizdeki [kalem] talebimizi [başvuru tutarı]’ndan [nihai talep tutarı]’na çıkarmak suretiyle ıslah ediyoruz. Aynı başvuruda ilk ve tek ıslah işlemimizdir. Tahkikatın sona ermemiş olması nedeniyle ıslah süresi içindedir.
5. Talebimizin artırılması nedeniyle [Komisyonun güncel uygulamasına göre gerekiyorsa] fark başvuru ücreti [yatırılmış olup dekontu ekte sunulmuştur / yatırılması için tarafımıza süre verilmesini talep ederiz].
6. Faiz talebimiz bakımından, faizin [başlangıç tarihi ve faiz türü: mevzuata ve dosyaya göre belirlenecektir] tarihinden itibaren işletilmesini; vekâlet ücreti ve yargılama giderleri bakımından ise 5684 sayılı Kanun m.30/17 ve Sigortacılıkta Tahkime İlişkin Yönetmelik m.16/13 hükümleri çerçevesinde karar verilmesini talep etmekteyiz.
SONUÇ VE İSTEM: Yukarıda arz ve izah olunan nedenlerle, ıslah dilekçemizin kabulü ile nihai talebimizin [nihai talep tutarı] olarak dikkate alınmasına, bu miktar üzerinden [faiz başlangıcı] tarihinden itibaren işletilecek faiziyle birlikte sigorta kuruluşundan tahsiline, yargılama giderleri ve vekâlet ücretine karar verilmesini saygılarımla arz ve talep ederim. [Tarih]
Başvuran Vekili
Av. [Ad Soyad / İmza]
Ekler: Fark başvuru ücreti dekontu (gerekiyorsa), bilirkişi raporu tebliğ evrakı, vekâletname.
Şablon 2: Sigorta şirketinin ıslaha karşı beyan dilekçesi
Sigorta şirketi ıslah dilekçesine karşı yazılı beyanda bulunabilir. Aşağıdaki şablon, ıslaha karşı ileri sürülebilecek genel itirazları içerir; her bir itirazın somut olayda geçerli olup olmadığı (örneğin zamanaşımı süresinin gerçekten dolup dolmadığı) dosyadaki tarihlere göre kontrol edilmelidir. Hakem, itirazların gerekçesini dosya içeriğine göre değerlendirir.
SİGORTA TAHKİM KOMİSYONU BAŞKANLIĞI’NA
Başvuru Sayısı: [20XX.E.XXXXX]
Sigorta Hakemi/Heyeti: [Hakem adı soyadı]
Sigorta Kuruluşu: [Unvan], Vekili: Av. [Ad Soyad]
Başvuran: [Ad Soyad / unvan]
Konu: Başvuranın [tarih] tarihli ıslah dilekçesine karşı beyanlarımızdır.
AÇIKLAMALAR
1. Başvuran, [tarih] tarihli dilekçesiyle HMK m.176 ve devamı uyarınca talebini [tutar]’dan [tutar]’a çıkarmak suretiyle ıslah ettiğini bildirmiştir. HMK m.176/2 uyarınca aynı davada ancak bir kez ıslaha başvurulabilir; [varsa daha önce yapılan ıslah/talep artırımı bildirimi] nedeniyle bu işlemin hukuka uygunluğu tartışmalıdır.
2. Islahın dayandığı bilirkişi raporuna karşı [rapora ilişkin itirazlarımız/rapora ilişkin beyanlarımız] saklıdır. Rapordaki hesaplamanın [kusur oranı/hesap yöntemi/araç değeri] bakımından eksik veya hatalı olduğunu ileri sürerek ek rapor alınmasını talep ederiz.
3. [Varsa:] Artırılan kısım bakımından kaza tarihinden/zararın öğrenilmesinden bu yana KTK m.109 [veya TTK m.1420] uyarınca öngörülen zamanaşımı süresi dolmuştur; zamanaşımı def’imizi ileri sürüyoruz.
4. [Varsa:] Islahın davayı uzatmak veya karşı tarafı rahatsız etmek gibi kötüniyetli düşüncelerle yapıldığı dosyadaki [somut belirtiler] ile anlaşılmaktadır; HMK m.182 uyarınca ıslahın dikkate alınmaması gerekir.
5. Poliçe teminat limiti ve genel şartlar çerçevesinde sorumluluğumuz [teminat sınırı ve kapsam açıklaması] ile sınırlıdır. Faiz başlangıcı ve vekâlet ücreti bakımından 5684 sayılı Kanun m.30/17 ve Yönetmelik m.16/13 hükümleri esas alınmalıdır.
SONUÇ VE İSTEM: Yukarıda açıklanan nedenlerle ıslah dilekçesinin reddine veya kısmen kabulüne, ek bilirkişi raporu alınmasına ve başvurunun reddine karar verilmesini saygılarımla arz ederim. [Tarih]
Sigorta Kuruluşu Vekili Av. [Ad Soyad / İmza]
Her iki şablon da dilekçenin hakem tarafından incelenebileceği özet bir iskelet sunar. Ayrıntılı hesaplama tabloları, bilirkişi raporuna ilişkin satır satır itirazlar ve dosyaya özgü deliller ayrı bir ek dilekçe veya ek belge olarak sunulabilir.
Hakem kararından sonra: itiraz ve kanun yolları
5684 sayılı Kanun m.30/12’ye göre kanundaki parasal sınırın altındaki uyuşmazlıklar hakkında verilen hakem kararları kesindir. Sınır ve üzerindeki uyuşmazlıklar hakkında verilen hakem kararlarına karşı kararın Komisyonca ilgiliye bildiriminden itibaren on gün içinde bir defaya mahsus olmak üzere Komisyon nezdinde itiraz edilebilir; itiraz talebinde bulunmak için başvuru ücretinin Komisyona yatırılması şarttır. İtiraz üzerine hakem kararının icrası durur; itiraz talebi münhasıran bu talepleri incelemek üzere Komisyon tarafından teşkil edilen hakem heyetlerince incelenir ve işin heyete intikalinden itibaren iki ay içinde karar verilir. Süresinde itiraz edilmezse karar kesinleşir; itiraz üzerine verilen karar ise kesindir. Kanun, bunun yanında belirli üst sınırın üzerindeki uyuşmazlıklarda itiraz üzerine verilen kararlar için temyize gidilebileceğini; ayrıca tahkim süresinin sona ermesinden sonra karar verilmiş olması, talep edilmemiş bir şey hakkında karar verilmesi, hakemlerin yetkileri dahilinde olmayan konularda karar vermesi ve hakemlerin tarafların iddiaları hakkında karar vermemesi durumlarında her hâlükârda temyiz yolunun açık olduğunu belirtir; temyize ilişkin usul ve esaslar hakkında HMK uygulanır. İtiraz hakem heyeti de dahil olmak üzere kararlarda ıslah edilen talebin dikkate alınıp alınmadığı, “talep edilmemiş bir şey hakkında karar verilmesi” bakımından önem taşıyabilir; bu yüzden ıslahın zamanında ve usulüne uygun yapılması hem talebin kapsamını hem de itiraz ve temyiz imkânlarını etkiler. Parasal sınırlar m.30/22 uyarınca artırılabildiğinden güncel tutarlar kontrol edilmelidir.
Sık yapılan hatalar
- Islah hakkını erken kullanmak. Bilirkişi raporu veya ek rapor henüz gelmeden ıslah yapmak, aynı davada yalnızca bir ıslah hakkı bulunduğu için (HMK m.176/2) sonraki bir artışı engelleyebilir.
- Islahı geç yapmak. Hakem dört ay içinde karar vermek zorundadır; tahkikat sona erdikten sonra ıslah yapılamaz (HMK m.177/1). Rapor tebliğ edildikten sonra beklenmemelidir.
- Başvuru numarasını veya hakemi yanlış yazmak. Dilekçenin yanlış dosyaya eklenmesi, ıslahın kaybolmasına neden olabilir.
- Zamanaşımını göz ardı etmek. KTK m.109 ve TTK m.1420 sürelerinin dolduğu iddiası ıslahın artırılan kısmına karşı ileri sürülebilir; zamanaşımı hesaplanmadan ıslah yapılmamalıdır.
- Vekâlet ücretini yanlış talep etmek. Sigorta tahkiminde vekâlet ücreti 5684 m.30/17 ve Yönetmelik m.16/13 uyarınca beşte bir esasıyla belirlenir; kesintisiz tam tarife talep etmek bu hükümlerle bağdaşmayabilir.
- Başvuru ücretini kontrol etmemek. Talep artırımının Komisyonun uygulamasına göre ücret tamamlama yükümlülüğü doğurup doğurmadığı kontrol edilmelidir.
- Rapora itirazla ıslahı karıştırmak. Rapora itiraz raporun içeriğine, ıslah ise talep miktarına ilişkindir; ikisi birbirinin yerine geçmez.
Örnek senaryolar (genel)
- Senaryo 1 – Bilirkişi raporu talebi aşıyor: Başvuruda talep edilen tutar bilirkişi raporunda hesaplanan zarardan düşükse, HMK m.26 gereği hakem talep sonucuyla bağlı olduğundan talebin ıslahla artırılması gündeme gelir.
- Senaryo 2 – Rapor sonrası ıslah, ek rapor: Islah yapıldıktan sonra yeni bir bilirkişi raporu gelirse, tek ıslah hakkı kullanıldığı için ek artırım yapılamaz; bu nedenle ıslah öncesinde raporun eksiksiz olduğundan emin olunmalıdır.
- Senaryo 3 – Zamanaşımı itirazı: Başvuru dilekçesinde talep edilmeyen kısım için KTK m.109’daki iki yıllık süre ıslah tarihinde dolmuşsa, sigorta şirketi zamanaşımı def’i ileri sürebilir; bu nedenle kısmi talebin ve artırımın zamanlaması önemlidir.
- Senaryo 4 – Hakem kararına itiraz: Hakem kararı parasal sınırın üzerindeyse on gün içinde itiraz yoluna başvurulabilir; sınırın altındaysa karar kesindir.
Sonuç ve değerlendirme
Sigorta tahkiminde ıslah, bilirkişi raporu sonrası talep miktarını gerçek zararla uyumlu hâle getirmenin başlıca yoludur. Dayanağı, 5684 sayılı Kanun m.30/23 aracılığıyla kıyasen uygulanan HMK m.176-182’dir; aynı başvuruda yalnızca bir kez ıslah yapılabilir ve tahkikat sona ermeden yapılmalıdır. Sigorta tahkim sürecinin dört aylık hakem süresi, evrak üzerinden karar verilmesi ve kararın itiraz/temyiz imkânları, ıslahın zamanlamasını belirleyen unsurlardır. 16/7/2026 tarihli 7589 sayılı Kanunla HMK m.107’nin mülga edilmesi ve m.109’a talep artırımına ilişkin dördüncü fıkranın eklenmesi, kısmi talep stratejisini yeniden gündeme getirmiştir; bu değişikliğin sigorta tahkimindeki uygulaması için hakem ve Komisyon yaklaşımı izlenmelidir. Zamanaşımı süreleri, başvuru ücreti ve vekâlet ücreti konularındaki güncel bilgiler ise dilekçe sunulmadan önce yeniden teyit edilmelidir.
İlgili yazılarımız
Sigorta Davası Dava Dilekçesi · Araç Değer Kaybı Dava Dilekçesi · Değer Kaybı Bilirkişi Raporuna İtiraz Dilekçesi · Değer Kaybı Davası · İş Davası Islah Dilekçesi Örneği · Tüm makaleler
Sigorta Tahkim Komisyonunda ıslah yapılabilir mi?
5684 sayılı Sigortacılık Kanunu m.30/23 uyarınca bu Kanunda hüküm bulunmayan hâllerde Hukuk Muhakemeleri Kanununun hükümleri, sigortacılıktaki tahkim hakkında da kıyasen uygulanır. Sigortacılıkta Tahkime İlişkin Yönetmelikte ıslaha özgü ayrı bir madde bulunmadığından ıslah, HMK m.176-182 hükümlerinin kıyasen uygulanmasıyla gündeme gelir; uygulamanın ayrıntıları hakem ve Komisyon uygulamasına göre değişebileceğinden güncel işleyiş Komisyondan teyit edilmelidir.
Aynı başvuruda kaç kez ıslah yapılabilir?
HMK m.176/2’ye göre aynı davada taraflar ancak bir kez ıslah yoluna başvurabilir. Tahkimde bu hüküm kıyasen uygulanacağından ıslah hakkını, bilirkişi raporu ve nihai talep miktarı netleştikten sonra tek seferde kullanmak gerekir.
Islah ne zamana kadar yapılabilir?
HMK m.177/1 uyarınca ıslah tahkikatın sona ermesine kadar yapılabilir. Sigorta tahkiminde hakemler, 5684 sayılı Kanun m.30/15 gereği sadece kendilerine verilen evrak üzerinden karar verdiği ve görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermek zorunda olduğu için (m.30/16), ıslah dilekçesi karar verilmeden önce ve mümkün olan en erken aşamada sunulmalıdır.
Islah dilekçesinde hangi bilgiler bulunmalıdır?
Başvuru numarası, taraflar, hakem, hangi usul işleminin ve hangi talebin ıslah edildiği, ıslah sonrası nihai talep miktarı ve türü, faiz ve vekâlet ücreti talepleri ile varsa fark başvuru ücretinin yatırıldığını gösteren belge yer almalıdır. Başvuru ücreti ve fark ücret konusundaki güncel uygulama Komisyon internet sayfasından kontrol edilmelidir.
Islah ile zamanaşımı arasında nasıl bir ilişki vardır?
Trafik kazasından doğan maddi zarar talepleri KTK m.109 uyarınca zararı ve tazminat yükümlüsünü öğrenmeden itibaren iki yıl ve her hâlde kaza gününden itibaren on yıllık zamanaşımına tabidir. Artırılan kısım bakımından zamanaşımının hangi tarihte kesilmiş sayılacağı ıslahın niteliğine ve uygulamaya göre tartışmalı olabileceğinden, talep artırımını zamanaşımı dolmadan yapmak ihtiyatlı yaklaşımdır. HMK m.109/4 ise 16/7/2026 tarihli 7589 sayılı Kanunla eklenen yeni bir hükümle kısmi davada talep artırımını ayrıca düzenler; bu hükmün tahkimdeki uygulaması için güncel Komisyon ve hakem uygulaması izlenmelidir.
Islah sonucunda vekâlet ücreti nasıl belirlenir?
5684 sayılı Kanun m.30/17 uyarınca talebi kısmen ya da tamamen reddedilenler aleyhine hükmolunacak vekâlet ücreti, Avukatlık Asgari Ücret Tarifesinde belirlenen vekâlet ücretinin beşte biridir. Yönetmelik m.16/13 ise tarafların avukatla temsil edildiği hâllerde her iki taraf için de Tarifede asliye mahkemelerinde görülen işler için hesaplanan vekâlet ücretinin beşte birinin esas alınacağını belirtir. Bu nedenle ıslah dilekçesinde vekâlet ücreti talebi bu çerçeveye uygun yazılmalıdır.
Hakem kararına karşı hangi yol vardır?
5684 sayılı Kanun m.30/12’ye göre kanunda belirtilen parasal sınırın altındaki uyuşmazlıklarda hakem kararları kesindir; sınırın üzerindeki uyuşmazlıklarda karar Komisyonca ilgiliye bildirildiğinden itibaren on gün içinde bir defaya mahsus olmak üzere Komisyon nezdinde itiraz edilebilir. İtiraz için başvuru ücretinin yatırılması şarttır, itiraz üzerine hakem kararının icrası durur ve itiraz hakem heyeti iki ay içinde karar verir. Parasal sınırlar m.30/22 uyarınca artırılabildiğinden güncel tutarlar Kurum ve Komisyon duyurularından kontrol edilmelidir.
Sigorta Tahkim Komisyonuna başvurmadan önce sigorta şirketine başvuru gerekir mi?
Evet. 5684 sayılı Kanun m.30/13 uyarınca Komisyona gidilebilmesi için kişinin uyuşmazlık konusu olay ile ilgili olarak sigortacılık yapan kuruluşa gerekli başvuruları yapmış ve talebinin kısmen ya da tamamen olumsuz sonuçlandığını belgelemiş olması gerekir; kuruluşun başvuru tarihinden itibaren onbeş iş günü içinde yazılı olarak cevap vermemesi de başvuru için yeterlidir. Zorunlu mali sorumluluk sigortasında KTK m.97 de dava veya tahkimden önce sigorta kuruluşuna yazılı başvuruyu zorunlu kılar.
Bilirkişi raporu, süreler ve ıslah dilekçesi için belgelerinizi birlikte inceleyelim.
Sigorta şirketinin davadaki konumu ve ihbar usulü için davanın sigorta şirketine ihbarı yazımızda okuyabilirsiniz.
Yazar Hakkında
Av. Burakhan Çalışkan, İstanbul Barosu’na kayıtlı olup Kartal’daki bürosunda hukuk ve ceza davalarında müvekkillerine hukuki destek vermektedir. Bu yazı, güncel mevzuat metinleri dikkate alınarak hazırlanmıştır; örnek dilekçeler genel şablondur ve somut olaya göre uyarlanmalıdır.
Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup güncel mevzuat ve yerleşik hukuki uygulama esas alınarak kaleme alınmıştır. İçerikte yer alan değerlendirmeler, somut olayın kendine özgü koşullarına göre farklılık gösterebilecek genel nitelikte açıklamalardır ve hiçbir şekilde hukuki tavsiye niteliği taşımaz, avukat-müvekkil ilişkisi kurmaz. Mevzuat ve içtihatlar zaman içinde değişebileceğinden, somut bir hukuki sorun hakkında adım atmadan önce alanında yetkili bir avukata danışılması önerilir.